Valorisation : six méthodes sur une même échelle
Six méthodes sur une même échelle, des hypothèses sourcées et datées, et la valeur au 31/12/2025 pour les plus-values sur actions.
Mis à jour le
Ce que le module livre
Fiplan évalue la société à partir de son plan : six méthodes, de l'actualisation des flux (DCF) à l'actif net corrigé, chaque hypothèse avec sa source et sa date. Le rapport d'évaluation sort en PDF et en Excel.
Les cinq étapes
- Données — sur quel exercice ?
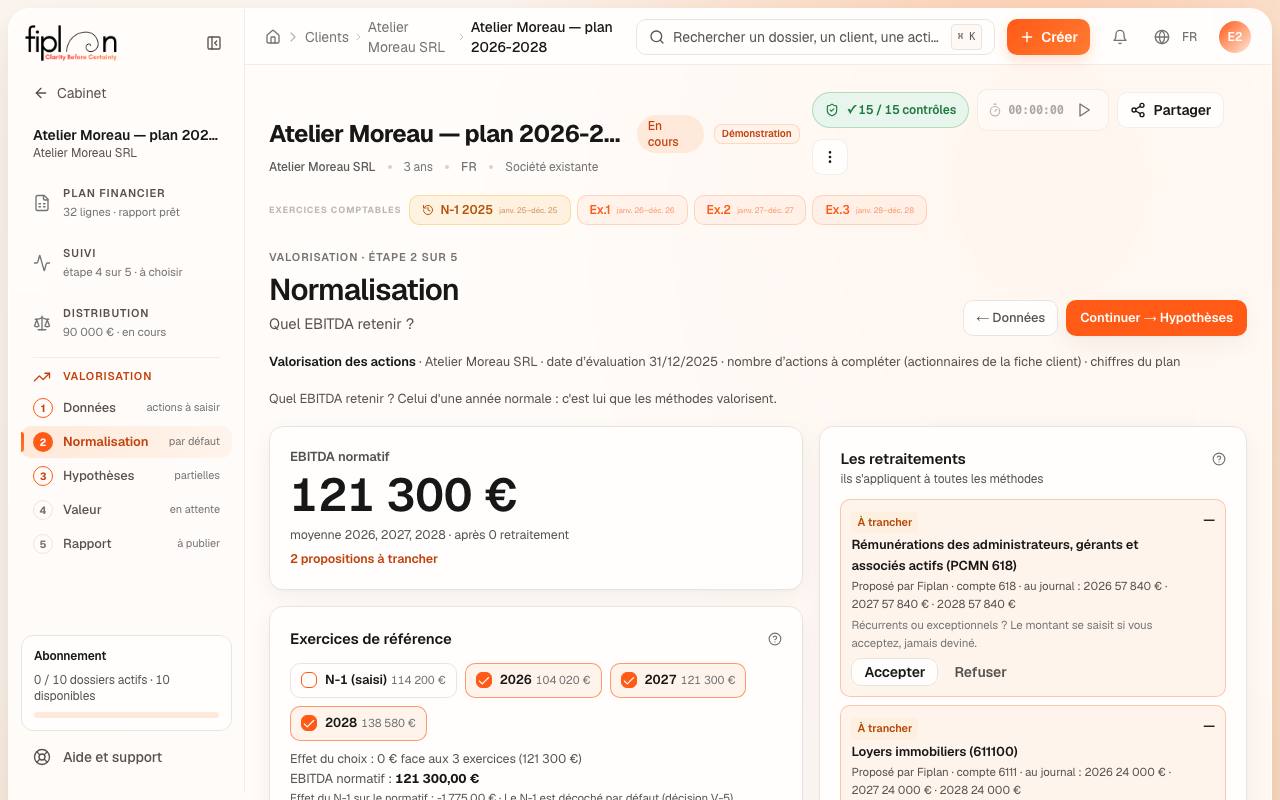
- Normalisation — quel EBITDA retenir ?
- Hypothèses — quels taux, quels multiples ?
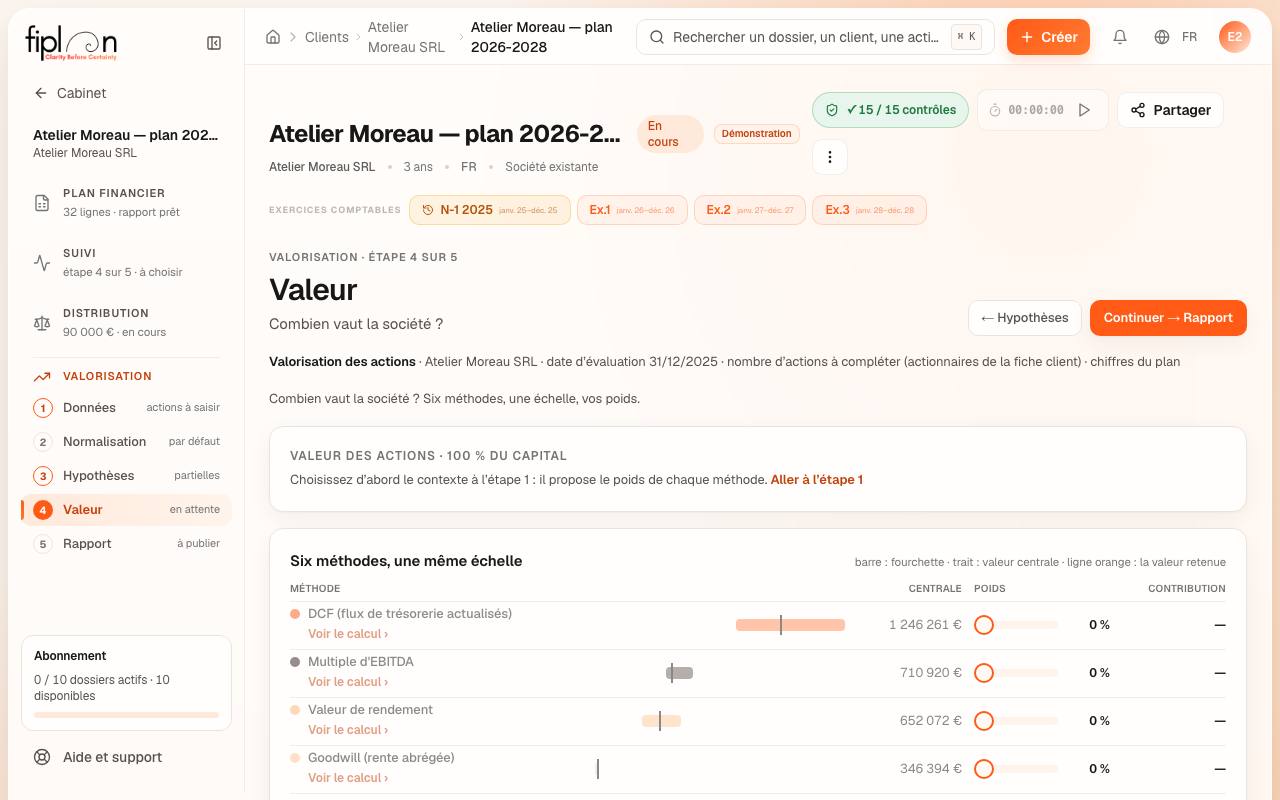
- Valeur — combien vaut la société ?
- Rapport — que remet-on ?
Ce que le module produit
- Le rapport d'évaluation : un PDF de deux pages et un Excel aux formules vivantes.
- Les documents en français, en néerlandais et en anglais.
- Dans l'espace client : la valeur publiée, jamais vos hypothèses.
Ce qui le distingue
- Six méthodes sur une même échelle : DCF, multiple d'EBITDA, rendement, goodwill, méthode des praticiens, actif net corrigé.
- La normalisation de l'EBITDA : retraitements et exercices normatifs.
- Des références de marché datées (taux OLO, primes, bêtas, multiples), qui n’entrent qu’à votre clic, avec leur source et leur date.
- La valeur au 31/12/2025 pour les plus-values sur actions (art. 102, § 4 CIR 92), et la date limite du 31/12/2027 pour un rapport d'expert.
À l'écran
Questions fréquentes
Fiplan fournit-il des données de marché par défaut ?
Non. Sans hypothèse de marché, une méthode reste « à compléter » ; une référence n’entre qu’à votre clic, avec sa source et sa date.
Le client voit-il la valorisation ?
Oui, quand vous la publiez : l'instantané publié apparaît dans son espace client, jamais vos hypothèses.
Que calcule Fiplan pour les plus-values sur actions ?
La valeur au 31/12/2025 selon les voies de l'art. 102, § 4 CIR 92, et la date limite du 31/12/2027 pour un rapport d'expert.