
La valorisation de l'entreprise
Que valent les actions ? Le module Valorisation part des chiffres du plan, les normalise, calcule six méthodes, les pondère selon le contexte (cession, entrée d'un actionnaire, transmission familiale) et montre chaque formule, refaisable à la main. Le rapport d'évaluation part au client avec la valeur.
À quoi ça sert
Le module Valorisation du dossier suit la barre commune des modules :
- ① Données — Pourquoi valoriser, et à quelle date ? Le contexte, en trois cartes, chacune avec le poids qu'elle donne à chaque méthode ; D'où viennent les chiffres : le plan, l'atterrissage du suivi et les comptes de l'exercice clôturé, chacun « Repris » ou non ; l'évaluation : la date, le nombre d'actions, la dette nette, l'actif net corrigé, et les flux de trésorerie repris du plan, en barres.
- ② Contrôles — L'EBITDA représente-t-il une année normale ? De l'EBITDA comptable de référence à l'EBITDA normatif, retraitement par retraitement, chacun Accepté, À trancher ou Refusé, en cascade ; puis la Cohérence des données.
- ③ Hypothèses — Taux et sensibilité (le coût des fonds propres et le WACC, leur formule, une seule valeur par taux et D'où vient ce chiffre ?, la carte WACC × croissance à l'infini, ce qui fait bouger la valeur) et Méthodes (la formule de chacune des six méthodes, puis la même formule avec ses chiffres).
- ④ Résultat — Synthèse (la valeur des actions, sa fourchette et sa valeur par action, Ce qui ferait monter la valeur, les méthodes sur une même échelle, la formule du DCF et ses chiffres, les contrôles de cohérence) et Plus-values 2026.
- ⑤ Rapport — le rapport d'évaluation : son contenu à cocher, l'aperçu du PDF, le PDF et l'Excel, et le partage au client. La valeur paraît dans l'espace du client, onglet Valeur, avec le rapport d'évaluation : il le télécharge là (Télécharger le rapport d'évaluation (PDF)) et le retrouve dans l'onglet Documents du dossier.
Fiplan ne met aucune donnée de marché par défaut : une méthode dont une hypothèse manque est « à compléter », avec ce qui manque et l'endroit où le saisir.
La page Valorisation du cabinet a deux onglets. Évaluations liste chaque dossier évalué : le client et l'objet, la date d'évaluation, la valeur des actions (ou à calculer), le parcours en cinq points, l'état — Rapport publié, « … à revoir » ou En cours — et Ouvrir. Plus-values 2026 reprend le test des plus-values pour toutes les sociétés clientes.
Les étapes
- Ouvrez le dossier, module Valorisation — ou, depuis la page Valorisation du cabinet, Nouvelle évaluation, le Dossier à évaluer, puis Ouvrir la valorisation.
- ① Choisissez le contexte : une carte, puis la source et la date de ce choix. Ses poids se modifient par Modifier les poids (somme 100 %). Choisissez la date d'évaluation — la fin d'un exercice du dossier : les flux actualisés sont ceux des exercices suivants — et le nombre d'actions : celui des actionnaires de la fiche client, ou, au clic, celui des fondateurs du dossier. Si le dossier est en suivi, l'atterrissage du suivi ne remplace les chiffres du plan que sur votre choix.
- ② Tranchez chaque retraitement que Fiplan propose à partir du journal : Accepter (le montant et la justification se saisissent, jamais devinés) ou Refuser (avec son motif). Ajouter un retraitement en crée un autre. L'étape reste À revoir tant qu'une proposition n'est pas tranchée.
- ③ Dans Taux et sensibilité, complétez chaque taux : Reprendre l'OLO du jour, Reprendre la référence (prime de risque du marché, multiples) ou Choisir le secteur (le bêta), puis Utiliser cette référence — un clic enregistre la valeur, sa source et sa date. Une prime de taille ou spécifique se saisit avec sa justification. Relisez les formules dans Méthodes.
- ④ Lisez dans Synthèse la valeur des actions, sa fourchette et sa valeur par action ; dans Plus-values 2026, la valeur de départ des actions au 31 décembre 2025.
- ⑤ Cochez le Contenu du rapport (Limites de l'évaluation sont toujours incluses), relisez l'aperçu, puis Télécharger le PDF ou Excel avec formules. Partager au client publie la valeur et ce PDF ; ensuite, Publier une nouvelle version la remplace, et « Retirer la publication » la retire de l'espace du client.
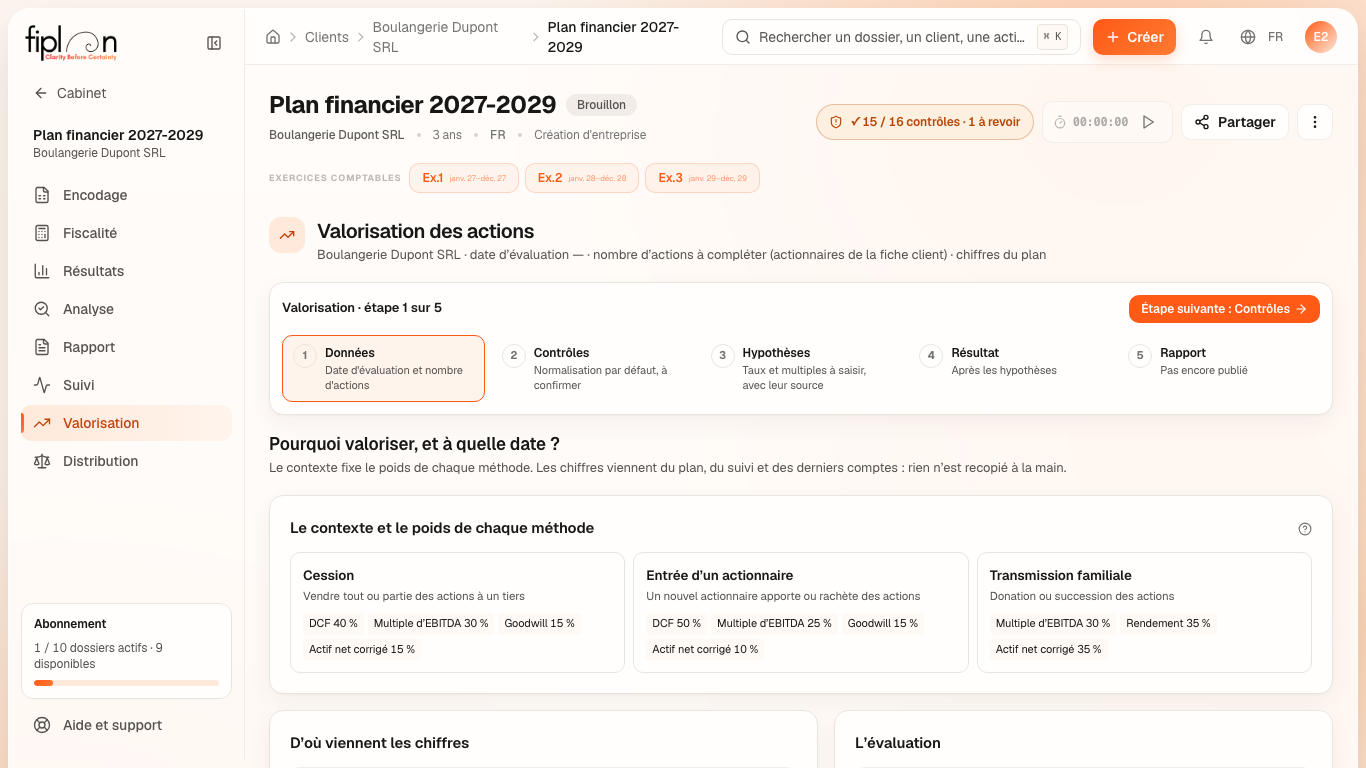
L'exemple chiffré · Boulangerie Dupont SRL
La boulangerie est évaluée à la fin de son premier exercice, le 31 décembre 2027, sans aucune hypothèse saisie.
- ① La dette nette retranche des dettes financières (33 322,82 €) les valeurs disponibles (codes 54/58, 133 416,58 €) et les autres placements de trésorerie (51/53) : -100 093,76 €. Sans plus-value latente saisie, l'actif net corrigé vaut les capitaux propres du bilan légal, 103 076,13 €.
- ② Tant qu'aucun retraitement n'est accepté, l'EBITDA normatif vaut l'EBITDA comptable de référence — la moyenne des EBITDA des exercices du plan — : 109 066,85 €.
- ③ et ④ Sans taux ni multiple, 5 méthodes sont « à compléter » ; seul l'actif net corrigé se calcule.
| Contexte « cession » : poids proposés | En % |
|---|---|
| Flux actualisés (DCF) | 40 |
| Multiple d'EBITDA | 30 |
| Goodwill (rente abrégée) | 15 |
| Actif net corrigé | 15 |
Les pièges
Ce que ça change · 2027
La source
Méthodes et sources datées : docs/references/valorisation/SOURCES.md (DGFiP 2026 et CNAM pour les méthodes, A. Damodaran, Argos, Vlerick et l'Agence fédérale de la Dette pour les références) ; dette nette : rubriques VIII et IX du bilan légal (AR CSA, annexes 3 et 4 ; codes 51/53 et 54/58 des formulaires BNB). Pondérations par contexte : convention de l'atelier de Fiplan (V-21). Impôt normatif : taux ordinaire de l'ISOC, art. 215, al. 1er, CIR 92. Plus-values 2026 : art. 102, § 4, CIR 92 (loi du 6 avril 2026) ; EBITDA de c) : art. 275⁹, § 2, al. 3, CIR 92 (loi du 27 juin 2021, art. 83, c)).
Convention de Fiplan (PartagerClient.tsx, publier_valorisation) : le client voit dans son espace, onglet « Valeur », un instantané de résultats — la fourchette, la valeur centrale, les méthodes en mots, les leviers —, jamais les hypothèses ; le rapport d'évaluation publié est le PDF de l'aperçu, avec le contenu coché, et se télécharge depuis les onglets « Valeur » et « Documents ».