
Les contrôles de cohérence financière
Une ligne encodée promet des écritures : une dotation par an, un remboursement par mois, de la TVA sur chaque vente. La catégorie « Cohérence Financière » vérifie que le plan les contient, et que le taux réduit de l'impôt est acquis.
À quoi ça sert
Dans le panneau Contrôles du plan, la catégorie Cohérence Financière regroupe :
- Amortissements cohérents : les dotations du compte de résultats égalent le plan d'amortissement des investissements ; les amortissements cumulés ne dépassent pas la valeur brute.
- Dettes LT/CT vs échéanciers : un financement remboursable a bien une dette à long terme au bilan, et aucune dette n'est négative.
- Cohérence TVA : un assujetti ordinaire qui vend facture de la TVA ; un dossier en franchise, exempté ou non assujetti n'en écrit aucune.
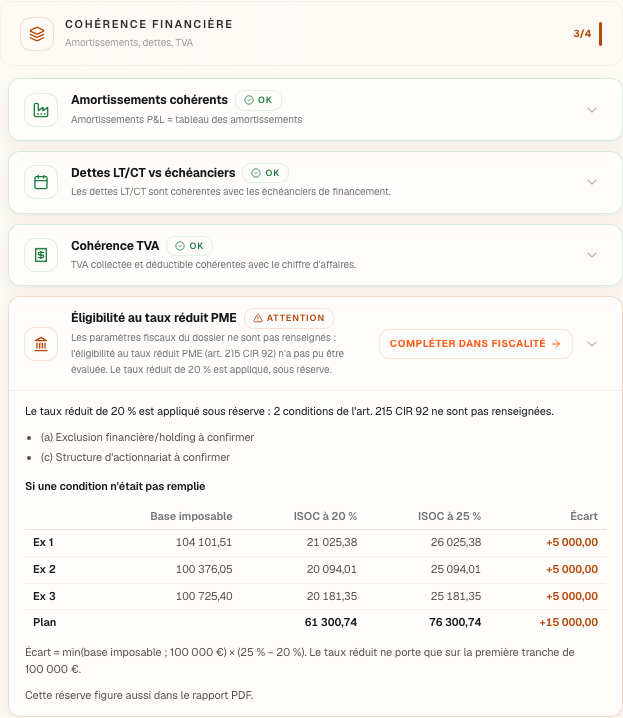
- Éligibilité au taux réduit PME : les conditions du taux réduit de l'impôt des sociétés sont renseignées pour chaque exercice. Ce contrôle n'est jamais en erreur, au plus à revoir.
Quand une condition du taux réduit n'est pas renseignée, le contrôle est à revoir et montre, sous son titre, toujours visible : les conditions manquantes, nommées une à une ; un tableau Base imposable · ISOC au taux réduit · ISOC au taux ordinaire · Écart, par exercice et pour le Plan ; la formule de l'écart ; et la phrase « Cette réserve figure aussi dans le rapport PDF. ». Quand une condition est à « Non », le taux ordinaire s'applique : le contrôle reste OK, et son détail écrit la raison pour chaque exercice.
Les étapes
- Ouvrez le panneau Contrôles du plan depuis la pastille.
- Lisez la catégorie Cohérence Financière.
- Pour l'éligibilité au taux réduit, lisez l'enjeu sous le titre, puis cliquez sur Compléter dans Fiscalité : l'onglet Fiscalité s'ouvre, où répondre aux conditions.
- Dépliez un contrôle (▾) pour lire son détail exercice par exercice.
L'exemple chiffré · Boulangerie Dupont SRL
| Contrôle | État |
|---|---|
| Amortissements cohérents | OK |
| Dettes LT/CT vs échéanciers | OK |
| Cohérence TVA | OK |
| Éligibilité au taux réduit PME | Attention |
La boulangerie n'a pas encore répondu aux conditions (a) et (c) du taux réduit. Le contrôle est à revoir et écrit : « Le taux réduit de 20 % est appliqué sous réserve : 2 conditions de l'art. 215 CIR 92 ne sont pas renseignées. » Puis, si une condition n'était pas remplie :
| Exercice | Base imposable | ISOC à 20 % | ISOC à 25 % | Écart |
|---|---|---|---|---|
| 2027 | 104 101,51 | 21 025,38 | 26 025,38 | +5 000,00 |
| 2028 | 100 376,05 | 20 094,01 | 25 094,01 | +5 000,00 |
| 2029 | 100 725,40 | 20 181,35 | 25 181,35 | +5 000,00 |
| Plan | 61 300,74 | 76 300,74 | +15 000,00 |
L'écran l'écrit en toutes lettres : « Écart = min(base imposable ; 100 000 €) × (25 % − 20 %). Le taux réduit ne porte que sur la première tranche de 100 000 €. » Ce contrôle donne la pastille du dossier, orange : ✓ 15 / 16 contrôles · 1 à revoir (« Cohérence EBITDA », sans objet, n'est pas compté).
Les pièges
Ce que ça change · tous les exercices
La source
Art. 215 CIR 92 : les conditions du taux réduit de l'impôt des sociétés, le taux de 20 % sur la première tranche de 100 000 € (voir le chapitre Fiscalité ; docs/references/fiscal/SOURCES.md, R1, R2).
Conventions de Fiplan (financial-controls.ts, reserve-taux-reduit.ts) : les seuils des écarts (un centime, 100 €), les états de chaque contrôle, et l'enjeu du taux réduit — la différence, au centime, entre l'ISOC au taux ordinaire et l'ISOC au taux réduit — sont ceux du code.