
L'impôt des sociétés et le taux réduit
L'impôt des sociétés dépend du bénéfice, mais aussi de la société : une PME qui remplit les conditions de l'art. 215 CIR 92 paie 20 % sur ses premiers 100 000 €. Fiplan applique ce barème, vérifie les conditions qu'il peut mesurer, et vous demande les autres.
À quoi ça sert
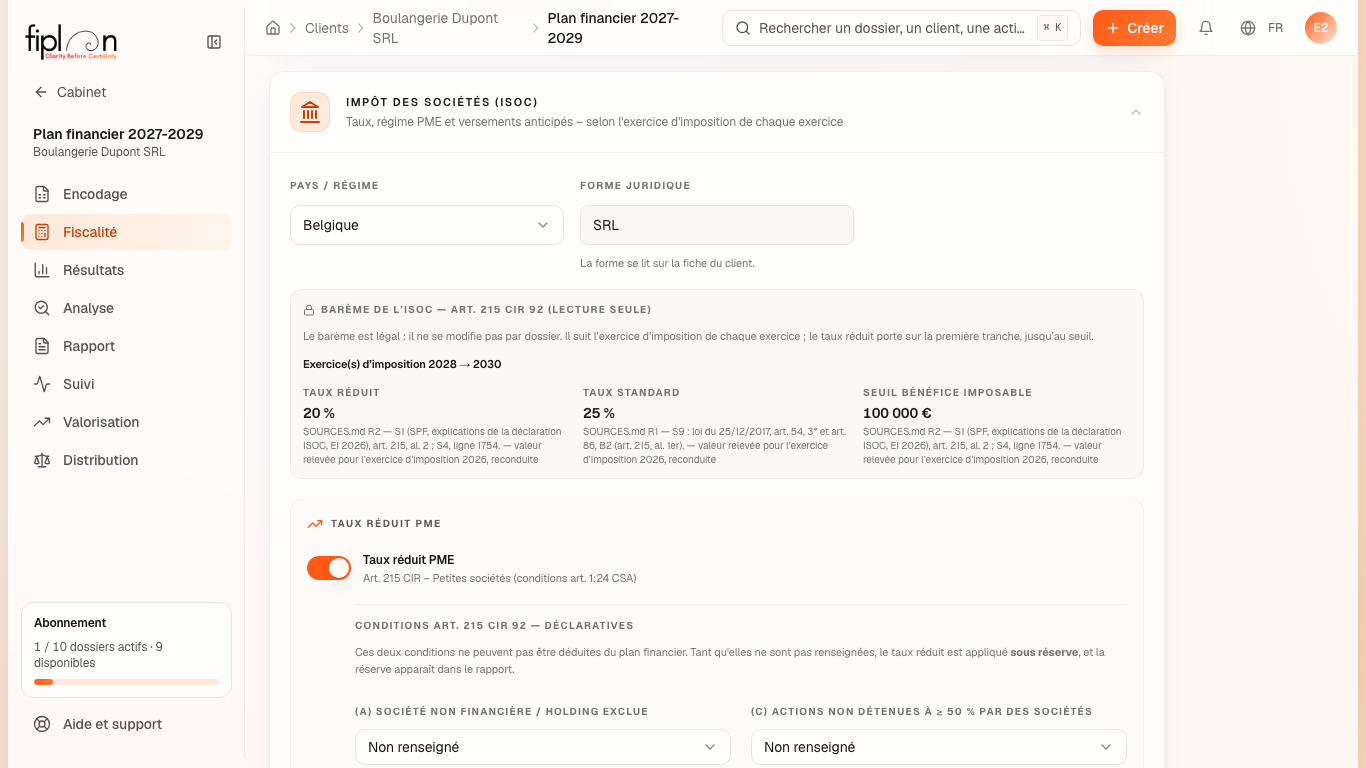
Chaque exercice relève d'un exercice d'imposition : un exercice clôturé le 31 décembre 2027 relève de l'exercice d'imposition 2028. Fiplan lit le barème de cet exercice d'imposition ; pour une année que le SPF Finances n'a pas encore publiée, il applique le barème publié le plus récent, et l'onglet Fiscalité le montre en lecture seule, avec sa source.
Le taux réduit exige cinq conditions, telles que Fiplan les vérifie :
| Condition | Comment Fiplan la connaît |
|---|---|
| (a) la société n'est pas une société financière ou une holding exclue | votre réponse, onglet Fiscalité |
| (b) un dirigeant reçoit au moins la rémunération minimale (ou le revenu imposable, s'il est plus bas) | les lignes 6181 du plan ; non applicable pendant les 4 premières périodes imposables |
| (c) les actions ne sont pas détenues à 50 % ou plus par d'autres sociétés | votre réponse, onglet Fiscalité |
| (d) la société est petite au sens de l'art. 1:24 CSA | calculée : chiffre d'affaires, total du bilan, effectif |
| (e) à partir de l'exercice d'imposition 2027, les avantages de toute nature des dirigeants ne dépassent pas 20 % de leur rémunération | lus sur les lignes des dirigeants (voir Rémunération du dirigeant) ; sans avantage encodé, la condition ne joue pas |
Les étapes
- Ouvrez le dossier, onglet Fiscalité, section Impôt des Sociétés (ISoc).
- Lisez le barème en lecture seule : taux réduit, taux standard, seuil, chacun avec sa source.
- Laissez Taux réduit PME activé et répondez aux conditions (a) et (c) : « Oui », « Non » ou « Non renseigné ».
- Si vous la connaissez, saisissez la Moyenne annuelle des travailleurs.
- Cliquez sur Enregistrer les paramètres fiscaux, puis ouvrez la pastille du dossier : le contrôle « Éligibilité au taux réduit PME » est passé à OK, ou son enjeu ne nomme plus que la condition qui manque.
L'exemple chiffré · Boulangerie Dupont SRL
L'exercice 2027 de la boulangerie relève de l'exercice d'imposition 2028 ; le barème appliqué est celui de 2027, le plus récent : 20 % jusqu'à 100 000 €, 25 % au-delà. Sa base imposable est de 104 101,51 € :
Au taux ordinaire sur toute la base, l'impôt serait de 26 025,38 €.
Les conditions, telles que Fiplan les rend pour 2027 :
- (a) Exclusion financière/holding à confirmer ; (c) Structure d'actionnariat à confirmer : la boulangerie n'y a pas encore répondu ;
- (b) Rémunération dirigeant — Période imposable 1 sur les 4 premières depuis la constitution — condition non applicable (art. 215 CIR 92) ;
- (d) Petite société art. 1:24 CSA.
Deux conditions manquent : Fiplan applique le taux réduit sous réserve. Le contrôle « Éligibilité au taux réduit PME » de la pastille passe à Attention et chiffre ce que coûterait la perte du taux réduit : 5 000,00 € par exercice, 15 000,00 € sur le plan ; le rapport PDF l'écrit aussi. Dès que (a) et (c) sont renseignées « Oui », chaque exercice devient « éligible au taux réduit », le contrôle passe à OK et la réserve disparaît ; l'impôt ne change pas (21 025,38 €).
Les pièges
Ce que ça change · 2027
La source
Art. 215 CIR 92 : le taux de 25 % (al. 1er, loi du 25/12/2017, art. 54, 3° et 86, B2) ; le taux réduit de 20 % sur la première tranche de 100 000 € (al. 2) ; la rémunération minimale de 45 000 € ou du revenu imposable (al. 3, 4°), non applicable avant la 5e période imposable depuis la constitution — SPF Finances, explications de la déclaration à l'ISOC, exercices d'imposition 2024 à 2026. À partir de l'exercice d'imposition 2027 : 25 000 € adaptés chaque année à l'indice des prix et arrondis au millier — loi du 15/07/2026, art. 80 et 88 (M.B. 29/07/2026) —, soit 51 000 € pour l'exercice d'imposition 2027 (coefficient 2,0592, avis d'indexation, M.B. 12/08/2026). La condition (e) : art. 215, al. 3, 5° et art. 2, § 1er, 25° CIR 92, à partir de l'exercice d'imposition 2027 — loi du 15/07/2026, art. 76, 80 et 88.
Art. 1:24, § 1er CSA : la petite société (50 travailleurs, 11 250 000 € de chiffre d'affaires hors TVA, 6 000 000 € de total du bilan — pas plus d'un critère dépassé).
SPF Finances, calendrier de dépôt : l'exercice d'imposition d'une clôture au 31 décembre est l'année qui suit.
Les valeurs et leur statut sont tenus dans src/lib/tax-rules/ et docs/references/fiscal/SOURCES.md (R1, R2, R5, R5b, R6, T1).