
Les contrôles de structure comptable
Un plan financier est d'abord une comptabilité projetée : il doit être équilibré et cohérent avec lui-même. Les trois contrôles de la catégorie « Structure Comptable » le vérifient à chaque exercice.
À quoi ça sert
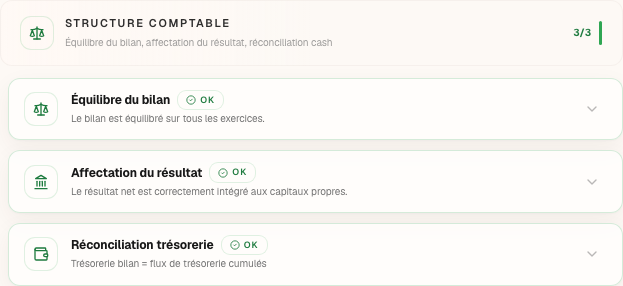
Dans le panneau Contrôles du plan, la catégorie Structure Comptable — « Équilibre du bilan, affectation du résultat, réconciliation cash » — regroupe :
- Équilibre du bilan : l'actif et le passif de chaque exercice ne diffèrent pas de plus d'un centime. Au-delà, le contrôle est à revoir ; au-delà de 1 % de l'actif, il est en erreur.
- Affectation du résultat : un résultat cumulé positif ne peut pas coexister avec des capitaux propres négatifs. Ce contrôle n'est jamais en erreur, au plus à revoir.
- Réconciliation trésorerie : la trésorerie du bilan (les comptes 55) égale la trésorerie cumulée du tableau des flux. Un écart de plus d'un centime est à revoir, de plus de 100 € en erreur. Sans les soldes du journal, le contrôle est non vérifiable.
Les étapes
- Cliquez sur la pastille dans l'en-tête du dossier : le panneau Contrôles du plan s'ouvre.
- Lisez la catégorie Structure Comptable : chaque contrôle, son état et son détail par exercice.
- Sur un contrôle à revoir, lisez la Cause probable, puis cliquez sur Corriger.
L'exemple chiffré · Boulangerie Dupont SRL
| Contrôle | État | Ce qui est comparé, en 2027 |
|---|---|---|
| Équilibre du bilan | OK | actif 162 923,83 € = passif 162 923,83 € |
| Affectation du résultat | OK | capitaux propres 103 076,13 €, positifs |
| Réconciliation trésorerie | OK | 550000 133 416,58 € = trésorerie cumulée 133 416,58 € |
Les pièges
Un équilibre parfait n'est pas une preuve d'exactitude. Un plan auquel il manque une charge reste équilibré : la partie double s'équilibre par construction. Ces contrôles vérifient la cohérence, pas l'exhaustivité.
Corriger mène à l'écran de la cause. Pour l'équilibre du bilan, Corriger ouvre les opérations diverses : c'est là qu'une écriture sans contrepartie se répare le plus souvent.
Ce que ça change · tous les exercices
① RésultatAucun effet0,00 €Un contrôle lit le plan ; il ne l'écrit pas.
② TrésorerieAucun effet0,00 €Il compare deux mesures de la même trésorerie.
③ BilanAucun effet0,00 €Il vérifie l'équilibre, sans rien ajuster.
La source
Conventions de Fiplan (financial-controls.ts) : les seuils de chaque contrôle (un centime, 1 % de l'actif, 100 €) sont ceux du code. Le principe — le bilan, le compte de résultats et la trésorerie tirés d'un même journal en partie double — est celui du moteur.