
La conformité de l'encodage
Une ligne peut s'écrire juste au journal et rester contraire à une règle : un bien amorti en dégressif, un subside jamais repris en résultat, un terrain amorti. La catégorie « Conformité de l'encodage » nomme ces lignes, une à une, et dit le geste à faire.
À quoi ça sert
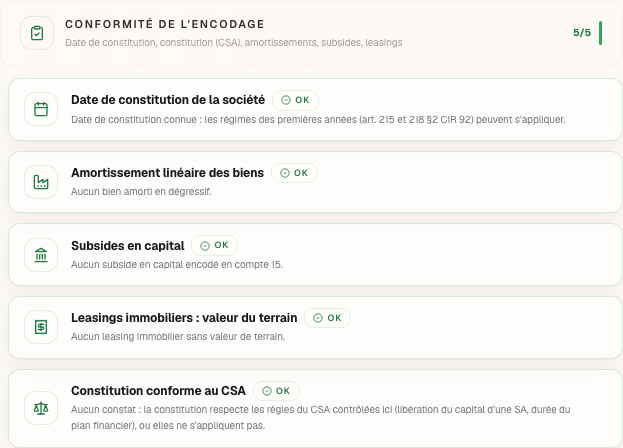
Dans le panneau Contrôles du plan, la catégorie Conformité de l'encodage regroupe cinq contrôles. Chacun est OK sans le cas, et à revoir (Attention) avec lui, jamais en erreur : son texte nomme les lignes en cause, entre guillemets, et finit par « À faire : … ».
| Contrôle | À revoir quand… | Le geste |
|---|---|---|
| Date de constitution de la société | la fiche du client ne porte pas la date de constitution, pour un dossier qui n'est pas une constitution : les régimes des premières années (art. 215 et 218, § 2 CIR 92) ne sont pas appliqués | la renseigner sur la fiche du client — le contrôle n'a pas de bouton |
| Amortissement linéaire des biens | une ligne ancienne d'investissement est encore amortie en dégressif | Corriger ouvre l'encodage, module Investissements : la repasser en linéaire |
| Subsides en capital | une ligne ancienne de Financements & Apports porte un subside en compte 15 : il n'est jamais repris en résultat | Corriger ouvre Financements & Apports : encoder le subside dans le champ Montant de la subvention de l'investissement qu'il finance, puis supprimer la ligne |
| Leasings immobiliers : valeur du terrain | un leasing immobilier n'a pas de valeur du terrain : tout le bien est amorti, terrain compris | Corriger ouvre Financements & Apports : renseigner la Valeur du terrain sur la ligne de leasing |
| Constitution conforme au CSA | une constitution créée avant ce contrôle ne suit pas le CSA : le capital libéré d'une SA, ou un plan de moins de deux ans depuis la constitution | la partie libérée de l'apport (Corriger, Financements & Apports) ; la durée du plan, dans les paramètres du dossier, sans bouton |
Les étapes
- Ouvrez le panneau Contrôles du plan depuis la pastille du dossier.
- Descendez à la catégorie Conformité de l'encodage : son en-tête compte les contrôles OK sur cinq.
- Lisez le texte d'un contrôle à revoir : il nomme chaque ligne en cause et finit par le geste à faire.
- Cliquez sur Corriger quand il est affiché : le panneau se ferme et l'encodage s'ouvre sur le bon module.
- Corrigez la ligne et enregistrez : le contrôle repasse à OK, et la pastille avec lui.
L'exemple chiffré · Boulangerie Dupont SRL
| Contrôle | État |
|---|---|
| Date de constitution de la société | OK |
| Amortissement linéaire des biens | OK |
| Subsides en capital | OK |
| Leasings immobiliers : valeur du terrain | OK |
| Constitution conforme au CSA | OK |
La boulangerie est constituée le 4 janvier 2027 : la date est connue. Son plan court jusqu'à la clôture de décembre 2029, au-delà des 24 mois que le CSA exige depuis la constitution. Elle n'a ni ligne en dégressif, ni subside en compte 15, ni leasing : les cinq contrôles sont OK.
Si la camionnette était une ligne ancienne encore marquée en dégressif, le contrôle « Amortissement linéaire des biens » passerait à Attention et écrirait :
- Amortissement dégressif sur « Camionnette de livraison » : non admis pour une société pour les biens acquis dès le 01/01/2020 (art. 196, § 3 CIR 92). À faire : repassez ces lignes en linéaire (Encodage › Investissements).
La pastille compterait ce contrôle de plus à revoir : « ✓ 14 / 16 contrôles · 2 à revoir ».
Les pièges
Ce que ça change · tous les exercices
La source
Art. 215 et 218, § 2 CIR 92 : les régimes des premières années, comptés depuis la constitution (docs/references/fiscal/SOURCES.md, R6, R20). Art. 196, § 3 CIR 92 : pas d'amortissement dégressif pour une société, pour les biens acquis dès le 01/01/2020 (T12).
AR du 29/04/2019 portant exécution du CSA : art. 3:89, § 2, V — un subside en capital est repris au rythme des amortissements du bien qu'il finance ; art. 3:42 — un terrain ne s'amortit pas (textes relus aux lots MOTEUR-3 et MOTEUR-4, docs/rapports/MOTEUR-3-detail.md, MOTEUR-4-detail.md).
CSA : art. 7:11 — le capital d'une SA libéré à la constitution ; art. 5:4, 6:5 et 7:3 — un plan financier d'au moins deux ans depuis la constitution (registre, D263 et D271).
Convention de Fiplan (financial-controls.ts, reserves-fiscales.ts, constats-constitution.ts) : un contrôle par cas, à revoir, jamais bloquant ; aucune ligne existante modifiée ; décision de Vaga V-14 pour le compte 15.