
De controles van de boekhoudstructuur
Een financieel plan is in de eerste plaats een geprojecteerde boekhouding: het moet in evenwicht zijn en coherent met zichzelf. De drie controles van de categorie “Boekhoudstructuur” gaan dat bij elk boekjaar na.
Waarvoor dient het
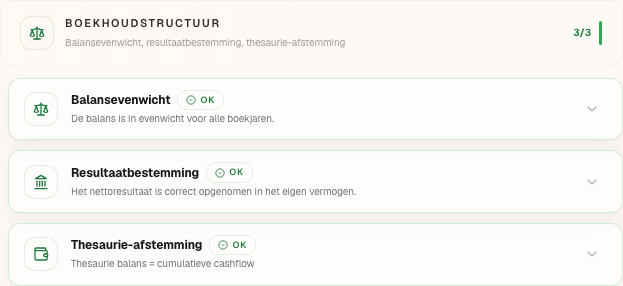
In het paneel Controles van het plan groepeert de categorie Boekhoudstructuur (“Balansevenwicht, resultaatbestemming, thesaurie-afstemming”):
- Balansevenwicht: de activa en de passiva van elk boekjaar verschillen niet meer dan een cent. Daarboven is de controle na te kijken; boven 1% van de activa staat ze op fout.
- Resultaatbestemming: een positief gecumuleerd resultaat kan niet samengaan met een negatief eigen vermogen. Deze controle staat nooit op fout, hoogstens op na te kijken.
- Thesaurie-afstemming: de thesaurie van de balans (de rekeningen 55) is gelijk aan de gecumuleerde thesaurie van het kasstroomoverzicht. Een verschil van meer dan een cent is na te kijken, van meer dan € 100 een fout. Zonder de saldi van het journaal is de controle niet controleerbaar.
De stappen
- Klik op het controlebolletje in de hoofding van het dossier: het paneel Controles van het plan wordt geopend.
- Lees de categorie Boekhoudstructuur: elke controle, haar status en haar detail per boekjaar.
- Lees bij een na te kijken controle de Waarschijnlijke oorzaak en klik daarna op Corrigeren.
Het cijfervoorbeeld · Boulangerie Dupont SRL
| Controle | Status | Wat wordt vergeleken, in 2027 |
|---|---|---|
| Balansevenwicht | OK | activa € 162.923,83 = passiva € 162.923,83 |
| Resultaatbestemming | OK | eigen vermogen € 103.076,13, positief |
| Thesaurie-afstemming | OK | 550000 € 133.416,58 = gecumuleerde thesaurie € 133.416,58 |
De valkuilen
Wat het verandert · alle boekjaren
De bron
Conventies van Fiplan (financial-controls.ts): de drempels van elke controle (een cent, 1% van de activa, € 100) zijn die van de code. Het principe — de balans, de resultatenrekening en de thesaurie afgeleid uit eenzelfde journaal in dubbele boekhouding — is dat van de rekenmotor.
Deze Nederlandse vertaling wordt nog nagelezen door een Nederlandstalige boekhouder. Ziet u iets dat niet klopt? Laat het ons weten via support@fiplan.be.