
Lire le bilan — vue simplifiée et vue légale BNB
Le bilan dit ce que l'entreprise possède et ce qu'elle doit, au dernier jour de chaque exercice. Fiplan le présente de deux façons — simplifiée, pour lire vite, et légale, rubrique par rubrique du schéma BNB — sans jamais changer un montant.
À quoi ça sert
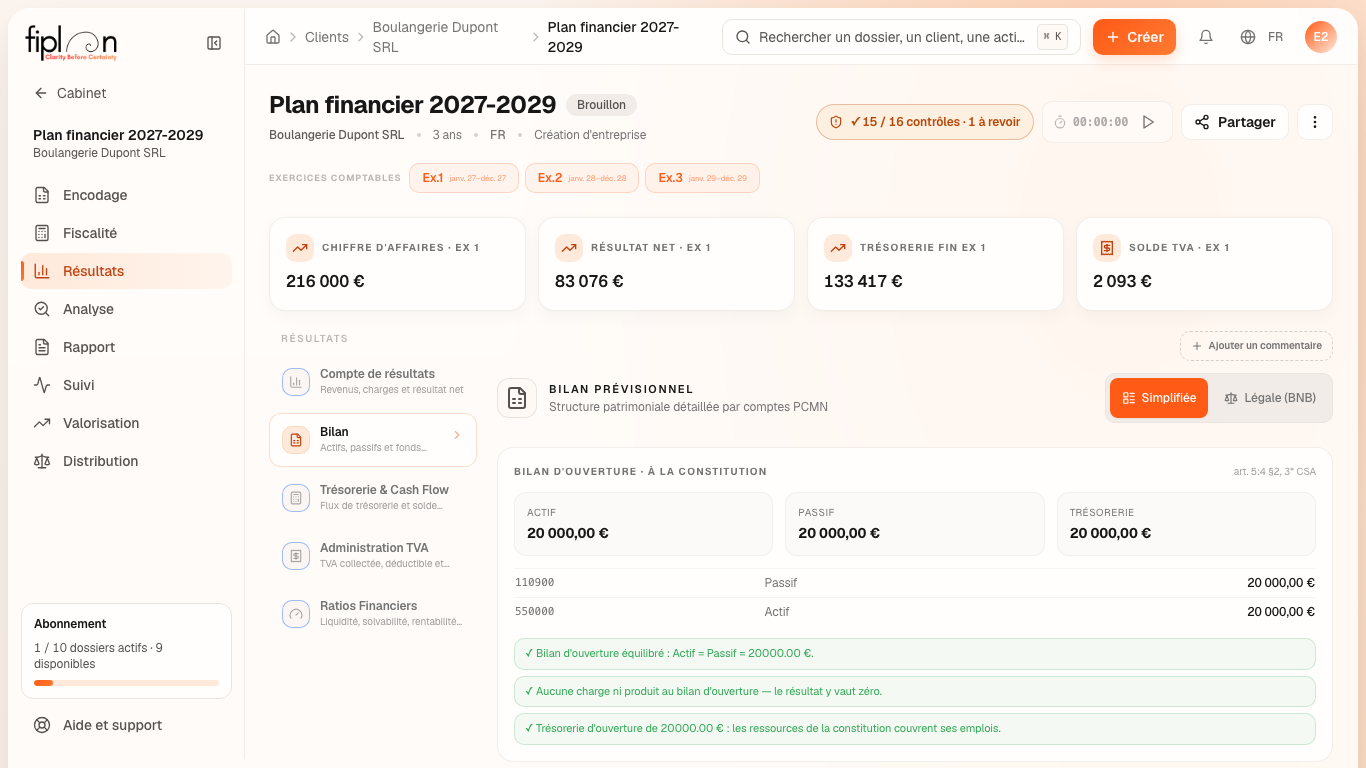
L'onglet Bilan de Résultats montre deux tableaux, ACTIF et PASSIF, une colonne par exercice. Le bouton Simplifiée / Légale (BNB) change la présentation : la vue simplifiée regroupe les postes (actifs immobilisés, actifs circulants, fonds propres, dettes à long et à court terme) ; la vue légale déroule l'arbre du schéma BNB, de « I. Frais d'établissement » à « X. Comptes de régularisation ».
Sous les tableaux, Fiplan vérifie l'équilibre : actif = passif à chaque clôture, au centime.
Les étapes
- Ouvrez Résultats, onglet Bilan.
- Choisissez la vue : Simplifiée (par défaut) ou Légale (BNB).
- Lisez le bloc du bilan d'ouverture, s'il s'agit d'une constitution.
- Vérifiez les pastilles d'équilibre, « Exercice | Actif = Passif ».
- Ouvrez Diagnostic d'équilibre (Débit/Crédit) pour le détail des totaux du journal.
L'exemple chiffré · Boulangerie Dupont SRL
Le bilan du fil rouge, vue simplifiée :
| ACTIF | 2027 | 2028 | 2029 |
|---|---|---|---|
| Actifs immobilisés | 26 666,70 | 20 266,70 | 13 866,70 |
| dont camionnette (242000) | 32 000,00 | 32 000,00 | 32 000,00 |
| dont amortissements actés (249000) | -5 333,30 | -11 733,30 | -18 133,30 |
| Stocks | 2 840,55 | 2 840,55 | 2 840,55 |
| Trésorerie disponible | 133 416,58 | 211 562,56 | 290 639,91 |
| TOTAL ACTIF | 162 923,83 | 234 669,81 | 307 347,16 |
| PASSIF | 2027 | 2028 | 2029 |
|---|---|---|---|
| Apport | 20 000,00 | 20 000,00 | 20 000,00 |
| Bénéfice reporté | 83 076,13 | 163 358,17 | 243 902,22 |
| Fonds propres | 103 076,13 | 183 358,17 | 263 902,22 |
| Emprunt, part à plus d'un an (173000) | 25 718,13 | 17 764,09 | 9 444,64 |
| Emprunt, part à un an au plus (423000) | 7 604,69 | 7 954,04 | 8 319,45 |
| ISOC à payer (450000) | 21 025,38 | 20 094,01 | 20 181,35 |
| TVA à payer (451000) | 2 203,20 | 2 203,20 | 2 203,20 |
| Précompte (453000) et ONSS (454000) | 417,26 + 2 879,04 | 417,26 + 2 879,04 | 417,26 + 2 879,04 |
| TOTAL PASSIF | 162 923,83 | 234 669,81 | 307 347,16 |
L'impôt de 2027 (21 025,38 €) est encore dû au 31 décembre : par convention, Fiplan le paie six mois après la clôture.
Les pièges
Ce que ça change · 2027
La source
Arrêté royal portant exécution du CSA (21 octobre 2018) : le schéma des comptes annuels déposé à la Banque nationale (rubriques I à X de l'actif, I à V des capitaux propres, dettes à plus d'un an et à un an au plus).
Convention de Fiplan (bilan-bnb.ts, bilan-simplifie.ts) : chaque rubrique est la somme des soldes de ses comptes au journal ; la vue simplifiée regroupe les mêmes rubriques.