
Encoder un leasing (location-financement)
Un bien pris en location-financement entre au bilan comme si l'entreprise l'avait acheté à crédit : un actif, une dette. Mais aucun argent n'arrive en banque — il ne fait qu'en sortir, à chaque redevance. Fiplan le traite ainsi, selon l'avis CNC 2015/4.
À quoi ça sert
Dans le module Financements & Apports, un compte 172… (dettes de location-financement) est reconnu comme Leasing / Location-financement. La fenêtre demande alors ce que le contrat et le bien imposent : le montant, le taux, la durée du contrat, et la durée d'utilité du bien, qui peut être plus longue.
Les étapes
- Ouvrez Encodage, puis Financements & Apports, et cliquez sur Nouveau.
- Choisissez le Compte PCMN
172000: Fiplan affiche « Leasing / Location-financement ». Donnez un Intitulé. - Laissez Nouveau contrat (la case sert à reprendre un contrat en cours, voir les pièges).
- Saisissez le Montant du financement (HTVA), la Société de leasing et le Taux TVA des redevances.
- Saisissez la Durée d'utilité (ans) du bien et choisissez la Nature du bien — le journal inscrit le bien au compte de cette rubrique 25 (250, 251 ou 252 ; 251000 pour le four de la boulangerie) ; puis, s'il y en a, le Premier loyer majoré et l'Option d'achat.
- Choisissez la Mise à disposition des fonds (le mois où le bien est livré), la Première échéance, la Durée (exercices) du contrat, le Taux d'intérêt annuel (%) et la Fréquence de remboursement.
- Lisez le tableau de remboursement à droite et cliquez sur Enregistrer.
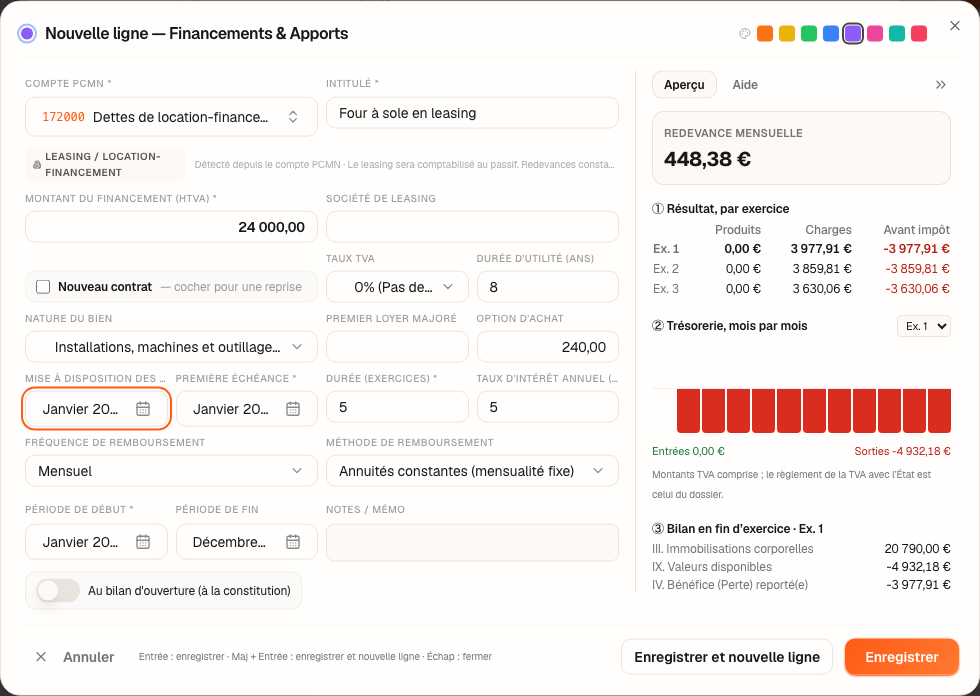
L'exemple chiffré · Boulangerie Dupont SRL
Un four à sole en leasing : 24 000,00 €, sur 5 ans, à 5 %, redevances mensuelles, livré en janvier 2027, option d'achat de 240,00 €, durée d'utilité du four 8 ans, TVA laissée à 0 % (le défaut de l'écran).
Le bien et la dette valent la part du contrat qui reconstitue le capital : le montant moins l'option d'achat, qui n'est pas inscrite au bilan.
La première redevance tombe en février 2027, le mois qui suit la livraison : 448,38 €, dont 349,38 € de capital et 99,00 € d'intérêts. Le four s'amortit sur ses 8 ans d'utilité, non sur les 5 ans du contrat.
| 2027 | Montant |
|---|---|
| Redevances payées (11) : part capital | 3 924,27 |
| Redevances payées : part intérêts (650000) | 1 007,91 |
| Dotation aux amortissements (630200) | 2 970,00 |
| Valeur nette du four au 31/12 | 20 790,00 |
| Dette de leasing au 31/12 | 19 835,73 |
| dont remboursable en 2028, présentée en dettes à un an au plus (422000) | 4 490,75 |
Les pièges
Ce que ça change · 2027
La source
Avis CNC 2015/4 (location-financement) : l'actif et la dette valent la part des redevances qui reconstitue le capital ; chaque redevance se décompose en capital et en intérêts ; le bien s'amortit sur sa durée d'utilité ; l'option d'achat n'est pas portée au bilan.
Plan comptable minimum normalisé : comptes 172 (dettes de location-financement), 25 (immobilisations détenues en location-financement), 422 (part à un an au plus), 650 (charges des dettes).
Code des impôts sur les revenus 1992, art. 66 (modifié par la loi du 25 novembre 2021) : la part déductible des frais d'une voiture, d'une voiture mixte ou d'un minibus, saisie par le comptable (voiture-dna.ts).
Conventions de Fiplan, déclarées dans le code (leasing.ts) : l'intérêt d'une période sur le capital restant dû avant elle (terme échu) ; la première redevance le mois qui suit la livraison ; le premier loyer majoré compté en reconstitution du capital (arbitrage non tranché par l'avis) ; la contrepartie des amortissements au compte 259000.