
Les subsides en capital
Une prime à l'investissement ne se prend pas en résultat le jour où elle arrive : elle accompagne le bien qu'elle finance, et se reprend en produit à mesure que ce bien s'amortit.
À quoi ça sert
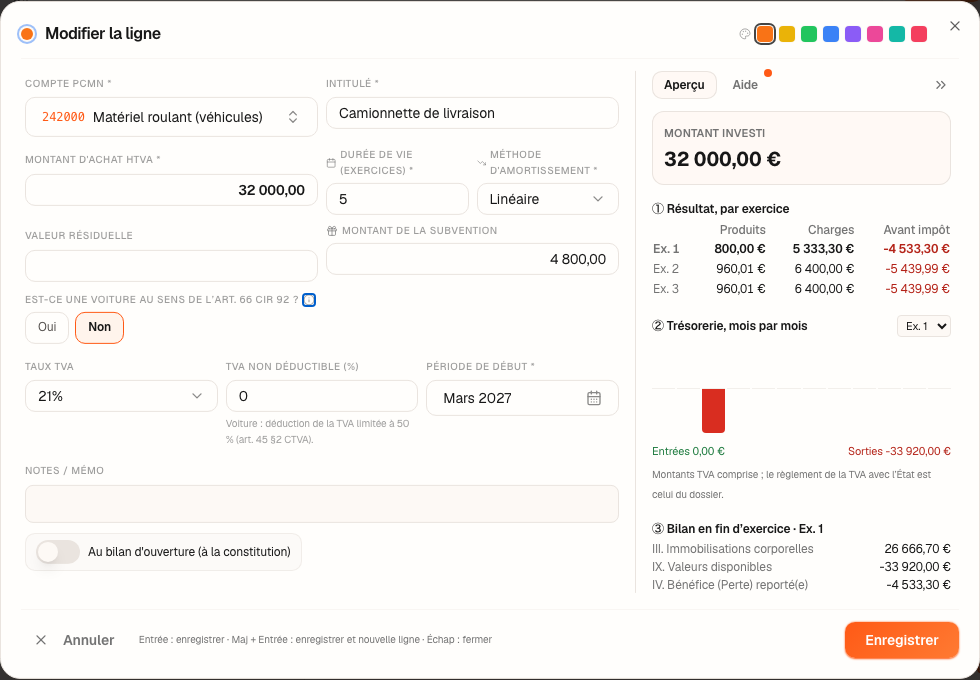
Le subside est un champ de la ligne d'investissement : le Montant de la subvention. Fiplan l'inscrit au compte 150000 (subsides en capital, dans les capitaux propres) le mois de l'acquisition, puis en reprend chaque mois une part en produit, au compte 753000, proportionnelle à la dotation du bien.
Les étapes
- Ouvrez Encodage, puis Investissements, et ouvrez la ligne du bien (ou créez-la avec Nouveau).
- Saisissez le Montant de la subvention, en euros.
- Lisez le plan d'amortissement à droite et cliquez sur Enregistrer.
L'exemple chiffré · Boulangerie Dupont SRL
Supposons que la camionnette de 32 000,00 € reçoive une prime à l'investissement de 4 800,00 € (15 % de sa valeur).
En 2027, la camionnette est amortie de 5 333,30 € (dix mois) : Fiplan reprend 800,00 € du subside en produit ; en 2028, année pleine, 960,01 €. Au 31 décembre 2027, il reste 4 000,00 € de subside au passif.
Les pièges
15…, et Fiplan refuse d'en enregistrer un (décision V-14) : un subside se saisit dans le champ Montant de la subvention de l'investissement qu'il finance. Une ligne 15… encodée avant reste au plan, signalée [D249] : elle n'est jamais reprise en résultat. Déplacez son montant vers l'investissement, puis supprimez-la.Ce que ça change · 2027
La source
Art. 3:71 de l'arrêté royal portant exécution du CSA (cité dans le code) : les subsides en capital sont repris en résultat au rythme de l'amortissement des immobilisations qu'ils financent.
Plan comptable minimum normalisé : comptes 15 (subsides en capital), 753 (subsides en capital et en intérêts).
Convention de Fiplan (journal-engine.ts) : la reprise de chaque mois vaut sa dotation multipliée par le subside et divisée par la base amortissable ; le mois où le bien est entièrement amorti reprend tout le solde du subside.