
Encoder un investissement
Une camionnette de livraison ne coûte pas 32 000 € à l'exercice où on l'achète : elle s'use sur cinq ans. Fiplan l'inscrit à l'actif et répartit son coût sur sa durée de vie — l'amortissement — dans une ligne qu'il crée lui-même.
À quoi ça sert
Un investissement (classe 2) est un bien que l'entreprise utilise plusieurs années. Son achat sort de la trésorerie le mois où il est payé ; sa charge, la dotation aux amortissements, se répartit sur sa durée de vie.
Les étapes
- Ouvrez Encodage, puis Investissements, et cliquez sur Nouveau.
- Choisissez le Compte PCMN du bien — par exemple
242000, matériel roulant — et l'Intitulé. - Saisissez le Montant d'achat HTVA.
- Saisissez la Durée de vie (exercices) (de 1 à 33). La Méthode d'amortissement est linéaire.
- Si le bien sera revendu à la fin, sa Valeur résiduelle ; s'il est subventionné, le Montant de la subvention.
- Sur un compte 240000 ou 242000, répondez à Est-ce une voiture au sens de l'art. 66 CIR 92 ? : Non si le bien n'est ni une voiture, ni une voiture mixte, ni un minibus ; sinon Oui, puis saisissez la Part déductible (%) des frais de cette voiture — Fiplan n'en propose aucune, et l'enregistrement l'attend.
- Vérifiez le Taux TVA (21 % proposé) et, si la TVA n'est pas entièrement déductible, la TVA non déductible (%).
- Choisissez la Période de début : le mois de l'achat. Lisez la décomposition à droite et cliquez sur Enregistrer. Fiplan crée la ligne « Dotation amort. – … ».
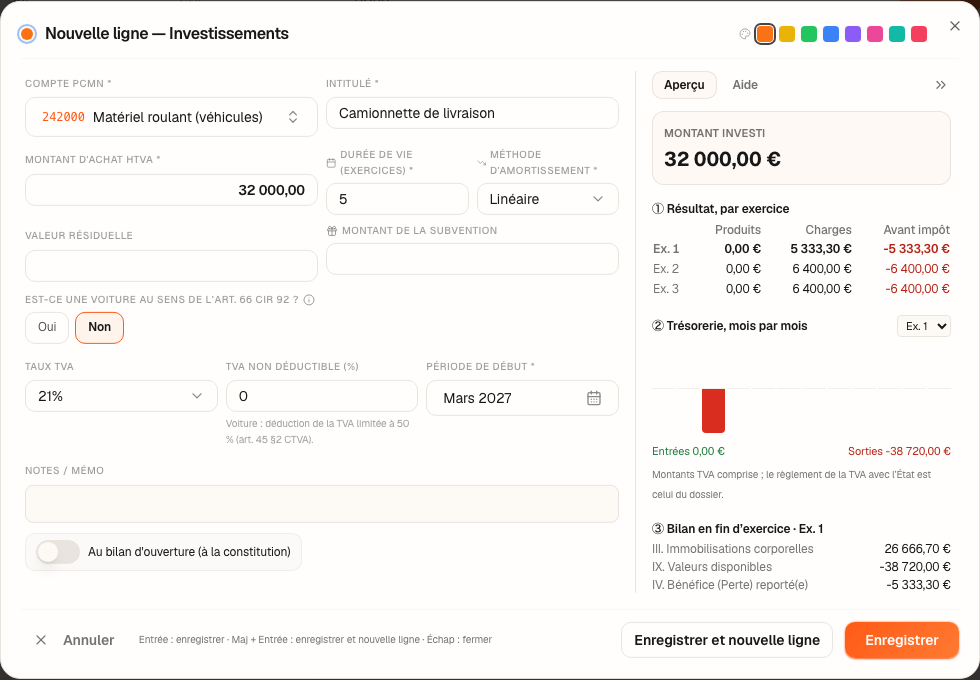
L'exemple chiffré · Boulangerie Dupont SRL
Une camionnette de livraison de 32 000,00 € HTVA, TVA 21 %, achetée en mars 2027, amortie en 5 ans, sans valeur résiduelle.
| Décomposition | Montant |
|---|---|
| Prix HTVA | 32 000,00 |
| TVA | 6 720,00 |
| dont récupérable | 6 720,00 |
| Coût amortissable | 32 000,00 |
Dotation annuelle (compte 630200) | 6 400,00 |
Chaque annuité se répartit sur les douze mois qui suivent l'achat, soit 533,33 € par mois (le centime restant tombe sur le douzième mois). L'exercice 2027 porte 10 mois (mars à décembre).
| Exercice | Dotation | Valeur nette au 31 décembre |
|---|---|---|
| 2027 | 5 333,30 | 26 666,70 |
| 2028 | 6 400,00 | 20 266,70 |
| 2029 | 6 400,00 | 13 866,70 |
Sur le compte 242000, la fenêtre pose la question de l'art. 66. Le fil rouge répond Non — une hypothèse de l'exemple : la camionnette n'est ni une voiture, ni une voiture mixte, ni un minibus. Si c'était une voiture déductible à 75 %, Fiplan réintégrerait en dépenses non admises 25 % de chaque dotation : 1 333,33 € en 2027, sur les 5 333,30 € de dotation de l'exercice.
Les pièges
Ce que ça change · 2027
La source
Plan comptable minimum normalisé (annexe 1re de l'arrêté royal du 21 octobre 2018) : classe 2 (24 : mobilier et matériel roulant ; 249 : amortissements actés) et compte 630 (dotations aux amortissements).
Code des impôts sur les revenus 1992, art. 196, § 3 : l'amortissement dégressif exclu pour les sociétés ; art. 66 (modifié par la loi du 25 novembre 2021) : la part déductible des frais d'une voiture, d'une voiture mixte ou d'un minibus (SPF Finances, explications de la déclaration ISOC, exercice d'imposition 2026, p. 18-19). La part non déductible des amortissements est réintégrée en dépenses non admises (voiture-dna.ts).
Conventions de Fiplan, déclarées dans le code (plan-amortissement.ts, companion-depreciation.ts) : annuités réparties au centime sans perte ; chaque annuité court sur douze mois à partir du mois d'achat.