
De controles van de financiële coherentie
Een geëncodeerde lijn belooft boekingen: een afschrijving per jaar, een aflossing per maand, btw op elke verkoop. De categorie “Financiële Coherentie” gaat na of het plan ze bevat, en of het verlaagd tarief van de belasting verworven is.
Waarvoor dient het
In het paneel Controles van het plan groepeert de categorie Financiële Coherentie:
- Afschrijvingen coherent: de afschrijvingen in de resultatenrekening zijn gelijk aan het afschrijvingsplan van de investeringen; de gecumuleerde afschrijvingen overschrijden de brutowaarde niet.
- Schulden LT/KT vs aflossingsschema's: een terug te betalen financiering heeft wel degelijk een schuld op lange termijn op de balans, en geen enkele schuld is negatief.
- BTW-consistentie: een gewone btw-plichtige die verkoopt, factureert btw; een dossier in de vrijstellingsregeling, vrijgesteld of niet btw-plichtig, boekt er geen.
- Aanmerking voor verlaagd KMO-tarief: de voorwaarden van het verlaagd tarief van de vennootschapsbelasting zijn voor elk boekjaar ingevuld. Deze controle staat nooit op fout, hoogstens op na te kijken.
Wanneer een voorwaarde van het verlaagd tarief niet is ingevuld, is de controle na te kijken en toont ze onder haar titel, altijd zichtbaar: de ontbrekende voorwaarden, één voor één genoemd; een tabel Belastbare grondslag · VenB aan het verlaagd tarief · VenB aan het gewone tarief · Verschil, per boekjaar en voor het Plan; de formule van het verschil; en de zin “Dit voorbehoud staat ook in het PDF-rapport.”. Wanneer een voorwaarde op “Non” staat, geldt het gewone tarief: de controle blijft OK, en haar detail schrijft de reden voor elk boekjaar.
De stappen
- Open het paneel Controles van het plan vanuit het controlebolletje.
- Lees de categorie Financiële Coherentie.
- Lees voor de aanmerking voor het verlaagd tarief wat er op het spel staat, onder de titel, en klik daarna op Aanvullen in Fiscaliteit: het tabblad Fiscaliteit wordt geopend, waar u de voorwaarden beantwoordt.
- Klap een controle open (▾) om haar detail per boekjaar te lezen.
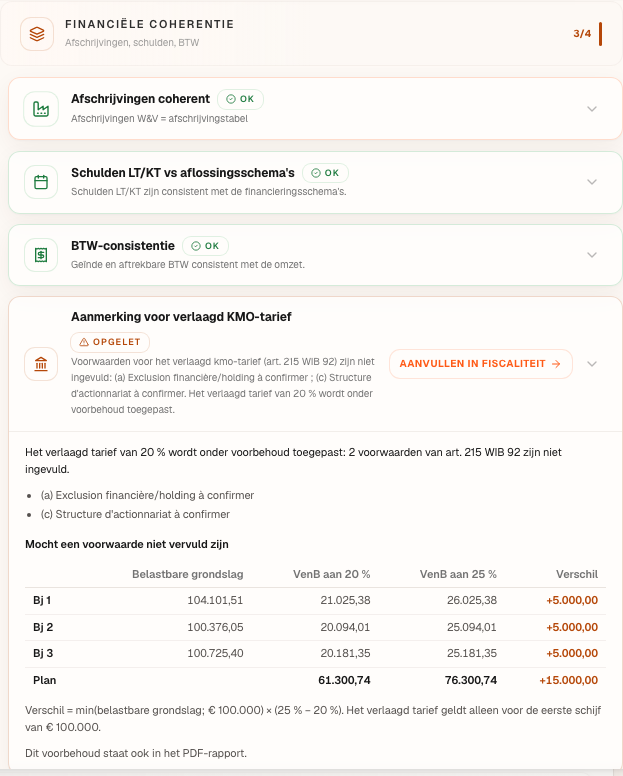
Het cijfervoorbeeld · Boulangerie Dupont SRL
| Controle | Status |
|---|---|
| Afschrijvingen coherent | OK |
| Schulden LT/KT vs aflossingsschema's | OK |
| BTW-consistentie | OK |
| Aanmerking voor verlaagd KMO-tarief | Opgelet |
De bakkerij heeft de voorwaarden (a) en (c) van het verlaagd tarief nog niet beantwoord. De controle is na te kijken en schrijft: “Het verlaagd tarief van 20 % wordt onder voorbehoud toegepast: 2 voorwaarden van art. 215 WIB 92 zijn niet ingevuld.” Daarna, mocht een voorwaarde niet vervuld zijn:
| Boekjaar | Belastbare grondslag | VenB aan 20 % | VenB aan 25 % | Verschil |
|---|---|---|---|---|
| 2027 | 104.101,51 | 21.025,38 | 26.025,38 | +5.000,00 |
| 2028 | 100.376,05 | 20.094,01 | 25.094,01 | +5.000,00 |
| 2029 | 100.725,40 | 20.181,35 | 25.181,35 | +5.000,00 |
| Plan | 61.300,74 | 76.300,74 | +15.000,00 |
Het scherm schrijft het voluit: “Verschil = min(belastbare grondslag; € 100.000) × (25 % − 20 %). Het verlaagd tarief geldt alleen voor de eerste schijf van € 100.000.” Deze controle bepaalt het controlebolletje van het dossier, oranje: ✓ 15 / 16 controles · 1 na te kijken (“EBITDA-coherentie”, niet van toepassing, wordt niet geteld).
De valkuilen
Wat het verandert · alle boekjaren
De bron
Art. 215 WIB 92: de voorwaarden van het verlaagd tarief van de vennootschapsbelasting, het tarief van 20% op de eerste schijf van € 100.000 (zie het hoofdstuk Fiscaliteit; docs/references/fiscal/SOURCES.md, R1, R2).
Conventies van Fiplan (financial-controls.ts, reserve-taux-reduit.ts): de drempels van de verschillen (een cent, € 100), de status van elke controle, en wat er bij het verlaagd tarief op het spel staat — het verschil, op de cent, tussen de VenB tegen het gewone tarief en de VenB tegen het verlaagd tarief — zijn die van de code.
Deze Nederlandse vertaling wordt nog nagelezen door een Nederlandstalige boekhouder. Ziet u iets dat niet klopt? Laat het ons weten via support@fiplan.be.