
De conformiteit van de invoer
Een lijn kan juist in het journaal staan en toch tegen een regel ingaan: een goed dat degressief wordt afgeschreven, een subsidie die nooit in resultaat wordt genomen, grond die wordt afgeschreven. De categorie “Conformiteit van de invoer” noemt die lijnen, één voor één, en zegt wat u moet doen.
Waarvoor dient het
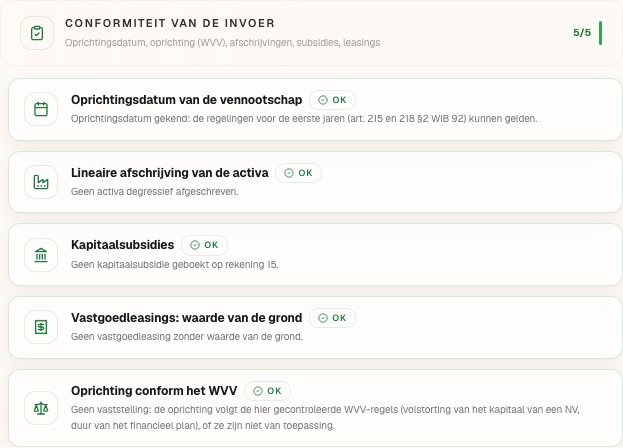
In het paneel Controles van het plan groepeert de categorie Conformiteit van de invoer vijf controles. Elke controle staat op OK zonder het geval, en is na te kijken (Opgelet) met het geval, nooit op fout: haar tekst noemt de betrokken lijnen, tussen aanhalingstekens, en eindigt met “Te doen: …”.
| Controle | Na te kijken wanneer… | Wat u doet |
|---|---|---|
| Oprichtingsdatum van de vennootschap | de klantenfiche vermeldt de oprichtingsdatum niet, voor een dossier dat geen oprichting is: de regelingen voor de eerste jaren (art. 215 en 218, § 2 WIB 92) worden niet toegepast | ze invullen op de klantenfiche — de controle heeft geen knop |
| Lineaire afschrijving van de activa | een oude investeringslijn wordt nog degressief afgeschreven | Corrigeren opent de encodering, module Investeringen: zet ze terug op lineair |
| Kapitaalsubsidies | een oude lijn van Financieringen & Inbrengen draagt een subsidie op rekening 15: ze wordt nooit in resultaat genomen | Corrigeren opent Financieringen & Inbrengen: boek de subsidie in het veld Subsidiebedrag van de investering die ze financiert, en verwijder daarna de lijn |
| Vastgoedleasings: waarde van de grond | een vastgoedleasing heeft geen waarde van de grond: het hele goed wordt afgeschreven, grond inbegrepen | Corrigeren opent Financieringen & Inbrengen: vul de Waarde van de grond in op de leasinglijn |
| Oprichting conform het WVV | een oprichting aangemaakt vóór deze controle volgt het WVV niet: het volgestorte kapitaal van een NV, of een plan van minder dan twee jaar sinds de oprichting | het volgestorte deel van de inbreng (Corrigeren, Financieringen & Inbrengen); de duur van het plan, in de parameters van het dossier, zonder knop |
De stappen
- Open het paneel Controles van het plan vanuit het controlebolletje van het dossier.
- Ga naar de categorie Conformiteit van de invoer: haar hoofding telt de controles op OK, op vijf.
- Lees de tekst van een na te kijken controle: ze noemt elke betrokken lijn en eindigt met wat u moet doen.
- Klik op Corrigeren als de knop er staat: het paneel sluit en de encodering opent op de juiste module.
- Corrigeer de lijn en sla op: de controle staat weer op OK, en het controlebolletje volgt.
Het cijfervoorbeeld · Boulangerie Dupont SRL
| Controle | Status |
|---|---|
| Oprichtingsdatum van de vennootschap | OK |
| Lineaire afschrijving van de activa | OK |
| Kapitaalsubsidies | OK |
| Vastgoedleasings: waarde van de grond | OK |
| Oprichting conform het WVV | OK |
De bakkerij is opgericht op 4 januari 2027: de datum is gekend. Haar plan loopt tot de afsluiting van december 2029, langer dan de 24 maanden die het WVV vanaf de oprichting eist. Ze heeft geen degressieve lijn, geen subsidie op rekening 15 en geen leasing: de vijf controles staan op OK.
Als de bestelwagen een oude lijn was die nog als degressief gemarkeerd staat, zou de controle “Lineaire afschrijving van de activa” op Opgelet gaan en schrijven:
- Degressieve afschrijving op « Camionnette de livraison »: niet toegestaan voor een vennootschap voor activa verkregen vanaf 01/01/2020 (art. 196, § 3 WIB 92). Te doen: zet deze lijnen terug op lineair (Encodering › Investeringen).
Het controlebolletje zou die extra na te kijken controle tellen: “✓ 14 / 16 controles · 2 na te kijken”.
De valkuilen
Wat het verandert · alle boekjaren
De bron
Art. 215 en 218, § 2 WIB 92: de regelingen voor de eerste jaren, geteld vanaf de oprichting (docs/references/fiscal/SOURCES.md, R6, R20). Art. 196, § 3 WIB 92: geen degressieve afschrijving voor een vennootschap, voor activa verkregen vanaf 01/01/2020 (T12).
KB van 29/04/2019 tot uitvoering van het WVV: art. 3:89, § 2, V — een kapitaalsubsidie wordt in resultaat genomen in het ritme van de afschrijvingen van het goed dat ze financiert; art. 3:42 — grond wordt niet afgeschreven (teksten herlezen in de loten MOTEUR-3 en MOTEUR-4, docs/rapports/MOTEUR-3-detail.md, MOTEUR-4-detail.md).
WVV: art. 7:11 — het kapitaal van een NV, volgestort bij de oprichting; art. 5:4, 6:5 en 7:3 — een financieel plan van minstens twee jaar vanaf de oprichting (register, D263 en D271).
Conventie van Fiplan (financial-controls.ts, reserves-fiscales.ts, constats-constitution.ts): één controle per geval, na te kijken, nooit blokkerend; geen enkele bestaande lijn gewijzigd; beslissing van Vaga V-14 voor rekening 15.
Deze Nederlandse vertaling wordt nog nagelezen door een Nederlandstalige boekhouder. Ziet u iets dat niet klopt? Laat het ons weten via support@fiplan.be.