
Les dépenses non admises (DNA)
Une charge comptable n'est pas toujours déductible : une partie peut être « non admise ». Le résultat comptable n'en change pas ; l'impôt, si. Fiplan réintègre la part que vous déclarez.
À quoi ça sert
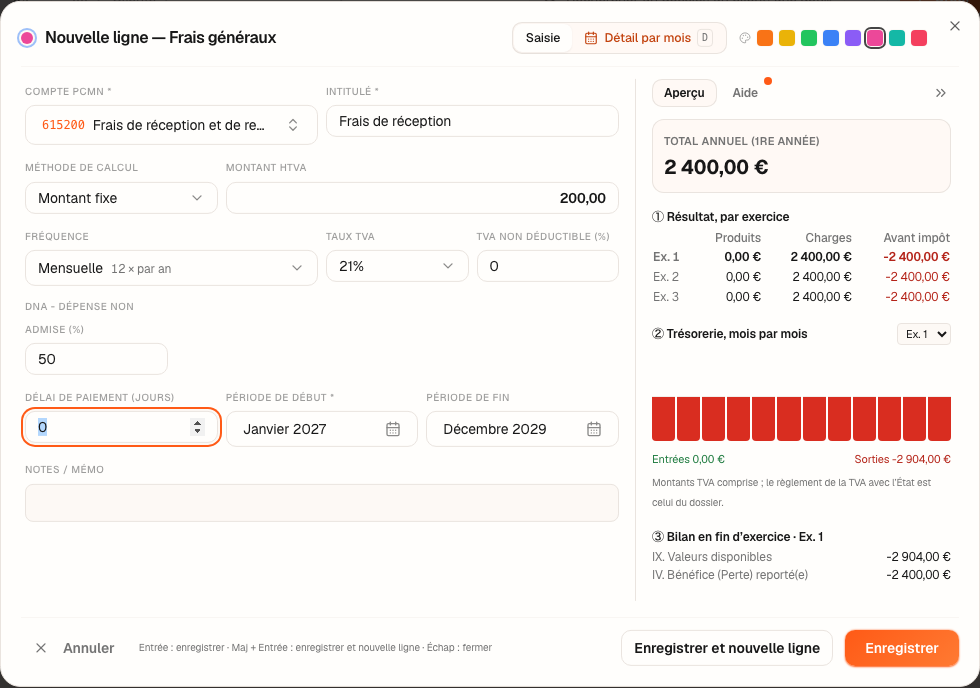
Sur une ligne de Frais généraux, le champ DNA - Dépense non admise (%) dit quelle part de la charge n'est pas déductible. La charge reste entière au compte de résultats ; Fiplan ajoute cette part au résultat avant impôt pour calculer la base imposable de l'ISOC. Le pourcentage est le vôtre : Fiplan ne le propose pas.
Les étapes
- Ouvrez Encodage, puis Frais généraux, et la ligne de la charge.
- Saisissez la DNA - Dépense non admise (%).
- Cliquez sur Enregistrer. Le récapitulatif fiscal de l'encodage montre les DNA de l'exercice.
L'exemple chiffré · Boulangerie Dupont SRL
Supposons des frais de réception de 200,00 € par mois, encodés avec 50 % de DNA (TVA laissée à 0 % pour l'exemple). En 2027 :
| Montant | |
|---|---|
| Charge de l'exercice | 2 400,00 |
| Résultat avant impôt (EBT) | 101 701,51 |
| DNA réintégrées | 1 200,00 |
| Base imposable | 102 901,51 |
| ISOC | 20 725,38 |
La charge diminue l'impôt, la réintégration en reprend une part : au total, l'ISOC de 2027 varie de -300,00 €.
Les pièges
Ce que ça change · 2027
La source
Convention de Fiplan (recapitulatif-fiscal.ts, tax-bridge.ts) : la DNA d'une ligne vaut sa charge de l'exercice multipliée par le pourcentage encodé ; la base imposable est le résultat avant impôt augmenté des DNA. Le pourcentage applicable à chaque dépense relève du CIR 92 et n'est pas proposé par Fiplan.