
Les versements anticipés et la majoration
L'impôt des sociétés se paie d'avance, en quatre versements ; à défaut, il est majoré. Fiplan calcule cette majoration au taux de l'exercice d'imposition, retranche l'avantage de chaque versement, et ajoute le reste à l'impôt.
À quoi ça sert
Dans l'onglet Fiscalité, l'interrupteur Versements anticipés (VA) dit si la société paie son impôt d'avance, et quelle part par trimestre (25 % chacun par défaut). Fiplan calcule ensuite, pour chaque exercice :
- la majoration brute : l'impôt de l'exercice × le taux de majoration de son exercice d'imposition ;
- les avantages : chaque versement × son taux d'avantage, plus élevé pour les premiers ;
- la majoration nette : la brute moins les avantages, jamais négative, ajoutée à l'impôt.
Une petite société n'est pas majorée pendant ses trois premiers exercices comptables depuis sa constitution.
Les étapes
- Ouvrez l'onglet Fiscalité, section Impôt des Sociétés (ISoc).
- Laissez Versements anticipés (VA) désactivé, ou activez-le et répartissez la Part de l'impôt versée par trimestre.
- Cliquez sur Enregistrer les paramètres fiscaux.
- En bas du compte de résultats, dépliez Hypothèses fiscales retenues : une majoration due s'y lit sous le titre Majoration insuffisance de versements anticipés · art. 218 CIR 92, une ligne par exercice.
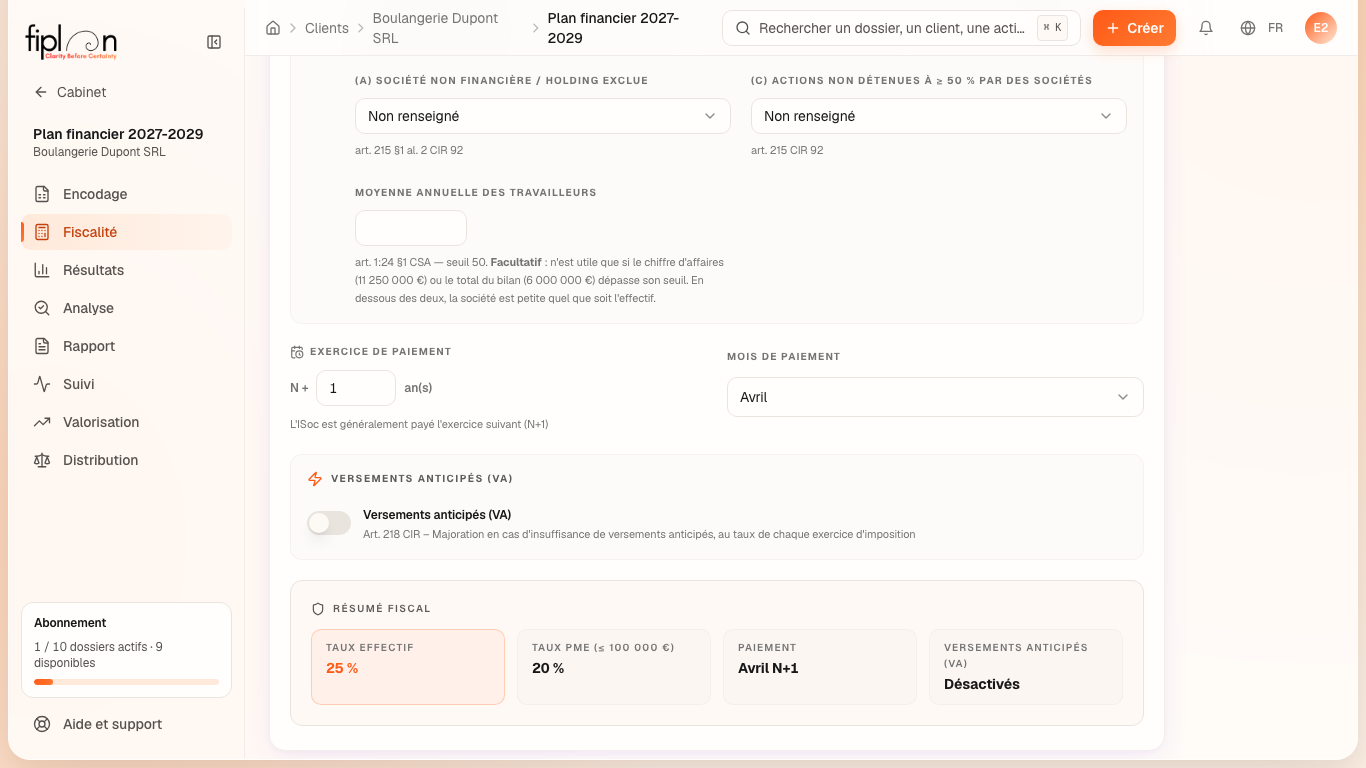
L'exemple chiffré · Boulangerie Dupont SRL
La boulangerie est une petite société dans ses 3 premiers exercices : Fiplan l'exempte, aucune majoration ne s'ajoute à son impôt, et le bas du compte de résultats n'en affiche aucune.
Si elle n'était pas exemptée, sur l'impôt de 2029 (20 181,35 €), au taux de majoration de 6,75 % :
| Situation | Majoration brute | Avantages | Majoration nette |
|---|---|---|---|
| Aucun versement anticipé | 1 362,24 | 0,00 | 1 362,24 |
| 25 % par trimestre (5 045,34 € chacun) | 1 362,24 | 1 362,24 | 0,00 |
Les avantages des quatre versements valent 9 %, 7,5 %, 6 % et 4,5 % de leur montant : quatre quarts de l'impôt neutralisent exactement la majoration.
Sans versement, le bas du compte de résultats écrirait, sous son titre :
- Ex 3 : base 20 181,35 € · taux global 6,75 % · brute 1 362,24 € − avantages 0,00 € = majoration nette 1 362,24 €
suivi d'un conseil : augmenter les versements anticipés, VA1 et VA2 d'abord, dont l'avantage est le plus élevé.
Les pièges
Ce que ça change · 2027
La source
Art. 218 CIR 92 : la majoration pour insuffisance de versements anticipés ; § 2 : aucune majoration pour une petite société sur ses trois premiers exercices comptables depuis sa constitution.
SPF Finances, « Versements anticipés », exercice d'imposition 2027 : taux de majoration de 6,75 % ; avantages de 9 %, 7,5 %, 6 % et 4,5 % (relevés au docs/references/fiscal/SOURCES.md, R18d, R19d, R20).