
La TVA dans le plan — régimes et paramètres
Pour un assujetti ordinaire, la TVA facturée et la TVA payée se compensent à chaque déclaration. Pour une entreprise qui ne facture pas la TVA, celle de ses achats est un coût. Le régime se règle une fois, dans l'onglet Fiscalité.
À quoi ça sert
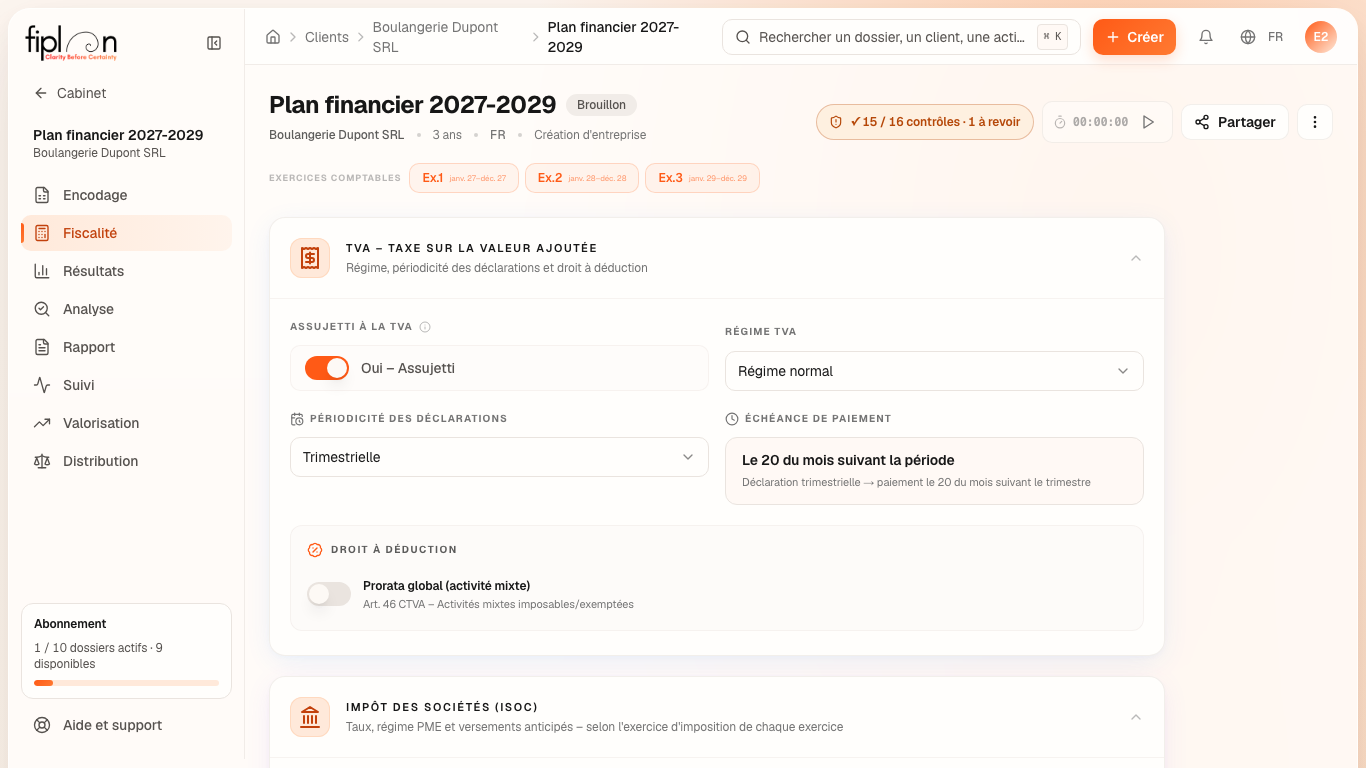
La section TVA – Taxe sur la Valeur Ajoutée de l'onglet Fiscalité porte :
- Assujetti à la TVA ; le Régime TVA : régime normal, franchise (petite entreprise) ou exempté (art. 44) ;
- pour le régime normal, la Périodicité des déclarations — mensuelle ou trimestrielle — et le Prorata global (activité mixte).
Selon ce régime, Fiplan traite la TVA des lignes encodées :
| Statut | TVA sur les ventes | TVA sur les achats |
|---|---|---|
| Assujetti ordinaire | facturée, reversée | récupérée |
| Activité mixte (prorata) | facturée, reversée | récupérée au prorata ; le reste est un coût |
| Franchise, exempté, non assujetti | aucune | un coût : elle s'ajoute à la charge ou au prix du bien |
Les étapes
- Ouvrez l'onglet Fiscalité, section TVA – Taxe sur la Valeur Ajoutée.
- Choisissez le statut et le régime.
- En régime normal, choisissez la périodicité et, pour une activité mixte, le prorata.
- Cliquez sur Enregistrer les paramètres fiscaux.
L'exemple chiffré · Boulangerie Dupont SRL
La boulangerie est assujettie ordinaire, avec des déclarations trimestrielles (le défaut). En 2027, la TVA facturée (12 960,00 €) et la TVA récupérée (10 867,20 €, camionnette comprise) laissent un solde de 2 092,80 € dû à l'État sur l'année. Au premier trimestre, la camionnette rend la déclaration créditrice : Fiplan fait rembourser ce crédit en juin 2027.
Les pièges
Ce que ça change · 2027
La source
Code de la TVA : la déduction (art. 45), le prorata général d'un assujetti mixte (art. 46), l'exemption (art. 44), le régime de la franchise des petites entreprises (art. 56bis). SPF Finances, « Déclaration périodique TVA » et « Nouvelle chaîne TVA » (délais de paiement et de remboursement).
Convention de Fiplan (vat-admin.ts) : le statut dérivé des paramètres du dossier ; à défaut de paramètres, l'assujetti ordinaire.