
Les pertes fiscales antérieures et la corbeille
Une perte fiscale ne se perd pas : elle se reporte sur les bénéfices des années suivantes. Fiplan la déduit de la base imposable du plan, exercice après exercice, sans limite de temps, dans la limite de la « corbeille ».
À quoi ça sert
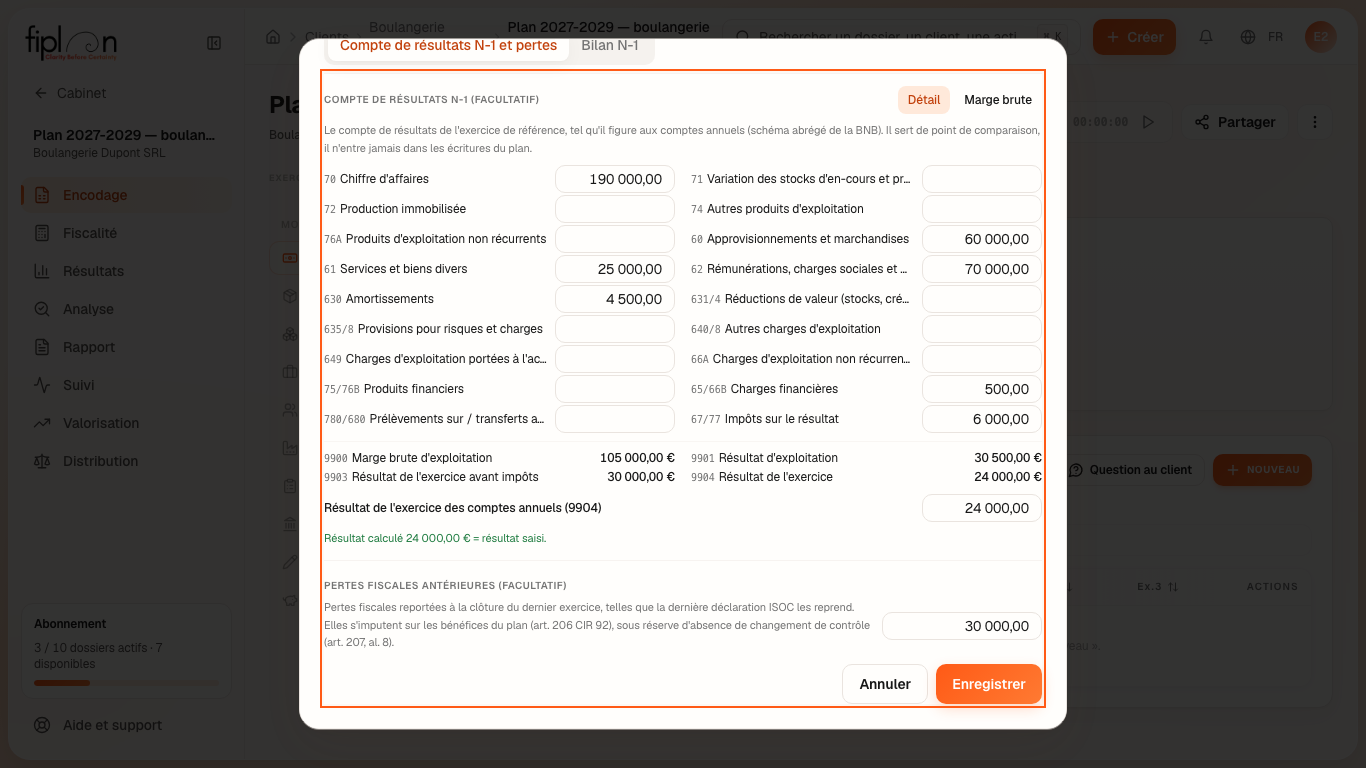
Les Pertes fiscales antérieures (facultatif) se déclarent à la création du dossier d'une société existante, et se corrigent ensuite par Corriger le N-1 (compte de résultats, pertes fiscales). Une société qui se constitue n'en a pas.
Chaque exercice, Fiplan impute ces pertes sur la base imposable :
- jusqu'à 1 000 000 € de base, sans limite ;
- au-delà, sur 70 % de l'excédent seulement ;
- sans aucune limite pour une petite société pendant ses quatre premières périodes imposables.
Ce qui ne s'impute pas est reporté sur l'exercice suivant. Les pertes ne s'imputent jamais sur la dépense non admise de l'avantage de toute nature d'une voiture : elle reste dans la base imposable (art. 198, § 1er, 9° et 9°bis CIR 92).
Les étapes
- À la création d'une société existante, saisissez les Pertes fiscales antérieures (facultatif).
- Pour les corriger plus tard, ouvrez le menu du dossier, puis Corriger le N-1 (compte de résultats, pertes fiscales).
- En bas du compte de résultats, dépliez Hypothèses fiscales retenues : la ligne « Pertes fiscales antérieures … imputées sur les bénéfices du plan » y figure, et le rapport PDF la reprend.
L'exemple chiffré · Boulangerie Dupont SRL
La Boulangerie Dupont naît en 2027 : elle n'a pas de pertes antérieures. Si c'était une société existante portant 30 000,00 € de pertes, Fiplan les imputerait dès 2027 :
| 2027 | Montant |
|---|---|
| Base imposable avant imputation | 104 101,51 |
| Pertes imputées | 30 000,00 |
| Base imposable | 74 101,51 |
| ISOC, au taux réduit | 14 820,30 |
Soit 6 205,08 € d'impôt en moins. En bas du compte de résultats, le bloc « Hypothèses fiscales retenues · 1 » l'écrirait ainsi :
- Pertes fiscales antérieures de 30 000,00 € imputées sur les bénéfices du plan (art. 206 CIR 92) : reports repris sous réserve d’absence de changement de contrôle (art. 207, al. 8, CIR 92).
La corbeille ne joue qu'au-delà d'un million : sur une base de 1 500 000 €, la déduction serait plafonnée à
Les pièges
Ce que ça change · 2027
La source
Art. 206 CIR 92 : les pertes antérieures se déduisent sans limite de temps. Art. 207 CIR 92 : la corbeille, 1 000 000 € plus 70 % de l'excédent (al. 5) ; aucune limite pour une petite société pendant ses quatre premières périodes imposables (al. 6) ; l'extinction des pertes en cas de changement de contrôle (al. 8). SPF Finances, explications de la déclaration à l'ISOC, exercice d'imposition 2026 (docs/references/fiscal/SOURCES.md, R7, R8, R11, R12).