
Le précompte mobilier sur les dividendes
Un dividende ne se verse pas brut : la société retient le précompte mobilier et le reverse à l'État. Fiplan l'écrit au journal avec le dividende, au taux de l'exercice d'imposition du paiement.
À quoi ça sert
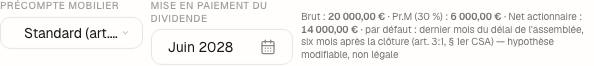
Dans l'affectation du résultat, le champ Précompte mobilier propose : Standard (art. 269, § 1er CIR 92), VVPR-bis (art. 269, § 2 CIR 92) — nécessite confirmation, Liquidation — taux personnalisé et Personnalisé. Le taux standard est lu dans les règles de l'exercice d'imposition qui suit le paiement. Le taux VVPR-bis suit le rang de l'exercice réparti après celui de l'apport et le mois de paiement : 20 % pour le 2e exercice après l'apport (apport au plus tard le 31/12/2025), 15 % pour le 3e et les suivants, 18 % pour un dividende payé à partir de juillet 2026 ; avant le 2e exercice, le taux de base.
Les étapes
- Dans Affectation du résultat, saisissez un Dividende brut (471).
- Choisissez le Précompte mobilier et, si besoin, la Mise en paiement du dividende.
- Lisez le résumé « Brut · Pr.M · Net actionnaire » et cliquez sur Enregistrer.
L'exemple chiffré · Boulangerie Dupont SRL
Sur le dividende de 20 000,00 € décidé pour 2027, au taux standard de 30 % :
Marie Dupont reçoit 14 000,00 € en juin 2028 ; la société reverse 6 000,00 € en juillet 2028.
Les pièges
Ce que ça change · 2028
La source
SPF Finances, « Précompte mobilier » : « Le taux de base du précompte mobilier s'élève à 30 % du revenu » (docs/references/fiscal/SOURCES.md, R21).
SPF Finances, notices 273A-Div 2025 et 2026 (table de classification des revenus, art. 269, § 2, CIR 92) : code 21 puis 211, 20 % pour « la répartition bénéficiaire du 2e exercice comptable après celui de l'apport au capital […] lorsque cet apport est effectué au plus tard le 31.12.2025 » ; code 31, 15 % puis 18 % pour « les 3e exercice comptable et suivants », « Mesure applicable aux dividendes attribués ou mis en paiement à partir du 01.07.2026 ».
Convention de Fiplan (precompte-mobilier.ts) : le précompte reversé le mois qui suit le paiement du dividende.