
Les hypothèses fiscales retenues
Un impôt calculé sur des suppositions doit les dire. À l'écran, Fiplan sépare ce qui est à savoir, en bas du compte de résultats, de ce qui est à corriger, dans les contrôles du plan. Le rapport, lui, garde toutes les lignes.
À quoi ça sert
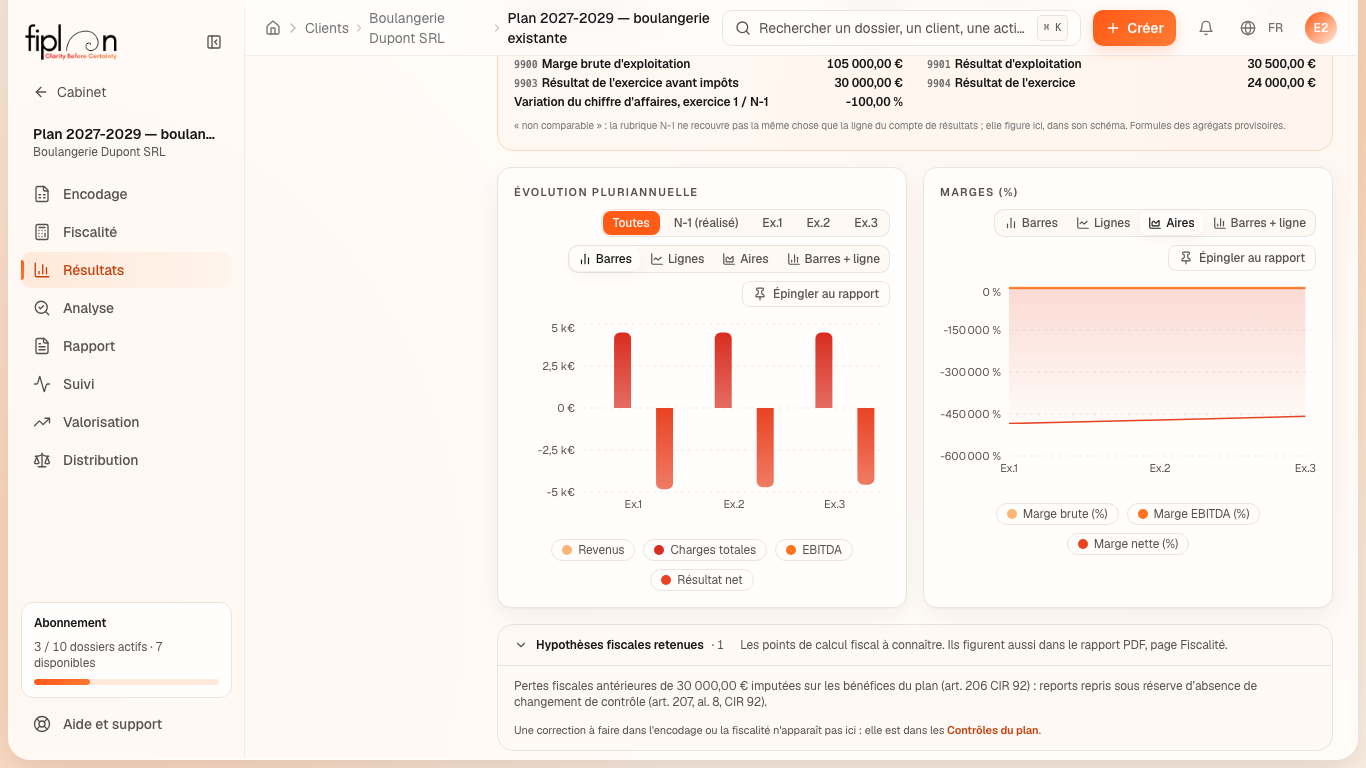
En bas de l'onglet Compte de résultats, sous les graphiques, un bloc gris et replié s'intitule Hypothèses fiscales retenues, suivi du nombre de ses lignes (« · n »), avec ce sous-titre : « Les points de calcul fiscal à connaître. Ils figurent aussi dans le rapport PDF, page Fiscalité. » Il n'apparaît que s'il a au moins une ligne. Il ne contient que ce qui est à savoir ; ce qui demande une correction est un contrôle « à revoir » de la pastille. Le rapport PDF (page Fiscalité, ou Hypothèses quand le modèle n'a pas de page Fiscalité) et l'Excel écrivent toutes les lignes, chacune en une ligne, sans encadré :
| Ligne | Quand elle apparaît | À l'écran | Dans le PDF et l'Excel |
|---|---|---|---|
| L'exercice de durée non standard | un exercice ne dure pas douze mois | en bas de Résultats | bloc « Hypothèses fiscales retenues » |
| Les versements anticipés d'un exercice ≠ 12 mois | idem | en bas de Résultats | idem |
| Les pertes fiscales antérieures | elles sont imputées sur le plan | en bas de Résultats | idem |
| Le seuil de rémunération provisoire | il décide de l'éligibilité au taux réduit | en bas de Résultats | idem |
| L'impôt non calculé | le dossier est celui d'une personne physique ou d'une ASBL | en bas de Résultats | idem |
| La majoration pour insuffisance de versements anticipés | une majoration nette est due | en bas de Résultats, sous son titre | PDF : tableau « Versements anticipés (VA) » ; Excel : feuille de la fiscalité — la ligne de la majoration |
| Le taux réduit sous réserve, et le résumé par exercice | une condition de l'art. 215 n'est pas renseignée, ou un exercice n'est pas pleinement éligible | contrôle « Éligibilité au taux réduit PME » | bloc « Hypothèses fiscales retenues » |
| La date de constitution inconnue | la fiche du client ne la porte pas | contrôle « Date de constitution de la société » | idem |
| L'amortissement dégressif | une ligne ancienne l'utilise encore | contrôle « Amortissement linéaire des biens » | idem |
| Le subside encodé en compte 15 | une ligne ancienne de Financements & apports | contrôle « Subsides en capital » | idem |
| Le leasing immobilier sans valeur du terrain | la valeur du terrain n'est pas renseignée | contrôle « Leasings immobiliers : valeur du terrain » | idem |
| Le constat de constitution | une constitution créée avant le contrôle du CSA | contrôle « Constitution conforme au CSA » | idem |
Les étapes
- Ouvrez Résultats, onglet Compte de résultats, et descendez sous les graphiques.
- Cliquez sur Hypothèses fiscales retenues pour déplier le bloc et lire ses lignes.
- Pour une correction, suivez le lien Contrôles du plan, au pied du bloc : le panneau des contrôles s'ouvre ; répondez aux conditions dans l'onglet Fiscalité, ou complétez la fiche du client.
- Générez le rapport : toutes les lignes restantes y figurent.
L'exemple chiffré · Boulangerie Dupont SRL
Le plan de la boulangerie porte 2 hypothèses fiscales, telles que le rapport les écrit :
- Exercices 1 à 3 : taux réduit appliqué SOUS RÉSERVE · (b) Rémunération dirigeant — Périodes imposables 1 à 3 sur les 4 premières depuis la constitution — condition non applicable (art. 215 CIR 92) · Règles fiscales appliquées : EI 2028 à 2030.
- ISOC au taux réduit (art. 215 CIR 92), sous réserve des conditions (a) et (c) non renseignées. Sans ce taux : +5 000,00 € par exercice, soit +15 000,00 € sur l'horizon du plan.
Ce sont deux corrections : à l'écran, elles sont dans le contrôle « Éligibilité au taux réduit PME », et le bas du compte de résultats n'affiche aucun bloc (0 ligne). Une fois les conditions (a) et (c) renseignées, il en reste 0 dans le rapport.
Si la boulangerie était une société existante portant 30 000,00 € de pertes fiscales antérieures, le bas de l'écran afficherait « Hypothèses fiscales retenues · 1 », et, déplié :
- Pertes fiscales antérieures de 30 000,00 € imputées sur les bénéfices du plan (art. 206 CIR 92) : reports repris sous réserve d’absence de changement de contrôle (art. 207, al. 8, CIR 92).
Les pièges
Ce que ça change · 2027
La source
Convention de Fiplan (reserves-fiscales.ts) : une seule fonction écrit les lignes pour l'écran, le PDF et l'Excel ; une réserve identique sur des exercices qui se suivent s'écrit une fois. Une table sans cas par défaut (RANGEMENT_HYPOTHESES) dit où l'écran montre chaque ligne : en bas de Résultats, ou dans un contrôle (financial-controls.ts) ; le PDF garde toutes les lignes. La majoration se lit dans les montants du moteur (lignesMajorationVa).