
La rémunération du dirigeant
La rémunération d'un administrateur n'est pas un salaire : elle s'encode dans le module Rémunérations, sur un compte 6181, avec son propre formulaire. Elle compte deux fois dans le plan : comme charge, et comme condition du taux réduit de l'impôt des sociétés.
À quoi ça sert
Dès que le Compte PCMN choisi commence par 6181 (rémunération d'un mandat d'administrateur), la fenêtre remplace le formulaire du salarié par celui du dirigeant : Rémunération dirigeant d'entreprise. Le brut que vous encodez est la charge de la société ; Fiplan en déduit le précompte professionnel à retenir et le net à payer.
La rémunération du dirigeant est aussi lue par le calcul de l'impôt : c'est l'une des conditions du taux réduit de l'ISOC (art. 215 CIR 92) — voir L'impôt des sociétés et le taux réduit.
Les étapes
- Ouvrez Encodage, puis Rémunérations, et cliquez sur Nouveau.
- Choisissez le Compte PCMN
618100— rémunérations des administrateurs (mandat) — et un Intitulé. - Saisissez la Rémunération mensuelle brute, et cochez le 13ème mois s'il est prévu.
- Répondez à la question des cotisations sociales (voir Les cotisations sociales du dirigeant), puis ouvrez Ajuster le précompte pour vérifier le Précompte professionnel, proposé par défaut.
- Si la société accorde un avantage de toute nature, ouvrez le bloc Avantages de toute nature (évalués forfaitairement), replié tant qu'aucun montant n'est saisi : le montant annuel de l'avantage, exercice par exercice, en Voiture ou en Autres (logement, prêt, options…). Pour une voiture, répondez à La société paie-t-elle le carburant ? : l'enregistrement attend la réponse. À droite, le cadre Avantages de toute nature des dirigeants donne, pour chaque exercice, leur part dans la rémunération et la limite.
- Vérifiez les périodes, lisez la Décomposition mensuelle – Dirigeant à droite et cliquez sur Enregistrer. Si la société prend en charge les cotisations, Fiplan crée aussi la ligne « Cotisations sociales – … » (compte 618200).
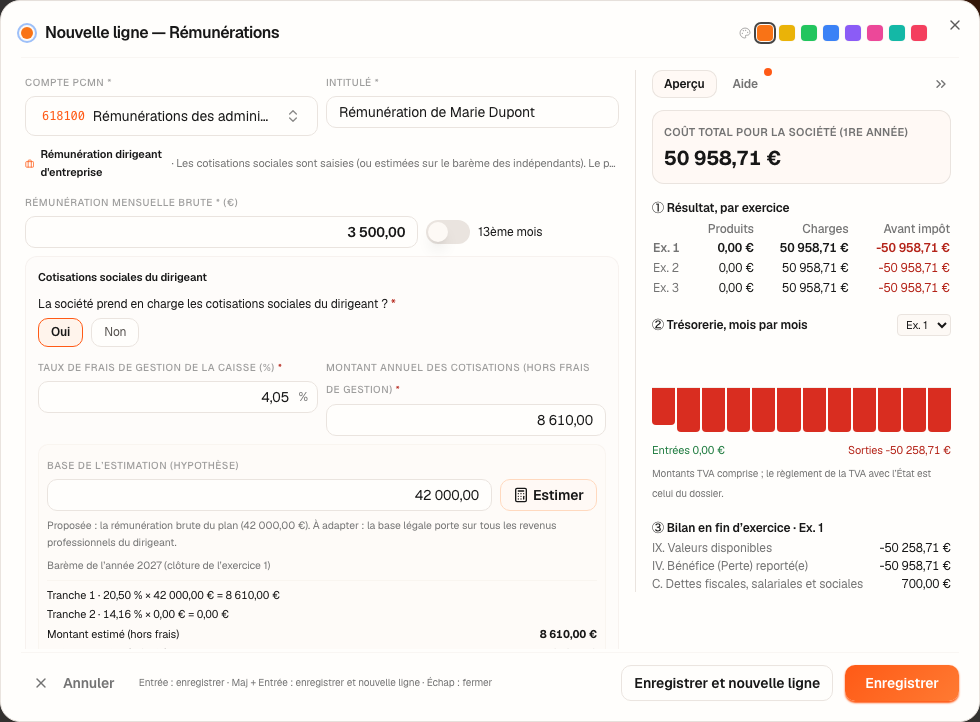
L'exemple chiffré · Boulangerie Dupont SRL
Marie Dupont, administratrice, se verse 3 500,00 € brut par mois dès janvier 2027, soit 42 000,00 € par exercice au compte 618100.
| Ce que Fiplan écrit, chaque mois | Débit | Crédit |
|---|---|---|
| Le précompte professionnel retenu | 618100 | 453000 |
| Le reste du brut, payé à l'administratrice | 618100 | 550000 |
| Le précompte reversé, le mois suivant | 453000 | 550000 |
Le précompte de janvier est donc payé en février 2027 ; celui de décembre 2027 (700,00 €) reste une dette au bilan du 31 décembre et se paie en janvier 2028.
Pour le taux réduit de l'ISOC, Fiplan affiche pour 2027 : « (b) Rémunération dirigeant — Période imposable 1 sur les 4 premières depuis la constitution — condition non applicable (art. 215 CIR 92) ». La Boulangerie Dupont est constituée le 4 janvier 2027 : ses quatre premières périodes imposables échappent à cette condition.
Si la société mettait aussi une voiture à la disposition de Marie Dupont — un avantage évalué par le comptable à 3 000,00 € par an, carburant payé par la société —, Fiplan lirait pour 2027 :
| Avantages de toute nature · 2027 | Montant |
|---|---|
| L'avantage saisi (voiture) | 3 000,00 |
| La rémunération totale : la rémunération et l'avantage | 45 000,00 |
| La limite : 20 % de la rémunération totale | 9 000,00 |
| La dépense non admise : 40 % de l'avantage | 1 200,00 |
L'avantage pèse 6,7 % de la rémunération totale : sous la limite, le taux réduit n'est pas refusé pour cette raison. La dépense non admise s'ajoute à la base imposable de l'ISOC, et y reste même en perte (aucune perte ni déduction ne l'absorbe) ; sans carburant payé, elle serait de 510,00 € (17 %). L'avantage, lui, n'écrit rien au journal.
Les cotisations sociales du dirigeant (compte 618200) ont leur propre article : Les cotisations sociales du dirigeant.
Les pièges
620… ouvre le formulaire du salarié (ONSS, double pécule) ; seul un compte 6181… ouvre celui du dirigeant.Ce que ça change · 2027
La source
Plan comptable minimum normalisé (annexe 1re de l'arrêté royal du 21 octobre 2018) : compte 618 (rémunérations des administrateurs), compte 453 (précomptes retenus). Le compte 618100 et sa subdivision 618200 sont des comptes de Fiplan.
Art. 215 CIR 92 : la condition de rémunération du taux réduit, et son exemption pendant les quatre premières périodes imposables depuis la constitution (SPF Finances, explications de la déclaration ISOC, exercice d'imposition 2026).
Loi du 15 juillet 2026 (M.B. 29/07/2026), art. 76, 80, b) et 88 : la limite de 20 % des avantages de toute nature des dirigeants (art. 2, § 1er, 25° et art. 215, al. 3, 5° CIR 92), à partir de l'exercice d'imposition 2027 ; exposé des motifs (Chambre, DOC 56 1243/001, p. 38-40) : l'avantage est compris dans la rémunération totale. Art. 36 et 198, § 1er, 9° et 9°bis CIR 92 : l'avantage, évalué par le comptable ; la dépense non admise sur l'avantage d'une voiture (SPF Finances, explications de la déclaration ISOC, exercice d'imposition 2026, p. 19).
Conventions de Fiplan, déclarées dans le code (ventilation-paie.ts) : le précompte reversé le mois suivant.