
Créer un dossier : société à constituer ou société existante
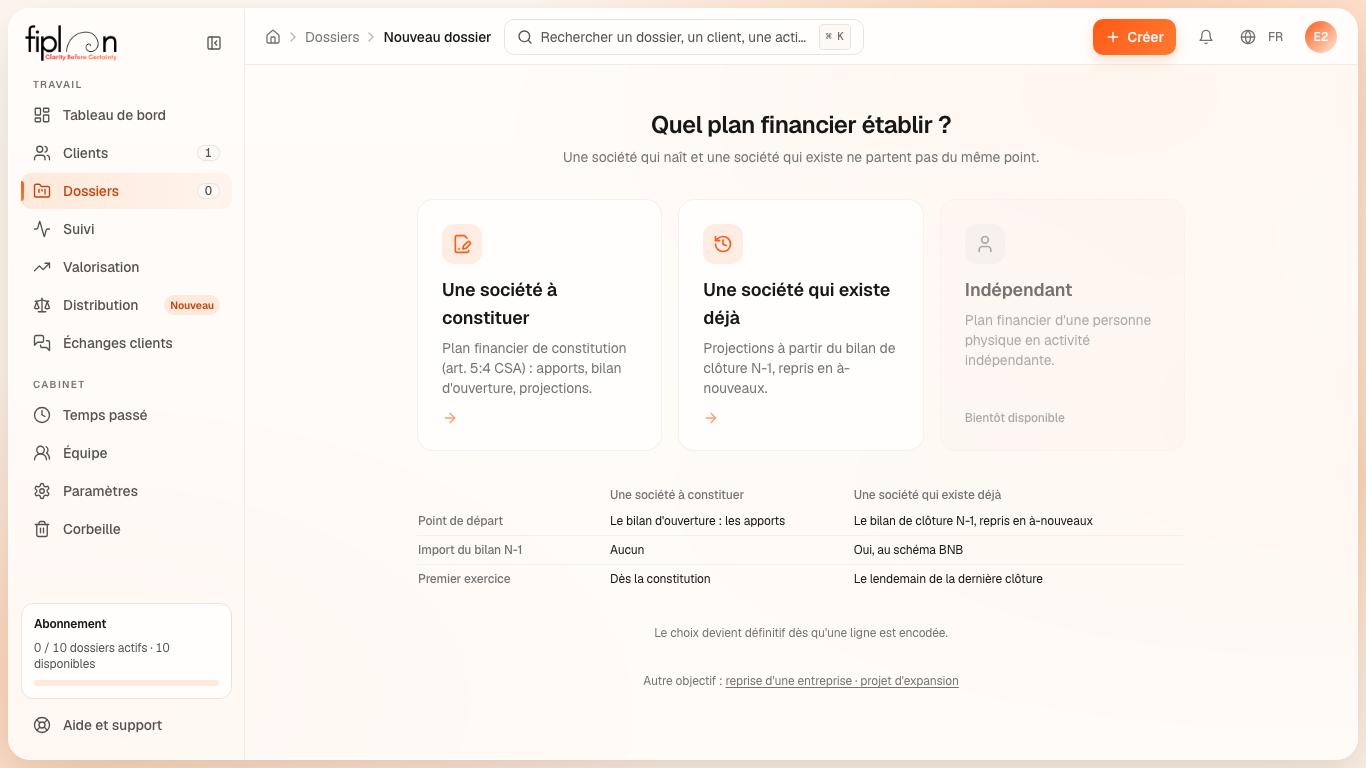
Une société qui naît et une société qui existe ne partent pas du même point. Fiplan pose la question avant tout le reste : un plan de constitution commence par les apports et les fondateurs ; un plan de société existante, par le bilan de clôture de son dernier exercice.
À quoi ça sert
Le dossier fixe le cadre du plan : la forme juridique, les dates des exercices, la durée, le statut TVA, et le point de départ — le bilan d'ouverture d'une société à constituer, ou le bilan de clôture N-1 d'une société existante. Tout l'encodage s'y rattache.
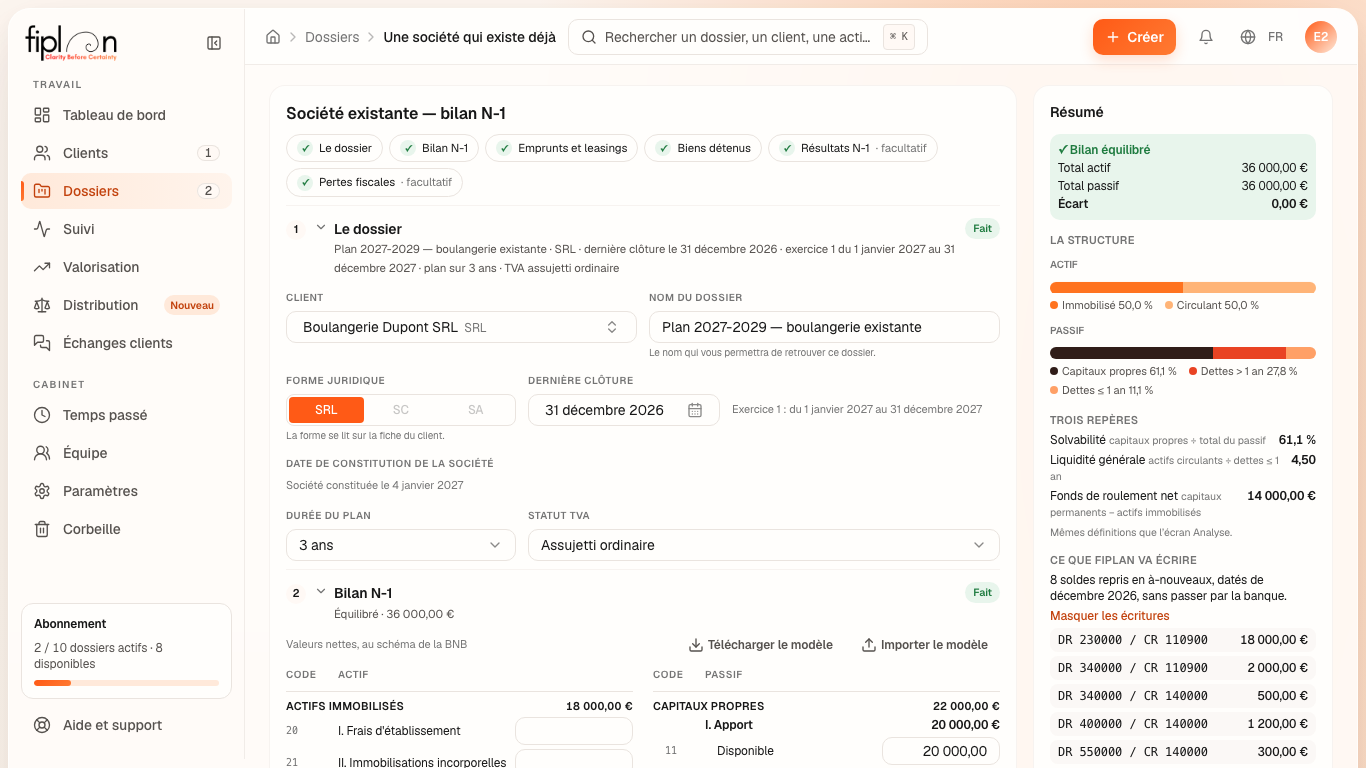
Les deux écrans ont la même forme : à gauche ce que vous saisissez, à droite ce que Fiplan en tire. Pour une constitution, la colonne de droite s'appelle « Ce qui sera écrit » : les Écritures d'ouverture et le Bilan d'ouverture. Pour une société existante, c'est le Résumé : l'équilibre du bilan N-1, sa structure, trois repères et ce que Fiplan va écrire.
Les étapes
- Cliquez sur Nouveau dossier : l'écran « Quel plan financier établir ? » propose Société à constituer, Société existante et, bientôt, Indépendant.
- Commun aux deux : le Client, le Nom du dossier, la Forme juridique (SRL, SC ou SA — lue sur la fiche du client si elle y est, et alors verrouillée), la Durée du plan et le Statut TVA.
- Société à constituer : la Date de constitution ; Fiplan propose la Fin du premier exercice au dernier jour du douzième mois (de 1 à 24 mois). Puis l'Apport en numéraire (SRL, SC) ou le Capital souscrit (SA), et les Apports en nature éventuels, un bien par ligne : Compte, Bien apporté, Valeur, Durée. Une ligne fait la somme : « Total des apports — … numéraire + … en nature = … ».
- Toujours pour une constitution, le tableau Fondateurs & apports : une ligne par fondateur — Nom complet, Rôle, Apport, Actions (facultatif) — et sa Part, que Fiplan calcule ; Ajouter un fondateur ajoute une ligne, la ligne Total fait la somme. Sous le tableau, Fiplan compare les apports des fondateurs au total des apports.
- Société existante : une page en six étapes, résumées par un sommaire en tête — 1 Le dossier · 2 Bilan N-1 · 3 Emprunts et leasings · 4 Biens détenus · 5 Résultats N-1 · 6 Pertes fiscales, les deux dernières facultatives. Chaque étape porte son état (Fait, En cours, À faire ou Facultatif) et se replie ; repliée, l'étape 1 se résume en une ligne, avec Modifier. L'étape 1 demande la Dernière clôture — l'exercice 1 commence le lendemain et dure 12 mois — et, si le client n'en a pas, la Date de constitution de la société (facultative). Les étapes suivantes ont chacune leur article : le bilan N-1, les contrats et les biens, le compte de résultats N-1 et les pertes fiscales.
- Lisez la colonne de droite : pour une constitution, débit = crédit et ACTIF = PASSIF ; pour une société existante, « ✓ Bilan équilibré ».
- Cliquez sur Créer le dossier. Tant qu'une donnée manque, le bouton reste grisé et l'écran dit laquelle (« Il manque : … »).
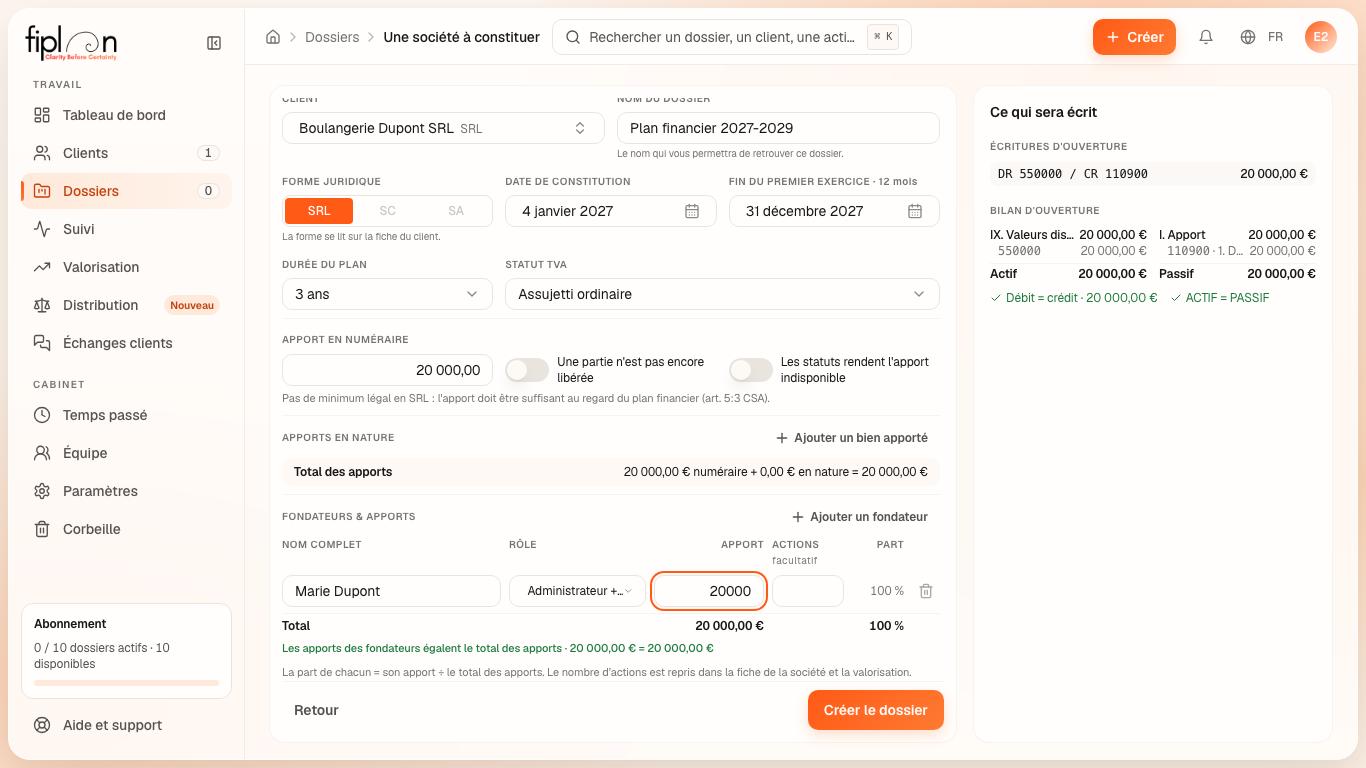
L'exemple chiffré · Boulangerie Dupont SRL
La Boulangerie Dupont est une société à constituer.
| Champ | Valeur | D'où elle vient |
|---|---|---|
| Date de constitution | 4 janvier 2027 | hypothèse de l'exemple |
| Fin du premier exercice | 31 décembre 2027 | proposée par Fiplan : dernier jour du 12e mois |
| Premier exercice | 12 mois | calculé |
| Durée du plan | 3 ans | 2027, 2028, 2029 |
| Statut TVA | Assujetti ordinaire | la boulangerie facture la TVA |
| Apport en numéraire | 20 000,00 € | entièrement libéré, disponible |
La ligne de synthèse des apports : « Total des apports — 20 000,00 € numéraire + 0,00 € en nature = 20 000,00 € ». Marie Dupont, seule fondatrice, apporte tout :
| Nom complet | Rôle | Apport | Actions | Part |
|---|---|---|---|---|
| Marie Dupont | Administrateur + Actionnaire | 20 000,00 | — | 100 % |
| Total | 20 000,00 | 100 % |
Sous le tableau, en vert : « Les apports des fondateurs égalent le total des apports · 20 000,00 € = 20 000,00 € ». Saisie pour 15 000,00 € seulement, la ligne passerait à l'orange (« … ne font pas le total des apports ») et le bouton dirait : « Il manque : répartir 5 000,00 € entre les fondateurs. »
Le bilan d'ouverture que Fiplan écrit :
| Actif | Montant | Passif | Montant |
|---|---|---|---|
| Valeurs disponibles | 20 000,00 | Apport disponible (110900) | 20 000,00 |
| Total actif | 20 000,00 | Total passif | 20 000,00 |
Si la boulangerie existait déjà et avait clôturé son dernier exercice le 31 décembre 2026, l'exercice 1 du plan commencerait le 1er janvier 2027, et son bilan de clôture serait repris en à-nouveaux. Avec le bilan N-1 de l'article suivant, l'étape 3 resterait « À faire » tant que son prêt n'est pas détaillé (« 10 000,00 € de dettes financières au bilan · aucun contrat détaillé : la dette resterait figée »), et l'étape 4 aussi, tant que la durée restante du four manque (1 rubrique amortissable).
Les pièges
Ce que ça change · ouverture
La source
Code des sociétés et des associations : art. 5:4 (plan financier de la SRL), 6:5 (SC), 7:3 (SA) ; art. 5:3 (pas de capital en SRL) ; art. 7:2 (capital minimum de la SA) ; art. 7:11 (libération du capital de la SA à la constitution) ; art. 1:24, § 4 (durée d'un exercice exceptionnel).
Plan comptable minimum normalisé (annexe 1re de l'arrêté royal du 21 octobre 2018), et l'avis de la CNC sur le passage de la SPRL à capital à la SRL sans capital : l'apport hors capital, disponible (110) ou indisponible (111).
Convention de Fiplan (creation-dossier.ts, creation-existante.ts) : le tableau des fondateurs et la part de chacun ; l'égalité des apports des fondateurs et du total des apports, au centime ; les six étapes d'une société existante et leur état.