
L'affectation du résultat et le dividende
Le résultat d'un exercice n'appartient à personne tant que l'assemblée ne l'a pas affecté : il peut aller aux réserves, être distribué ou reporté. Fiplan vous laisse décider, exercice par exercice, et vérifie que la distribution est permise.
À quoi ça sert
Le module Affectation du résultat montre un bloc par exercice : sa clôture, son statut (100 % reporté, Affecté ou Refusé) et le bouton Affecter le résultat. Sans affectation, le bénéfice reste reporté : il s'accumule au compte 140000.
La fenêtre ne calcule pas le résultat : elle le lit au journal — Bénéfice (perte) de l'exercice à affecter, Bénéfice (perte) reporté(e) de l'exercice précédent, et leur somme, le Bénéfice (perte) à affecter.
Les étapes
- Ouvrez Encodage, puis Affectation du résultat, et cliquez sur Affecter le résultat sur l'exercice voulu.
- Vérifiez l'Exercice affecté et le Résultat à affecter, prérempli par le résultat calculé.
- Répartissez : réserve légale (130), indisponible (131), immunisée (132), disponible (133), Dividende brut (471), tantièmes (472). Le reste est reporté.
- Si un dividende est prévu : choisissez le Précompte mobilier et, si besoin, la Mise en paiement du dividende.
- Lisez le verdict — Distribution — et cliquez sur Enregistrer.
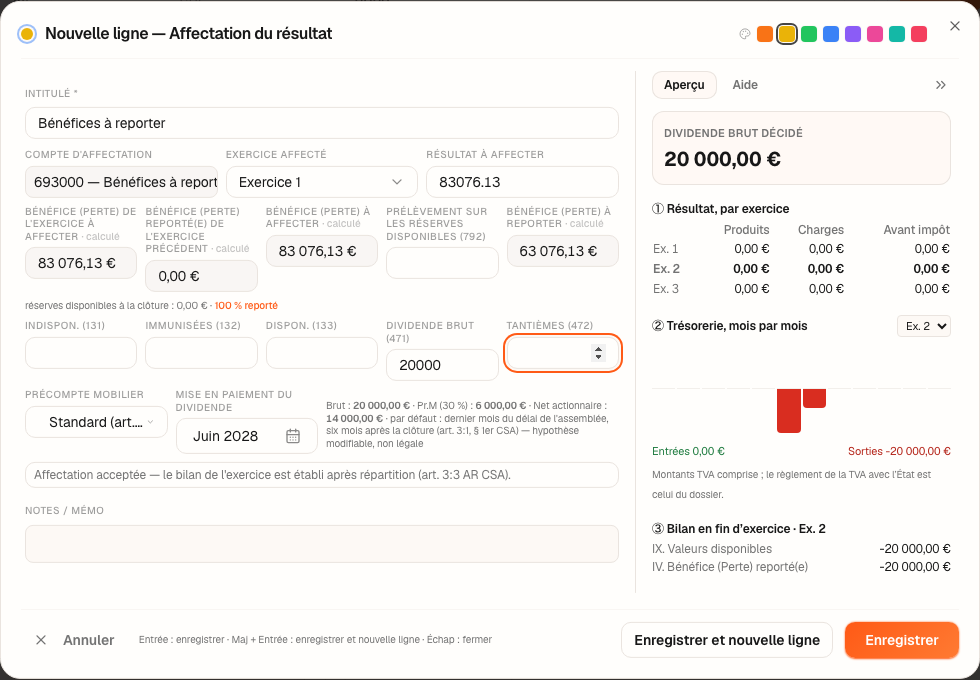
L'exemple chiffré · Boulangerie Dupont SRL
Le résultat de 2027 est de 83 076,13 €. L'assemblée décide un dividende brut de 20 000,00 € et reporte le reste, 63 076,13 €.
| Ce que Fiplan écrit | Période | Débit | Crédit | Montant |
|---|---|---|---|---|
| Le dividende décidé, à la clôture | décembre 2027 | 140000 | 471000 | 20 000,00 |
| Le précompte mobilier retenu | juin 2028 | 471000 | 453000 | 6 000,00 |
| Le dividende net payé | juin 2028 | 471000 | 550000 | 14 000,00 |
| Le précompte versé au fisc | juillet 2028 | 453000 | 550000 | 6 000,00 |
Le précompte est retenu au taux standard de 30 %, sur le brut. Le paiement tombe par défaut au sixième mois qui suit la clôture, juin 2028.
Les deux tests de la distribution d'une SRL, tels que Fiplan les rend :
- Actif net (art. 5:142 CSA) : conforme — actif net après distribution 83 076,13 €, montant indisponible 0,00 € (l'apport de la boulangerie est disponible).
- Liquidité (art. 5:143 CSA) : conforme — sur les douze mois qui suivent le paiement, la trésorerie la plus basse est de 146 853,00 €, en juillet 2028.
Les pièges
Ce que ça change · 2028
La source
Code des sociétés et des associations : le test d'actif net (art. 5:142 pour la SRL, 6:115 pour la SC, 7:212 pour la SA) et le test de liquidité (art. 5:143, 6:116) ; la réserve légale d'une SA (art. 7:211) ; l'assemblée dans les six mois de la clôture (art. 3:1, § 1er). AR CSA, art. 3:3 : le bilan établi après répartition.
Précompte mobilier : 30 % (page SPF Finances « Précompte mobilier », relevée dans docs/references/fiscal/SOURCES.md, R21).
Conventions de Fiplan (affectation-exercice.ts) : le paiement au dernier mois du délai de l'assemblée, modifiable ; le précompte versé le mois qui suit le paiement.