
La trésorerie, exercice par exercice et mois par mois
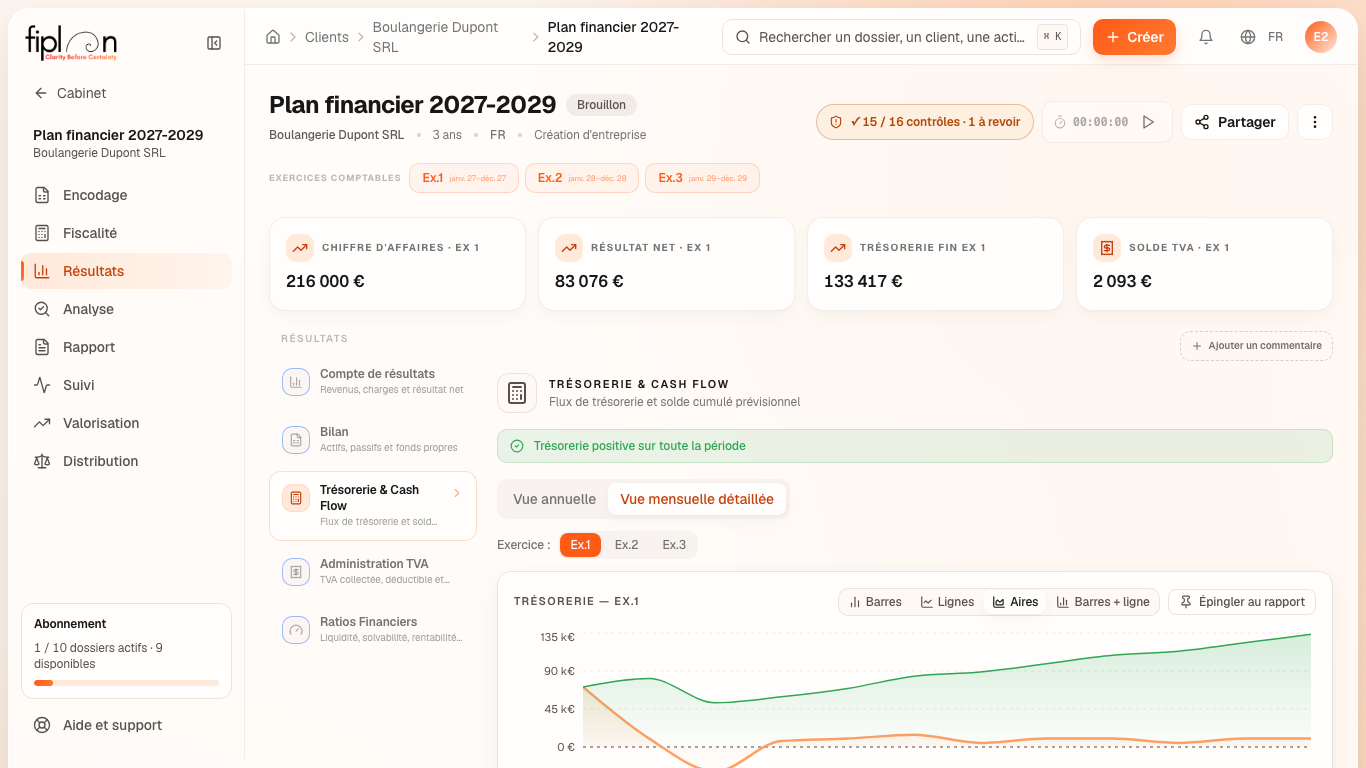
Une entreprise rentable peut manquer d'argent un mois donné. La trésorerie mensuelle de Fiplan montre ce que le compte en banque contiendra à la fin de chaque mois, et l'alerte si le solde passe sous zéro.
À quoi ça sert
L'onglet Trésorerie & Cash Flow a deux vues. La Vue annuelle répartit les flux de chaque exercice entre exploitation, investissements et financement — chacun TVA comprise —, puis la TVA réglée avec l'État, les versements anticipés et le solde de l'impôt. La Vue mensuelle détaillée montre, pour un exercice, chaque mois : encaissements, décaissements, flux net et solde cumulé.
En tête, l'écran affiche « Trésorerie positive sur toute la période », ou le nombre de mois négatifs et le point bas.
Les étapes
- Ouvrez Résultats, onglet Trésorerie & Cash Flow.
- Lisez l'alerte : trésorerie positive, ou mois négatifs et point bas.
- Dans la Vue annuelle, comparez les trois familles de flux.
- Passez à la Vue mensuelle détaillée et choisissez l'Exercice : le tableau détaillé montre, mois par mois, les encaissements clients, puis les décaissements (approvisionnements, frais généraux, rémunérations), l'investissement, le financement, la TVA réglée avec l'État et l'impôt.
L'exemple chiffré · Boulangerie Dupont SRL
| Vue annuelle | 2027 | 2028 | 2029 |
|---|---|---|---|
| Flux de trésorerie d'exploitation | 118 703,36 | 115 588,85 | 115 938,20 |
| Flux de trésorerie d'investissement | -38 720,00 | 0,00 | 0,00 |
| Flux de trésorerie de financement | 53 322,82 | -7 604,69 | -7 954,04 |
| Administration TVA | 110,40 | -8 812,80 | -8 812,80 |
| Impôt des sociétés — solde | 0,00 | -21 025,38 | -20 094,01 |
| Flux net de trésorerie | 133 416,58 | 78 145,98 | 79 077,35 |
| Trésorerie cumulée | 133 416,58 | 211 562,56 | 290 639,91 |
En 2027, le financement comprend l'apport (20 000,00 €) et l'emprunt (40 000,00 €), moins le capital remboursé. L'impôt de l'exercice précédent est payé en 2028 et en 2029, sur sa propre ligne : Impôt des sociétés — solde. La TVA d'une vente ou d'un achat payé comptant reste dans la ligne de l'opération ; « Administration TVA » ne porte que les déclarations payées à l'État et les crédits remboursés.
Les trois premiers mois de 2027 :
| Mois | Flux net | Solde cumulé |
|---|---|---|
| Janvier | 71 121,34 | 71 121,34 |
| Février | 9 958,36 | 81 079,70 |
| Mars | -28 761,64 | 52 318,06 |
Mars porte la camionnette, TVA comprise : c'est le point bas du plan, 52 318,06 €. Aucun mois n'est négatif.
Les pièges
Ce que ça change · 2027
La source
Convention de Fiplan : les flux sont classés selon les écritures du journal qui touchent la trésorerie (compte 550000) — exploitation, investissement, financement (chacun TVA comprise), TVA réglée avec l'État, versements anticipés, solde de l'impôt ; un flux se range d'abord par le module de sa ligne, puis par son compte ; le solde cumulé de chaque mois est la somme des flux depuis le début du plan.