
De vennootschapsbelasting en het verlaagd tarief
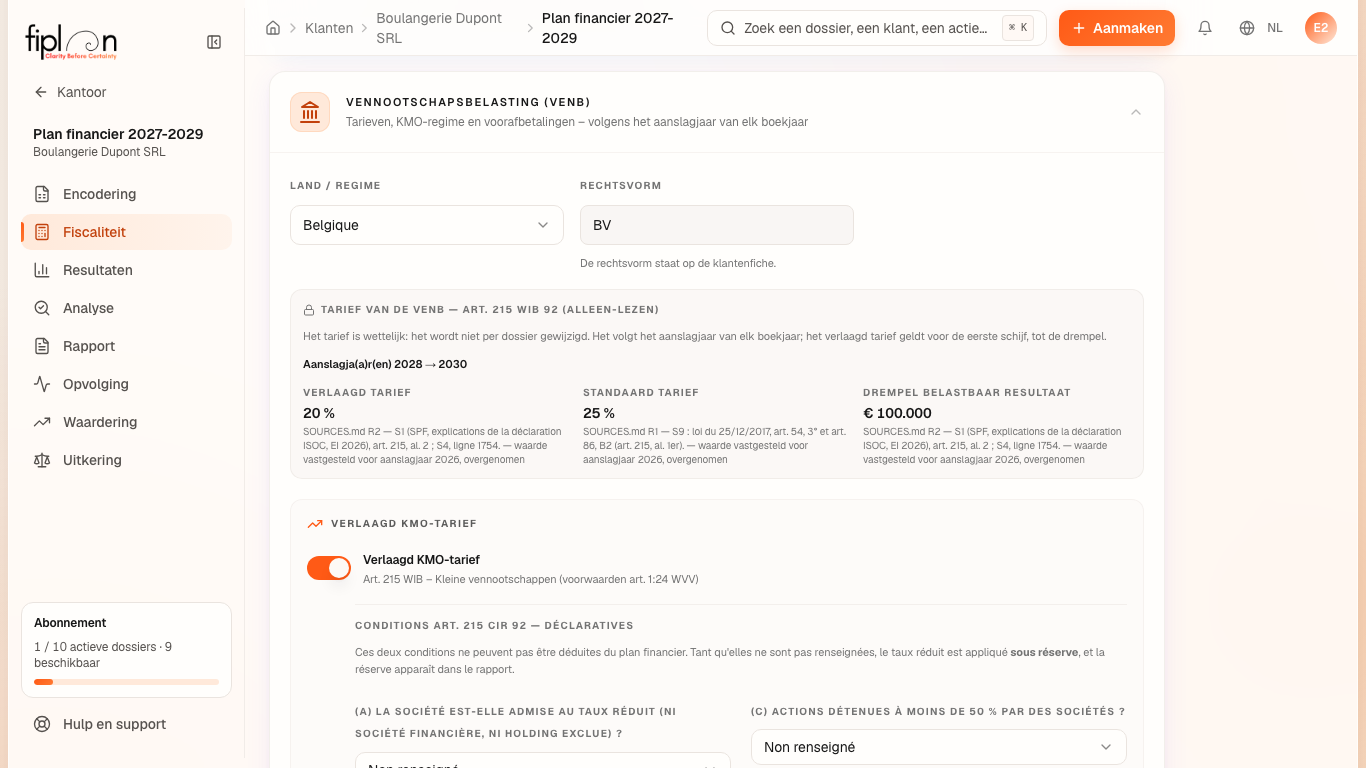
De vennootschapsbelasting hangt af van de winst, maar ook van de vennootschap: een kmo die voldoet aan de voorwaarden van art. 215 WIB 92, betaalt 20% op haar eerste € 100.000. Fiplan past dat barema toe, controleert de voorwaarden die het kan meten, en vraagt u naar de andere.
Waarvoor dient het
Elk boekjaar hoort bij een aanslagjaar: een boekjaar dat op 31 december 2027 wordt afgesloten, hoort bij aanslagjaar 2028. Fiplan leest het barema van dat aanslagjaar; voor een jaar dat de FOD Financiën nog niet heeft gepubliceerd, past het het meest recente gepubliceerde barema toe, en het tabblad Fiscaliteit toont dat als alleen-lezen, met zijn bron.
Het verlaagd tarief vereist vijf voorwaarden, zoals Fiplan ze controleert:
| Voorwaarde | Hoe Fiplan ze kent |
|---|---|
| (a) de vennootschap is geen uitgesloten financiële vennootschap of holding | uw antwoord, tabblad Fiscaliteit |
| (b) een bedrijfsleider ontvangt minstens de minimumbezoldiging (of het belastbaar inkomen, als dat lager is) | de lijnen 6181 van het plan; niet van toepassing tijdens de eerste 4 belastbare tijdperken |
| (c) de aandelen zijn niet voor 50% of meer in handen van andere vennootschappen | uw antwoord, tabblad Fiscaliteit |
| (d) de vennootschap is klein in de zin van art. 1:24 WVV | berekend: omzet, balanstotaal, personeelsbestand |
| (e) vanaf aanslagjaar 2027 bedragen de voordelen van alle aard van de bedrijfsleiders niet meer dan 20 % van hun bezoldiging | gelezen op de lijnen van de bedrijfsleiders (zie Bezoldiging van de bedrijfsleider); zonder ingevoerd voordeel speelt de voorwaarde niet |
De stappen
- Open het dossier, tabblad Fiscaliteit, sectie Vennootschapsbelasting (VenB).
- Lees het barema (alleen-lezen): verlaagd tarief, standaardtarief, drempel, elk met zijn bron.
- Laat Verlaagd KMO-tarief ingeschakeld en beantwoord de voorwaarden (a) en (c): “Oui” (ja), “Non” (nee) of “Non renseigné” (niet ingevuld).
- Vul, als u het kent, het jaargemiddelde van het personeelsbestand in: Moyenne annuelle des travailleurs (jaargemiddelde van de werknemers).
- Klik op Fiscale parameters opslaan en open daarna het controlebolletje van het dossier: de controle “Aanmerking voor verlaagd KMO-tarief” staat op OK, of wat er op het spel staat, noemt alleen nog de ontbrekende voorwaarde.
Het cijfervoorbeeld · Boulangerie Dupont SRL
Het boekjaar 2027 van de bakkerij hoort bij aanslagjaar 2028; het toegepaste barema is dat van 2027, het meest recente: 20 % tot € 100.000, 25 % daarboven. Haar belastbare grondslag bedraagt € 104.101,51:
Tegen het gewone tarief op de hele grondslag zou de belasting € 26.025,38 bedragen.
De voorwaarden, zoals Fiplan ze voor 2027 weergeeft:
- (a) Exclusion financière/holding à confirmer; (c) Structure d'actionnariat à confirmer: de bakkerij heeft ze nog niet beantwoord;
- (b) Rémunération dirigeant — Période imposable 1 sur les 4 premières depuis la constitution — condition non applicable (art. 215 CIR 92);
- (d) Petite société art. 1:24 CSA.
(Fiplan toont deze meldingen in het Frans.)
Twee voorwaarden ontbreken: Fiplan past het verlaagd tarief onder voorbehoud toe. De controle “Aanmerking voor verlaagd KMO-tarief” van het controlebolletje staat op Opgelet en becijfert wat het verlies van het verlaagd tarief zou kosten: € 5.000,00 per boekjaar, € 15.000,00 over het plan; het pdf-rapport schrijft het ook. Zodra (a) en (c) met “Oui” zijn ingevuld, wordt elk boekjaar “komt in aanmerking voor het verlaagd tarief”, staat de controle op OK en verdwijnt het voorbehoud; de belasting verandert niet (€ 21.025,38).
De valkuilen
Wat het verandert · 2027
De bron
Art. 215 WIB 92: het tarief van 25% (lid 1, wet van 25/12/2017, art. 54, 3° en 86, B2); het verlaagd tarief van 20% op de eerste schijf van € 100.000 (lid 2); de minimumbezoldiging van € 45.000 of van het belastbaar inkomen (lid 3, 4°), niet van toepassing vóór het 5de belastbare tijdperk sinds de oprichting — FOD Financiën, toelichting bij de aangifte in de vennootschapsbelasting, aanslagjaren 2024 tot 2026. Vanaf aanslagjaar 2027: € 25.000, elk jaar aangepast aan het indexcijfer van de consumptieprijzen en afgerond op duizend — wet van 15/07/2026, art. 80 en 88 (B.S. 29/07/2026) —, dus € 51.000 voor aanslagjaar 2027 (coëfficiënt 2,0592, bericht over de indexering, Belgisch Staatsblad van 12/08/2026). Voorwaarde (e): art. 215, lid 3, 5° en art. 2, § 1, 25° WIB 92, vanaf aanslagjaar 2027 — wet van 15/07/2026, art. 76, 80 en 88.
Art. 1:24, § 1 WVV: de kleine vennootschap (50 werknemers, € 11.250.000 omzet exclusief btw, € 6.000.000 balanstotaal — niet meer dan één criterium overschreden).
FOD Financiën, indieningskalender: het aanslagjaar van een afsluiting op 31 december is het jaar dat erop volgt.
De waarden en hun status worden bijgehouden in src/lib/tax-rules/ en docs/references/fiscal/SOURCES.md (R1, R2, R5, R5b, R6, T1).
Deze Nederlandse vertaling wordt nog nagelezen door een Nederlandstalige boekhouder. Ziet u iets dat niet klopt? Laat het ons weten via support@fiplan.be.