
L'administration TVA
La TVA n'est ni un produit ni une charge pour un assujetti ordinaire : elle transite. Fiplan la suit pourtant mois par mois, parce qu'elle pèse sur la trésorerie entre le moment où elle est encaissée ou payée et celui où elle est déclarée.
À quoi ça sert
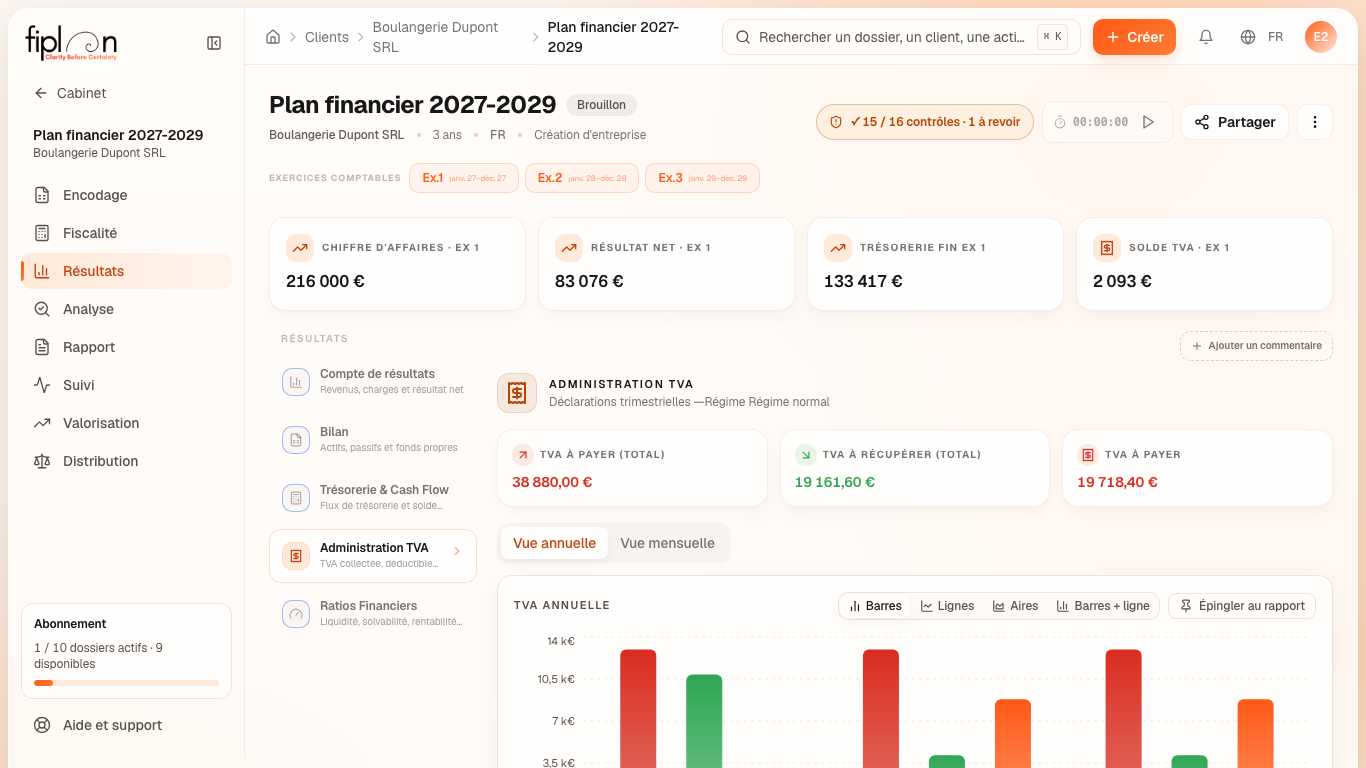
L'onglet Administration TVA présente trois cartes — TVA à payer (total), TVA à récupérer (total) et le solde — puis une vue annuelle et une vue mensuelle. Les déclarations sont mensuelles ou trimestrielles, selon les paramètres TVA du dossier (trimestrielles par défaut).
Un dossier en franchise, exempté ou non assujetti n'a pas de déclaration : l'onglet le dit, et la TVA payée sur les achats devient une charge ou s'ajoute au coût du bien.
Les étapes
- Ouvrez Résultats, onglet Administration TVA.
- Lisez les trois cartes, totalisées sur les exercices affichés.
- Dans la Vue annuelle, lisez par exercice la TVA des ventes, celle des achats, et le solde.
- Dans la Vue mensuelle, suivez le solde de chaque déclaration.
L'exemple chiffré · Boulangerie Dupont SRL
La boulangerie déclare par trimestre. En 2027 :
| Déclaration | TVA facturée | TVA récupérable | Solde |
|---|---|---|---|
| 1er trimestre | 3 240,00 | 7 756,80 | -4 516,80 |
| 2e trimestre | 3 240,00 | 1 036,80 | 2 203,20 |
| 3e trimestre | 3 240,00 | 1 036,80 | 2 203,20 |
| 4e trimestre | 3 240,00 | 1 036,80 | 2 203,20 |
| 2027 | 12 960,00 | 10 867,20 | 2 092,80 |
Au premier trimestre, la TVA de la camionnette (6 720,00 €) dépasse la TVA des ventes : la déclaration est un crédit, que Fiplan fait rembourser en juin 2027. Les trimestres suivants sont à payer : le solde du deuxième (2 203,20 €) sort en juillet 2027.
Les pièges
Ce que ça change · 2027
La source
Code de la TVA : la déduction de la TVA payée (art. 45) ; le prorata d'un assujetti mixte (art. 46) ; la franchise des petites entreprises (art. 56bis) ; l'exemption (art. 44). SPF Finances, « Nouvelle chaîne TVA » : le remboursement d'un crédit, deux mois après une déclaration mensuelle, trois après une trimestrielle.
Conventions de Fiplan (journal-engine.ts, restitution-tva.ts) : le solde dû payé le mois qui suit la période ; le remboursement toujours demandé ; un petit crédit reporté.