
Een leasing encoderen (financieringshuur)
Een goed in financieringshuur komt op de balans alsof de onderneming het op krediet had gekocht: een actief, een schuld. Maar er komt geen geld op de bank — het gaat er alleen af, bij elke leasingvergoeding. Fiplan verwerkt het zo, volgens CBN-advies 2015/4.
Waarvoor dient het
In de module Financieringen & Inbrengen wordt een rekening 172… (leasingschulden) herkend als Leasing / Financieringshuur. Het venster vraagt dan wat het contract en het goed opleggen: het bedrag, de rentevoet, de duur van het contract, en de gebruiksduur van het goed, die langer kan zijn.
De stappen
- Open Encodering, daarna Financieringen & Inbrengen, en klik op Nieuw.
- Kies de PCMN-rekening
172000: Fiplan toont “Leasing / Financieringshuur”. Geef een Titel. - Laat Nieuw contract staan: het vakje dient om een lopend contract over te nemen (zie de valkuilen).
- Vul het Financieringsbedrag (excl. BTW), de Leasingmaatschappij en het BTW-tarief van de vergoedingen in.
- Vul de Gebruiksduur (jaren) van het goed in en kies de Aard van het goed — het journaal boekt het goed op de rekening van die rubriek 25 (250, 251 of 252; 251000 voor de oven van de bakkerij); daarna, als ze er zijn, de Verhoogde eerste huur en de Aankoopoptie.
- Kies de Terbeschikkingstelling van de fondsen (de maand waarin het goed wordt geleverd), de Eerste vervaldag, de Duur (jaren) van het contract, het Jaarlijks rentepercentage (%) en de Terugbetalingsfrequentie.
- Lees de terugbetalingstabel rechts en klik op Opslaan.
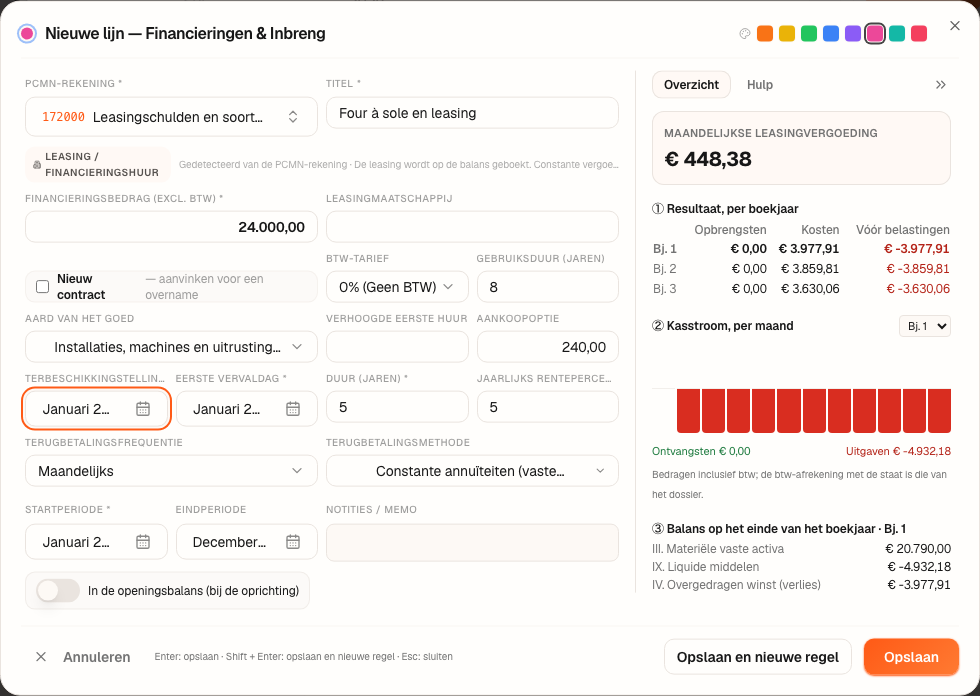
Het cijfervoorbeeld · Boulangerie Dupont SRL
Een vloeroven in leasing: € 24.000,00, over 5 jaar, aan 5 %, maandelijkse vergoedingen, geleverd in januari 2027, aankoopoptie van € 240,00, gebruiksduur van de oven 8 jaar, btw op 0% gelaten (de standaardwaarde van het scherm).
Het goed en de schuld zijn gelijk aan het deel van het contract dat het kapitaal wedersamenstelt: het bedrag min de aankoopoptie, die niet op de balans wordt geboekt.
De eerste vergoeding valt in februari 2027, de maand na de levering: € 448,38, waarvan € 349,38 kapitaal en € 99,00 interesten. De oven wordt afgeschreven over zijn 8 jaar gebruiksduur, niet over de 5 jaar van het contract.
| 2027 | Bedrag |
|---|---|
| Betaalde vergoedingen (11): kapitaalgedeelte | 3.924,27 |
| Betaalde vergoedingen: interestgedeelte (650000) | 1.007,91 |
| Afschrijving (630200) | 2.970,00 |
| Nettowaarde van de oven op 31/12 | 20.790,00 |
| Leasingschuld op 31/12 | 19.835,73 |
| waarvan terugbetaalbaar in 2028, voorgesteld bij de schulden op ten hoogste één jaar (422000) | 4.490,75 |
De valkuilen
Wat het verandert · 2027
De bron
CBN-advies 2015/4 (leasing): het actief en de schuld zijn gelijk aan het deel van de vergoedingen dat het kapitaal wedersamenstelt; elke vergoeding wordt opgesplitst in kapitaal en interesten; het goed wordt afgeschreven over zijn gebruiksduur; de aankoopoptie wordt niet op de balans opgenomen.
Minimumindeling van een algemeen rekeningenstelsel: rekeningen 172 (leasingschulden), 25 (vaste activa in leasing), 422 (deel op ten hoogste één jaar), 650 (kosten van schulden).
Wetboek van de inkomstenbelastingen 1992, art. 66 (gewijzigd door de wet van 25 november 2021): het aftrekbare deel van de kosten van een personenauto, een auto voor dubbel gebruik of een minibus, ingevuld door de boekhouder (voiture-dna.ts).
Conventies van Fiplan, vastgelegd in de code (leasing.ts): de interest van een periode op het openstaand kapitaal vóór die periode (na vervallen termijn); de eerste vergoeding in de maand na de levering; de verhoogde eerste huur gerekend als wedersamenstelling van het kapitaal (een keuze die het advies niet beslecht); de tegenboeking van de afschrijvingen op rekening 259000.
Deze Nederlandse vertaling wordt nog nagelezen door een Nederlandstalige boekhouder. Ziet u iets dat niet klopt? Laat het ons weten via support@fiplan.be.