
Een investering encoderen
Een bestelwagen voor leveringen kost niet € 32.000 in het boekjaar waarin hij wordt gekocht: hij slijt over vijf jaar. Fiplan boekt hem op het actief en spreidt zijn kost over zijn gebruiksduur — de afschrijving — in een lijn die het zelf aanmaakt.
Waarvoor dient het
Een investering (klasse 2) is een goed dat de onderneming meerdere jaren gebruikt. De aankoop verlaat de thesaurie in de maand waarin hij wordt betaald; de kost ervan, de afschrijving, wordt over de gebruiksduur gespreid.
De stappen
- Open Encodering, daarna Investeringen, en klik op Nieuw.
- Kies de PCMN-rekening van het goed — bijvoorbeeld
242000, rollend materieel — en de Titel. - Vul het Aankoopbedrag excl. BTW in.
- Vul de Gebruiksduur (jaren) in (van 1 tot 33). De Afschrijvingsmethode is lineair.
- Wordt het goed op het einde doorverkocht, vul dan de Restwaarde in; is het gesubsidieerd, het Subsidiebedrag.
- Beantwoord op een rekening 240000 of 242000 de vraag Is dit een personenauto in de zin van art. 66 WIB 92?: Nee als het goed geen personenauto, auto voor dubbel gebruik of minibus is; anders Ja, en vul daarna het Aftrekbaar deel (%) van de kosten van deze wagen in — Fiplan stelt er geen voor, en het opslaan wacht erop.
- Controleer het BTW-tarief (21% voorgesteld) en, als de btw niet volledig aftrekbaar is, de Niet-aftrekbare BTW (%).
- Kies de Startperiode: de maand van de aankoop. Lees de uitsplitsing rechts en klik op Opslaan. Fiplan maakt de lijn “Dotation amort. – …” aan (een titel die Fiplan in het Frans geeft).
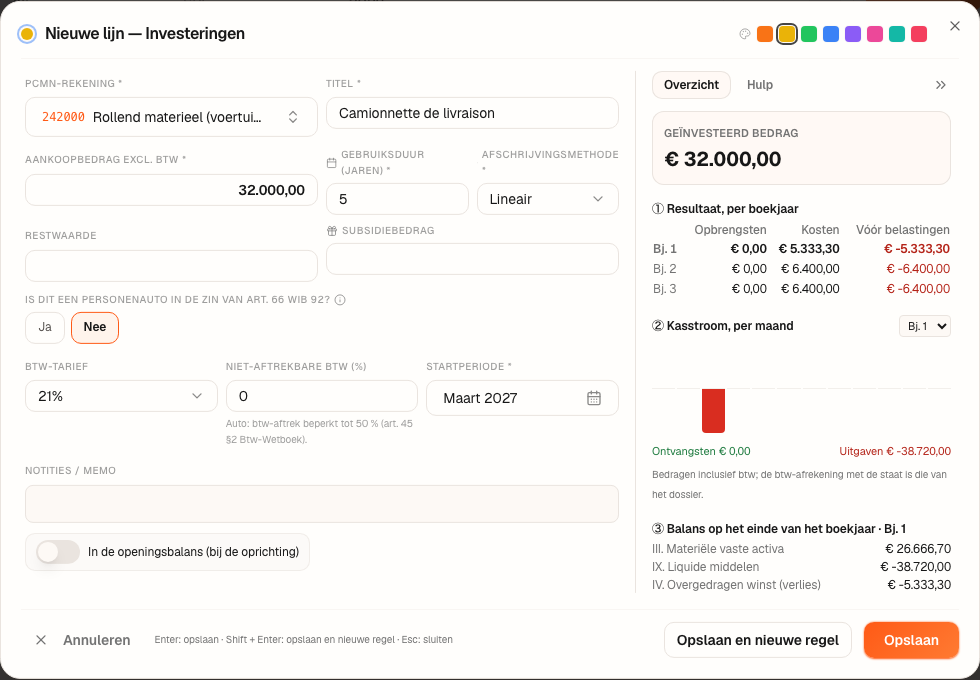
Het cijfervoorbeeld · Boulangerie Dupont SRL
Een bestelwagen voor leveringen van € 32.000,00 excl. btw, btw 21 %, gekocht in maart 2027, afgeschreven over 5 jaar, zonder restwaarde.
| Uitsplitsing | Bedrag |
|---|---|
| Prijs excl. btw | 32.000,00 |
| Btw | 6.720,00 |
| waarvan recupereerbaar | 6.720,00 |
| Afschrijfbare kost | 32.000,00 |
Jaarlijkse afschrijving (rekening 630200) | 6.400,00 |
Elke afschrijvingsannuïteit wordt gespreid over de twaalf maanden die op de aankoop volgen, of € 533,33 per maand (de resterende cent valt in de twaalfde maand). Het boekjaar 2027 draagt 10 maanden (maart tot december).
| Boekjaar | Afschrijving | Nettowaarde op 31 december |
|---|---|---|
| 2027 | 5.333,30 | 26.666,70 |
| 2028 | 6.400,00 | 20.266,70 |
| 2029 | 6.400,00 | 13.866,70 |
Op rekening 242000 stelt het venster de vraag van art. 66. De rode draad antwoordt Nee — een hypothese van het voorbeeld: de bestelwagen is geen personenauto, geen auto voor dubbel gebruik en geen minibus. Was het een wagen die voor 75 % aftrekbaar is, dan zou Fiplan 25 % van elke afschrijving als verworpen uitgave terugnemen: € 1.333,33 in 2027, op de € 5.333,30 afschrijving van het boekjaar.
De valkuilen
Wat het verandert · 2027
De bron
Minimumindeling van een algemeen rekeningenstelsel (MAR, bijlage 1 bij het koninklijk besluit van 21 oktober 2018): klasse 2 (24: meubilair en rollend materieel; 249: geboekte afschrijvingen) en rekening 630 (afschrijvingen).
Wetboek van de inkomstenbelastingen 1992, art. 196, § 3: de degressieve afschrijving is uitgesloten voor vennootschappen; art. 66 (gewijzigd door de wet van 25 november 2021): het aftrekbare deel van de kosten van een personenauto, een auto voor dubbel gebruik of een minibus (FOD Financiën, toelichting bij de aangifte in de vennootschapsbelasting, aanslagjaar 2026, p. 18-19). Het niet-aftrekbare deel van de afschrijvingen wordt als verworpen uitgave teruggenomen (voiture-dna.ts).
Conventies van Fiplan, vastgelegd in de code (plan-amortissement.ts, companion-depreciation.ts): annuïteiten op de cent gespreid, zonder verlies; elke annuïteit loopt over twaalf maanden vanaf de maand van aankoop.
Deze Nederlandse vertaling wordt nog nagelezen door een Nederlandstalige boekhouder. Ziet u iets dat niet klopt? Laat het ons weten via support@fiplan.be.