
Importer le bilan N-1 d'une société existante
Une société qui existe ne part pas d'un bilan d'ouverture : elle part de son bilan de clôture. Fiplan le reprend en « à-nouveaux » au premier jour du plan, rubrique par rubrique, et vérifie qu'il est équilibré.
À quoi ça sert
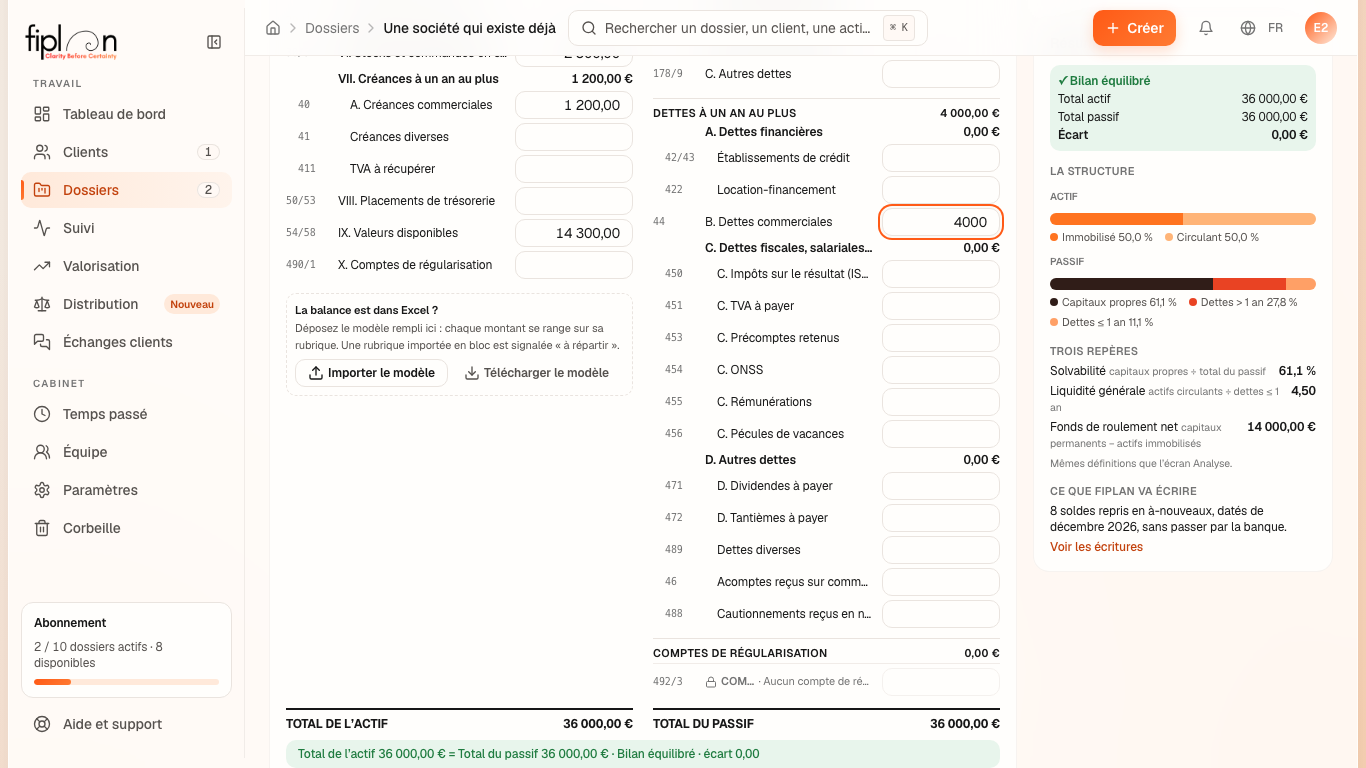
L'étape 2 · Bilan N-1 de la page « Société existante — bilan N-1 » présente le bilan comme dans les comptes annuels : ACTIF et PASSIF côte à côte, en valeurs nettes, au schéma de la BNB. Chaque rubrique porte son code à gauche ; les sections (ACTIFS IMMOBILISÉS, CAPITAUX PROPRES…) et les rubriques en chiffres romains font leur sous-total ; en bas, sur la même ligne, TOTAL DE L'ACTIF et TOTAL DU PASSIF. Sous le tableau, une barre dit l'équilibre : verte (« Bilan équilibré · écart 0,00 ») ou orange (« Il manque … au passif », ou « à l'actif »).
Un modèle Excel (bilan-n1-template.xlsx, deux feuilles ACTIF et PASSIF) se télécharge, se remplit et se réimporte : par les boutons en tête du bilan, ou par l'encadré « La balance est dans Excel ? » sous l'actif.
À droite, le panneau Résumé reste visible :
- l'équilibre : « ✓ Bilan équilibré », le total actif, le total passif et l'écart ;
- la structure : deux barres, l'actif (immobilisé, circulant) et le passif (capitaux propres, provisions, dettes à plus d'un an, dettes à un an au plus), en pourcentage ;
- trois repères : la solvabilité (capitaux propres ÷ total du passif), la liquidité générale (actifs circulants ÷ dettes ≤ 1 an) et le fonds de roulement net (capitaux permanents − actifs immobilisés) — « Mêmes définitions que l'écran Analyse. » ;
- ce que Fiplan va écrire : le nombre de soldes repris en à-nouveaux et leur date ; Voir les écritures montre les écritures et le bilan qu'elles produisent.
Les étapes
- Cliquez sur Nouveau dossier, puis sur Société existante, et remplissez l'étape 1 (voir Créer un dossier).
- À l'étape 2 · Bilan N-1, saisissez chaque rubrique — ou cliquez sur Télécharger le modèle, remplissez les seules cellules jaunes, puis Importer le modèle : chaque montant se range sur sa rubrique.
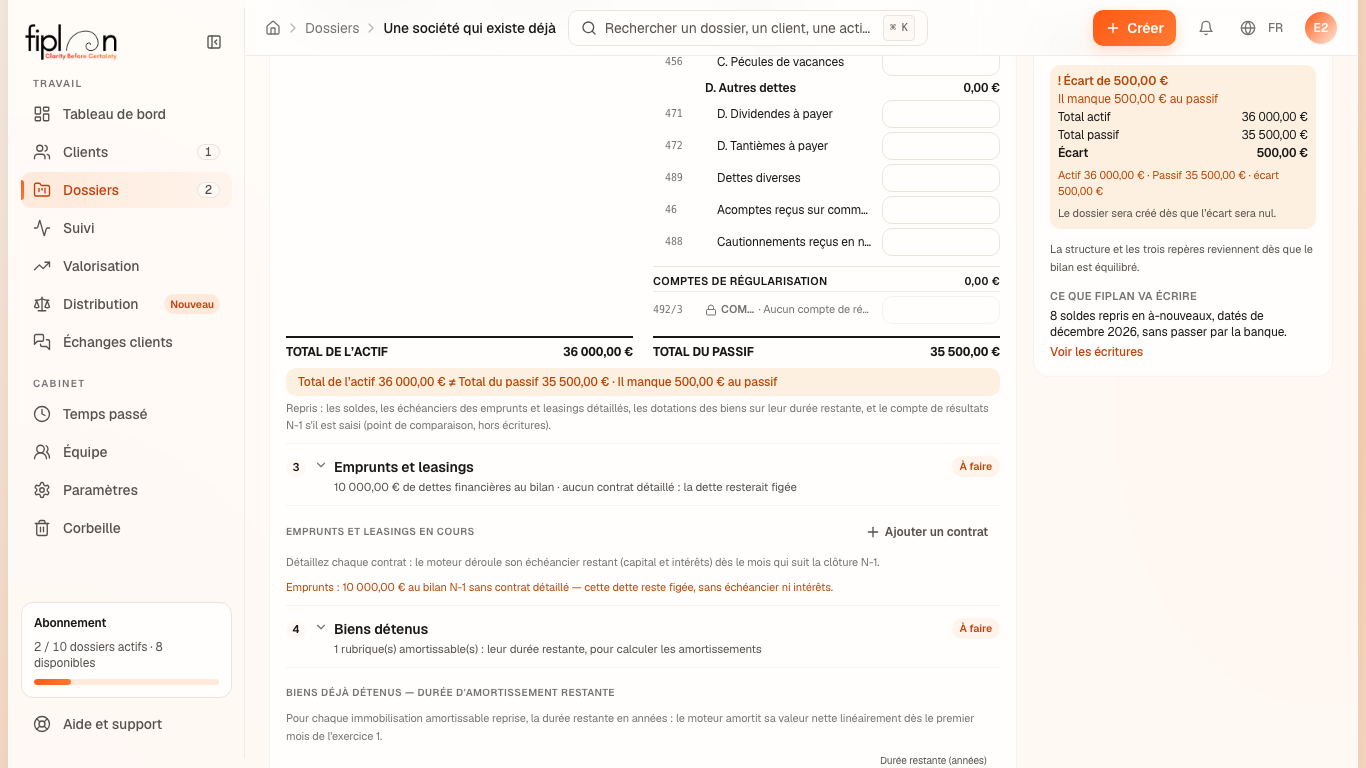
- Lisez la barre sous le tableau et le Résumé : tant que l'écart n'est pas nul, l'étape reste « En cours » et la structure et les repères sont masqués.
- Relisez la structure et les trois repères ; ouvrez Voir les écritures si vous voulez les à-nouveaux eux-mêmes.
- Passez aux étapes 3 et 4 (les contrats et les biens : voir l'article suivant), puis créez le dossier.
L'exemple chiffré · Boulangerie Dupont SRL
Si la Boulangerie Dupont existait déjà, avec une clôture au 31 décembre 2026, son bilan N-1 pourrait être :
| Actif | Montant | Passif | Montant |
|---|---|---|---|
23 III.B. Installations, machines et outillage (le four) | 18 000,00 | 11 I. Apport — disponible | 20 000,00 |
30/37 VI. Stocks et commandes en cours d'exécution | 2 500,00 | 14 IV. Bénéfice (Perte) reporté(e) | 2 000,00 |
40 VII.A. Créances commerciales | 1 200,00 | 17 Dettes à plus d'un an — établissements de crédit | 10 000,00 |
54/58 IX. Valeurs disponibles | 14 300,00 | 44 Dettes à un an au plus — B. Dettes commerciales | 4 000,00 |
| Total de l'actif | 36 000,00 | Total du passif | 36 000,00 |
Les sous-totaux des sections : actifs immobilisés 18 000,00 €, actifs circulants 18 000,00 € ; capitaux propres 22 000,00 €, dettes à plus d'un an 10 000,00 €, dettes à un an au plus 4 000,00 €. Écart : 0,00 €.
Le Résumé en tire :
| Repère | Calcul | Valeur |
|---|---|---|
| Solvabilité | 22 000,00 € ÷ 36 000,00 € | 61,1 % |
| Liquidité générale | 18 000,00 € ÷ 4 000,00 € | 4,50 |
| Fonds de roulement net | (22 000,00 € + 10 000,00 €) − 18 000,00 € | 14 000,00 € |
La structure : à l'actif, immobilisé 50 % et circulant 50 % ; au passif, capitaux propres 61,1 %, dettes à plus d'un an 27,8 %, dettes à un an au plus 11,1 %. Et ce que Fiplan va écrire : « 8 soldes repris en à-nouveaux, datés de décembre 2026, sans passer par la banque. » Le plan de 2027 commence avec ces soldes.
Une faute de frappe — les fournisseurs saisis à 3 500,00 € au lieu de 4 000,00 € — et la barre passe à l'orange : « Total de l'actif 36 000,00 € ≠ Total du passif 35 500,00 € · Il manque 500,00 € au passif ». Le Résumé masque alors la structure et les repères (ils seraient faux), et le bouton dit : « Il manque : un bilan équilibré (écart 500,00 €). »
Les pièges
490) reviennent en charge, mois par mois, jusqu'à la fin de la période qu'elles couvrent : sous le bilan, choisissez le compte de charge (reprises en charge sur, 613900 par défaut) et le dernier mois (jusqu’en, la clôture de l'exercice 1 par défaut) ; l'écran rappelle de ne pas prévoir cette charge une seconde fois dans vos lignes. Les produits acquis (491) s'encaissent comme les clients, le premier mois de l'exercice 1. Un import du code 490-491 arrive sur les charges à reporter : répartissez-le.492) se règlent comme les fournisseurs, le premier mois de l'exercice 1. Les produits à reporter (493) reviennent en produit, mois par mois, jusqu'à la fin de la période qu'ils couvrent : sous le bilan, choisissez le compte de produit (repris en produit sur, 700000 par défaut) et le dernier mois (jusqu’en, la clôture de l'exercice 1 par défaut) ; l'écran rappelle de ne pas prévoir ce produit une seconde fois dans vos lignes. Un import du code 492-499 arrive sur les charges à imputer : répartissez-le. Les autres comptes de régularisation ou d'attente du passif restent grisés, avec un cadenas.Ce que ça change · ouverture 2027
La source
Arrêté royal portant exécution du CSA : le schéma abrégé des comptes annuels (rubriques de l'actif et du passif).
Convention de Fiplan (a-nouveaux.ts, balance-template.ts, creation-existante.ts) : les rubriques reprises, leur compte, le modèle Excel et le refus d'un bilan déséquilibré ; le bilan rangé au schéma, sa structure et les trois repères, calculés par les fonctions de l'écran Analyse (financial-ratios.ts, working-capital.ts).