
Le compte de résultats N-1 et les pertes fiscales
Comparer le plan au dernier exercice réalisé, c'est le premier réflexe d'un banquier. Le compte de résultats N-1 sert à cette comparaison : il ne s'écrit pas au journal.
À quoi ça sert
Deux étapes facultatives terminent la page « Société existante — bilan N-1 ».
5 · Résultats N-1 — le bloc Compte de résultats N-1 (facultatif) propose deux modes : Détail (chiffre d'affaires, approvisionnements, services et biens divers, rémunérations, amortissements…) ou Marge brute (la marge brute d'exploitation, code 9900, au lieu des premières rubriques). Fiplan calcule les agrégats — 9900, 9901, 9903, 9904 — et compare le résultat calculé au Résultat de l'exercice des comptes annuels (9904) que vous saisissez. L'écran Résultats montre ensuite une colonne « N-1 (réalisé) » et la variation du chiffre d'affaires ; sans cette étape, le plan dit « Compte de résultats N-1 non repris ».
6 · Pertes fiscales — le champ Pertes fiscales antérieures (facultatif) : les pertes reportées à la clôture du dernier exercice, telles que la dernière déclaration ISOC les reprend.
Les deux étapes restent Facultatif tant qu'elles sont vides, et passent à Fait dès qu'elles sont remplies.
Les étapes
- À l'étape 5 · Résultats N-1, choisissez le mode : Détail ou Marge brute.
- Saisissez les rubriques, puis le résultat des comptes annuels (9904). Lisez la ligne de contrôle sous les agrégats.
- Si la société a des pertes fiscales antérieures, saisissez-les à l'étape 6 · Pertes fiscales.
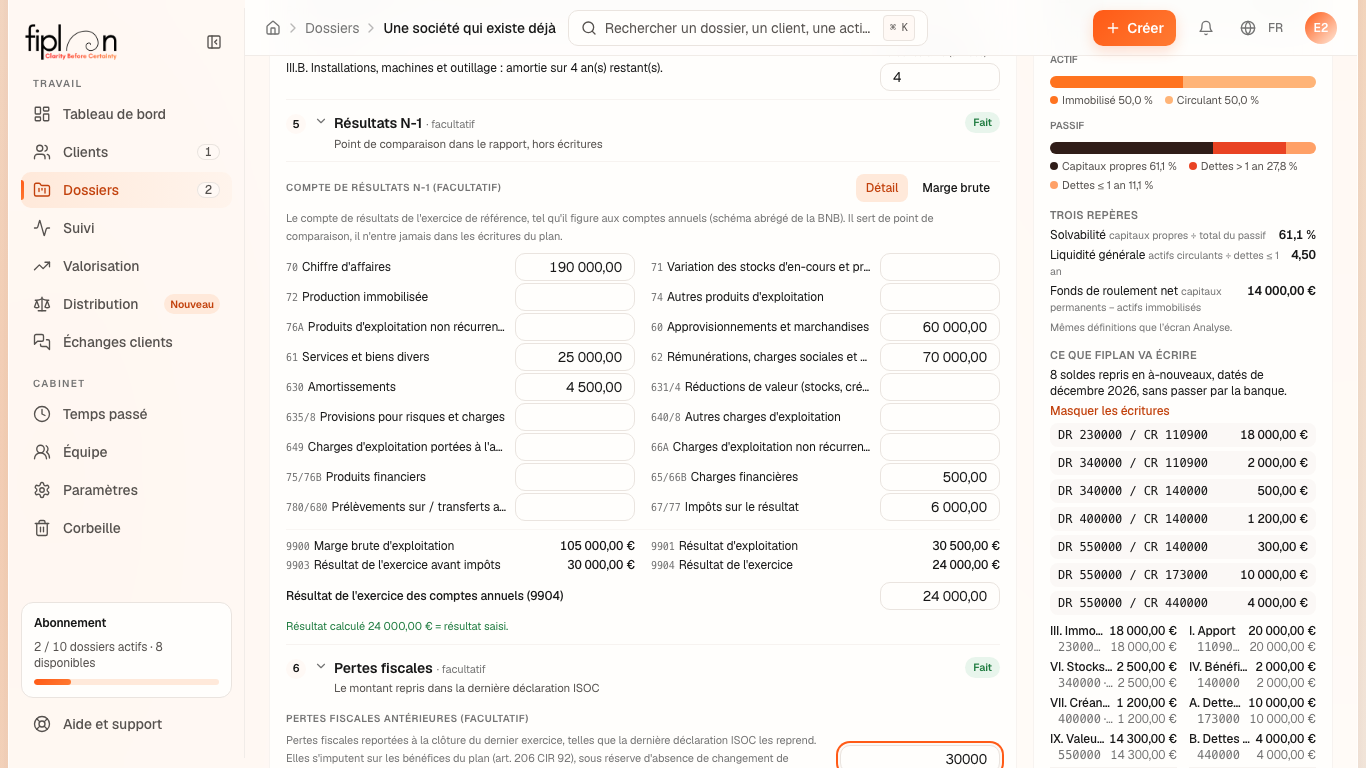
L'exemple chiffré · Boulangerie Dupont SRL
La boulangerie existante saisit son exercice 2026 :
| Code | Rubrique | Montant |
|---|---|---|
| 70 | Chiffre d'affaires | 190 000,00 |
| 9900 | Marge brute d'exploitation | 105 000,00 |
| 9901 | Résultat d'exploitation | 30 500,00 |
| 9903 | Résultat de l'exercice avant impôts | 30 000,00 |
| 9904 | Résultat de l'exercice | 24 000,00 |
Le résultat saisi, 24 000,00 €, retombe sur le résultat calculé : « Résultat calculé 24 000,00 € = résultat saisi. » Saisi à 23 900,00 €, il serait refusé : « Résultat calculé 24 000,00 € ≠ saisi 23 900,00 € : écart 100,00 €. Le dossier ne peut pas être créé tant que l'écart n'est pas nul. »
Le chiffre d'affaires du plan, 216 000,00 € en 2027, progresse alors de 13,68 % sur 2026.
Les pièges
Ce que ça change
La source
Banque nationale de Belgique, schéma abrégé des comptes annuels : les rubriques et les codes 9900, 9901, 9903, 9904. Les formules des agrégats sont celles de Fiplan, à titre provisoire, et figurent sur la liste du réviseur.
Code des impôts sur les revenus 1992, art. 206 et 207, al. 8, tels que l'écran les cite : l'imputation des pertes antérieures, sous réserve d'un changement de contrôle.
Convention de Fiplan (compte-resultats-n1.ts) : le refus d'un résultat qui ne retombe pas au centime.