
Les emprunts en cours et les biens déjà détenus
Une dette au bilan N-1 se rembourse pendant le plan ; un bien s'y amortit encore. Fiplan ne devine ni l'un ni l'autre : vous déclarez l'échéancier du contrat et la durée restante du bien.
À quoi ça sert
Deux étapes de la page « Société existante — bilan N-1 » complètent le bilan N-1 :
- 3 · Emprunts et leasings — le bloc Emprunts et leasings en cours : pour chaque contrat, son Libellé, son Type (emprunt ou leasing), le Capital restant dû à la clôture N-1, le Taux annuel (%), la Dernière échéance, la Périodicité (mensuelle, trimestrielle, annuelle) et la Modalité (annuité, capital constant, in fine). Le moteur déroule l'échéancier restant, capital et intérêts, dès le mois qui suit la clôture N-1. Le total des contrats de chaque type doit égaler la rubrique du bilan N-1, sinon la création est refusée ; une dette sans contrat détaillé reste figée au bilan, sans échéancier ni intérêts.
- 4 · Biens détenus — le bloc Biens déjà détenus — durée d'amortissement restante : pour chaque rubrique amortissable saisie au bilan N-1, la Durée restante (années). Le bien s'amortit en ligne droite à partir du premier mois de l'exercice 1 ; sans durée, il ne s'amortit pas, et l'écran le dit.
Chaque étape porte son état : À faire tant que les dettes financières du bilan n'ont aucun contrat détaillé, ou qu'un bien amortissable n'a pas de durée ; Fait ensuite. Une société sans dette financière ni bien amortissable voit « Aucune dette financière au bilan » et « Aucun bien amortissable au bilan ».
Les étapes
- À l'étape 3 · Emprunts et leasings, cliquez sur Ajouter un contrat.
- Remplissez le contrat ; recommencez pour chaque emprunt et chaque leasing. Sous les contrats, une ligne par type compare le total détaillé à la rubrique du bilan N-1.
- À l'étape 4 · Biens détenus, saisissez la Durée restante (années) de chaque bien amortissable.
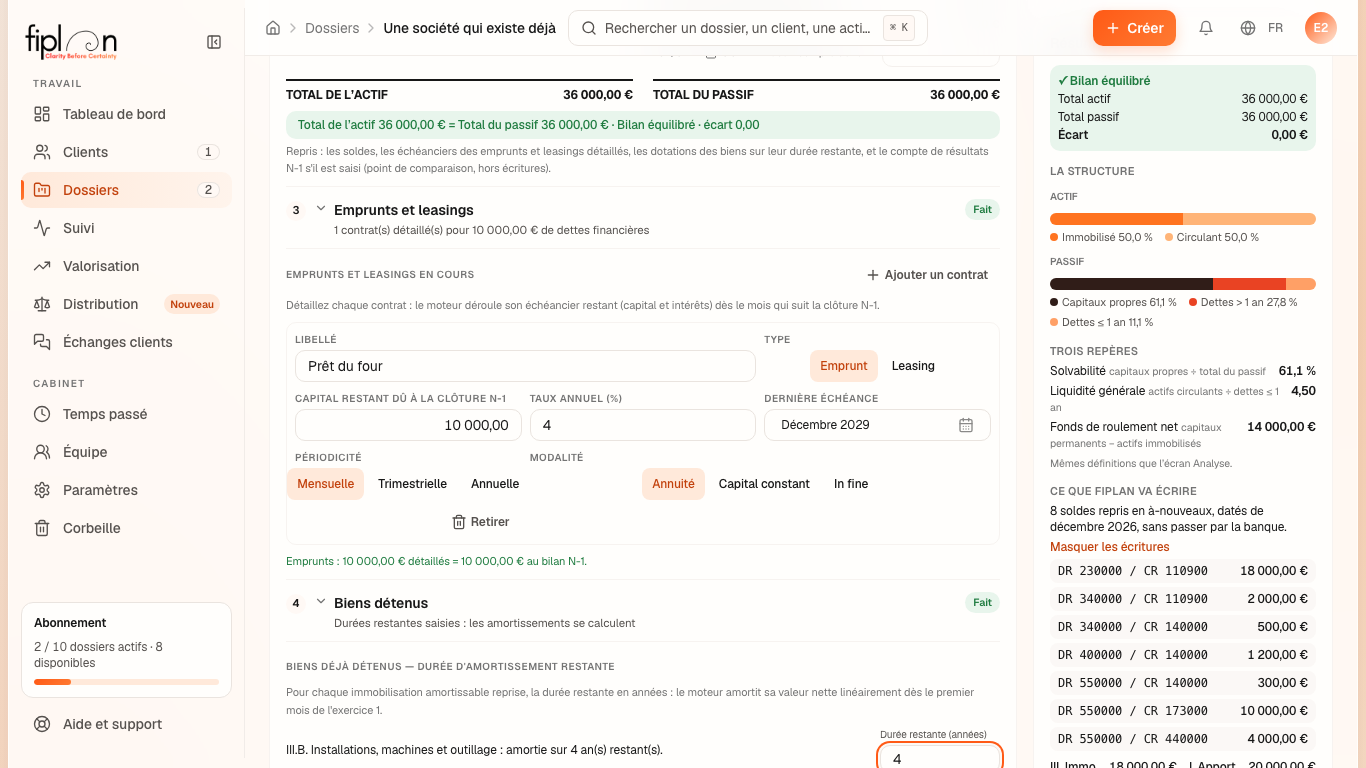
L'exemple chiffré · Boulangerie Dupont SRL
La boulangerie existante de l'article précédent déclare :
- son prêt du four : 10 000,00 € restant dus au 31 décembre 2026, à 4 %, dernière échéance en décembre 2029, mensualités constantes — Fiplan en construit l'échéancier jusqu'à cette date. La ligne de contrôle passe au vert : « Emprunts : 10 000,00 € détaillés = 10 000,00 € au bilan N-1. » ;
- son four, 18 000,00 € de valeur nette, à amortir encore sur 4 ans :
| Exercice | Dotation (630200) |
|---|---|
| 2027 | 4 500,00 |
| 2028 | 4 500,00 |
| 2029 | 4 500,00 |
Au terme du plan, il reste 4 500,00 € à amortir : la quatrième annuité tombe après le dernier exercice.
Avant ces deux saisies, l'étape 3 disait « 10 000,00 € de dettes financières au bilan · aucun contrat détaillé : la dette resterait figée », et l'étape 4 attendait la durée de 1 rubrique amortissable.
Les pièges
Ce que ça change · 2027
La source
Convention de Fiplan (contrats-en-cours.ts, biens-detenus.ts, creation-existante.ts) : l'échéancier construit par le moteur jusqu'à la dernière échéance déclarée ; l'égalité du total des contrats et de la rubrique du bilan ; l'amortissement linéaire de la valeur nette sur la durée restante, à partir du premier mois du plan ; l'état des étapes.