
De roerende voorheffing op dividenden
Een dividend wordt niet bruto uitgekeerd: de vennootschap houdt de roerende voorheffing in en stort ze door aan de Staat. Fiplan boekt ze in het journaal samen met het dividend, tegen het tarief van het aanslagjaar van de betaling.
Waarvoor dient het
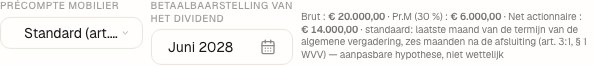
In de resultaatbestemming stelt het veld Précompte mobilier (roerende voorheffing) voor: Standard (art. 269, § 1er CIR 92), VVPR-bis (art. 269, § 2 CIR 92) — nécessite confirmation, Liquidation — taux personnalisé en Personnalisé. Het standaardtarief wordt gelezen in de regels van het aanslagjaar dat op de betaling volgt. Het VVPR-bis-tarief volgt de rang van het verdeelde boekjaar na dat van de inbreng en de maand van betaling: 20% voor het 2e boekjaar na de inbreng (inbreng uiterlijk op 31/12/2025), 15% voor het 3e en de volgende, 18% voor een dividend dat vanaf juli 2026 wordt betaald; vóór het 2e boekjaar, het basistarief.
De stappen
- Vul in Resultaatbestemming een brutodividend in (Dividende brut (471)).
- Kies het regime in Précompte mobilier en, indien nodig, de Betaalbaarstelling van het dividend.
- Lees de samenvatting bruto, voorheffing, netto (“Brut · Pr.M · Net actionnaire”) en klik op Opslaan.
Het cijfervoorbeeld · Boulangerie Dupont SRL
Op het dividend van € 20.000,00 dat voor 2027 is beslist, tegen het standaardtarief van 30 %:
Marie Dupont ontvangt € 14.000,00 in juni 2028; de vennootschap stort € 6.000,00 door in juli 2028.
De valkuilen
Wat het verandert · 2028
De bron
FOD Financiën, “Précompte mobilier” (roerende voorheffing): “Le taux de base du précompte mobilier s'élève à 30% du revenu” (het basistarief van de roerende voorheffing bedraagt 30% van het inkomen) — docs/references/fiscal/SOURCES.md, R21.
FOD Financiën, toelichtingen 273A-Div 2025 en 2026 (art. 269, § 2, WIB 92): code 21 en daarna 211, 20% voor de winstverdeling van het 2e boekjaar na dat van de inbreng, wanneer die inbreng uiterlijk op 31.12.2025 gebeurt; code 31, 15% en daarna 18% voor het 3e boekjaar en de volgende, voor dividenden toegekend of betaalbaar gesteld vanaf 01.07.2026.
Conventie van Fiplan (precompte-mobilier.ts): de voorheffing wordt doorgestort in de maand na de betaling van het dividend.
Deze Nederlandse vertaling wordt nog nagelezen door een Nederlandstalige boekhouder. Ziet u iets dat niet klopt? Laat het ons weten via support@fiplan.be.