
De aangenomen fiscale hypothesen
Een belasting die op veronderstellingen is berekend, moet die vermelden. Op het scherm scheidt Fiplan wat u moet weten, onderaan de resultatenrekening, van wat u moet corrigeren, in de controles van het plan. Het rapport behoudt alle regels.
Waarvoor dient het
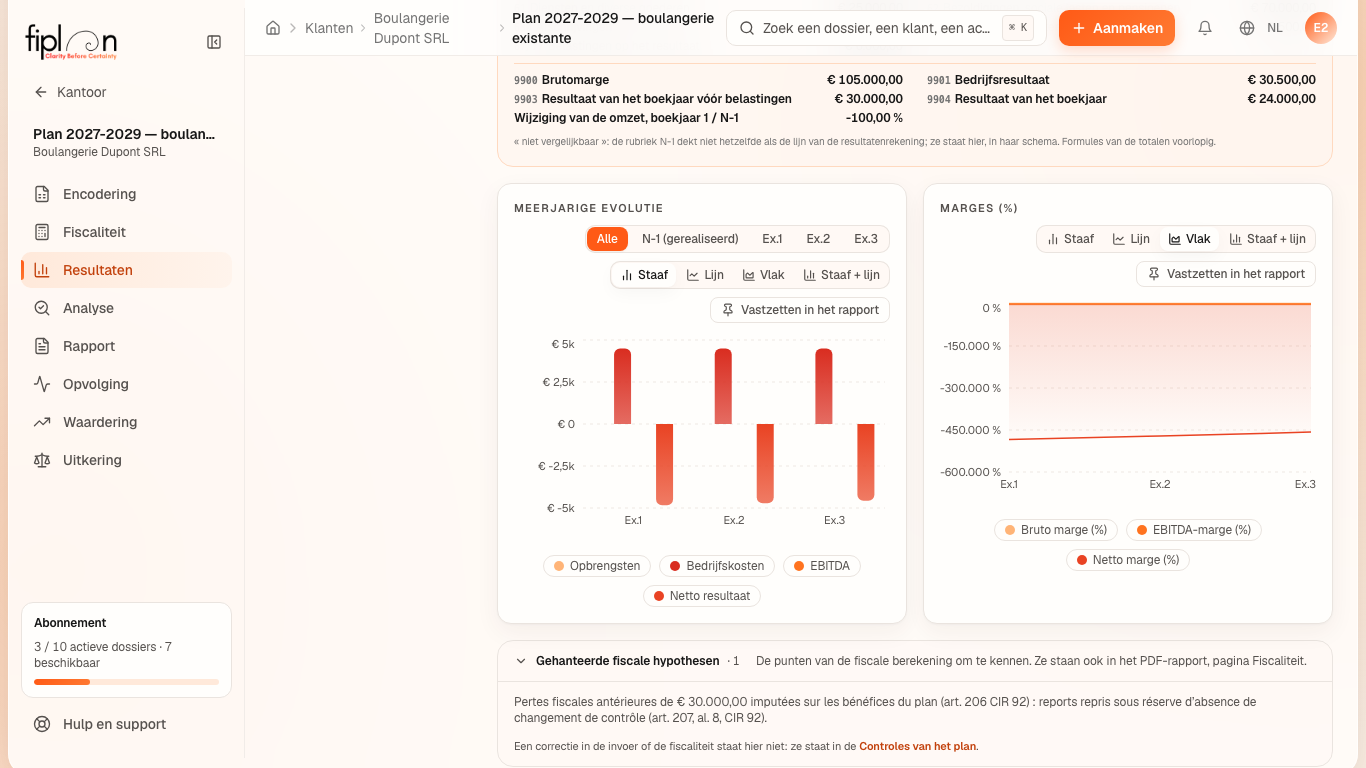
Onderaan het tabblad Resultatenrekening, onder de grafieken, staat een grijs, dichtgeklapt blok met de titel Gehanteerde fiscale hypothesen, gevolgd door het aantal regels (“· n”), met deze ondertitel: “De punten van de fiscale berekening om te kennen. Ze staan ook in het PDF-rapport, pagina Fiscaliteit.” Het verschijnt alleen als het minstens één regel heeft. Het bevat alleen wat u moet weten; wat een correctie vraagt, is een na te kijken controle van het controlebolletje. Het pdf-rapport (pagina Fiscaliteit, of Hypothesen wanneer het model geen pagina Fiscaliteit heeft) en de Excel schrijven alle regels, elk op één regel, zonder kader:
| Regel | Wanneer ze verschijnt | Op het scherm | In de pdf en de Excel |
|---|---|---|---|
| Het boekjaar met een afwijkende duur | een boekjaar duurt geen twaalf maanden | onderaan Resultaten | blok “Aangenomen fiscale hypothesen” |
| De voorafbetalingen van een boekjaar ≠ 12 maanden | idem | onderaan Resultaten | idem |
| De vorige fiscale verliezen | ze worden in het plan afgetrokken | onderaan Resultaten | idem |
| De voorlopige bezoldigingsdrempel | hij beslist over de aanmerking voor het verlaagd tarief | onderaan Resultaten | idem |
| De niet-berekende belasting | het dossier is dat van een natuurlijk persoon of een vzw | onderaan Resultaten | idem |
| De vermeerdering wegens ontoereikende voorafbetalingen | er is een netto vermeerdering verschuldigd | onderaan Resultaten, onder haar titel | pdf: tabel “Voorafbetalingen (VA)”; Excel: blad van de fiscaliteit — de regel van de vermeerdering |
| Het verlaagd tarief onder voorbehoud, en de samenvatting per boekjaar | een voorwaarde van art. 215 is niet ingevuld, of een boekjaar komt niet volledig in aanmerking | controle “Aanmerking voor verlaagd KMO-tarief” | blok “Aangenomen fiscale hypothesen” |
| De onbekende oprichtingsdatum | de klantenfiche vermeldt ze niet | controle “Oprichtingsdatum van de vennootschap” | idem |
| De degressieve afschrijving | een oude lijn gebruikt ze nog | controle “Lineaire afschrijving van de activa” | idem |
| De subsidie geboekt op rekening 15 | een oude lijn van Financieringen & inbreng | controle “Kapitaalsubsidies” | idem |
| De vastgoedleasing zonder waarde van de grond | de waarde van de grond is niet ingevuld | controle “Vastgoedleasings: waarde van de grond” | idem |
| De vaststelling bij de oprichting | een oprichting aangemaakt vóór de controle van het WVV | controle “Oprichting conform het WVV” | idem |
De stappen
- Open Resultaten, tabblad Resultatenrekening, en ga naar onder de grafieken.
- Klik op Gehanteerde fiscale hypothesen om het blok open te klappen en de regels te lezen.
- Volg voor een correctie de link Controles van het plan, onderaan het blok: het paneel van de controles wordt geopend; beantwoord de voorwaarden in het tabblad Fiscaliteit, of vul de klantenfiche aan.
- Genereer het rapport: alle resterende regels staan erin.
Het cijfervoorbeeld · Boulangerie Dupont SRL
Het plan van de bakkerij bevat 2 fiscale hypothesen, zoals het rapport ze schrijft:
- Exercices 1 à 3 : taux réduit appliqué SOUS RÉSERVE · (b) Rémunération dirigeant — Périodes imposables 1 à 3 sur les 4 premières depuis la constitution — condition non applicable (art. 215 CIR 92) · Règles fiscales appliquées : EI 2028 à 2030.
- ISOC au taux réduit (art. 215 CIR 92), sous réserve des conditions (a) et (c) non renseignées. Sans ce taux : +5 000,00 € par exercice, soit +15 000,00 € sur l'horizon du plan.
Het zijn twee correcties: op het scherm staan ze in de controle “Aanmerking voor verlaagd KMO-tarief”, en onderaan de resultatenrekening staat geen blok (0 regels). Zodra de voorwaarden (a) en (c) zijn ingevuld, blijven er 0 over in het rapport.
Als de bakkerij een bestaande vennootschap was met € 30.000,00 vorige fiscale verliezen, zou het scherm onderaan “Gehanteerde fiscale hypothesen · 1” tonen, en, opengeklapt:
- Pertes fiscales antérieures de 30 000,00 € imputées sur les bénéfices du plan (art. 206 CIR 92) : reports repris sous réserve d’absence de changement de contrôle (art. 207, al. 8, CIR 92).
(Fiplan schrijft deze regels in het Frans, in elke taal van het scherm.)
De valkuilen
Wat het verandert · 2027
De bron
Conventie van Fiplan (reserves-fiscales.ts): één enkele functie schrijft de regels voor het scherm, de pdf en de Excel; een identiek voorbehoud over opeenvolgende boekjaren wordt één keer geschreven. Een tabel zonder standaardgeval (RANGEMENT_HYPOTHESES) bepaalt waar het scherm elke regel toont: onderaan Resultaten, of in een controle (financial-controls.ts); de pdf behoudt alle regels. De vermeerdering wordt gelezen in de bedragen van de rekenmotor (lignesMajorationVa).
Deze Nederlandse vertaling wordt nog nagelezen door een Nederlandstalige boekhouder. Ziet u iets dat niet klopt? Laat het ons weten via support@fiplan.be.