
De verworpen uitgaven (VU)
Een boekhoudkundige kost is niet altijd aftrekbaar: een deel kan “verworpen” zijn. Het boekhoudkundig resultaat verandert daardoor niet; de belasting wel. Fiplan neemt het deel dat u opgeeft opnieuw op in de belastbare grondslag.
Waarvoor dient het
Op een lijn Algemene kosten zegt het veld VU - Verworpen uitgave (%) welk deel van de kost niet aftrekbaar is. De kost blijft volledig in de resultatenrekening staan; Fiplan telt dat deel bij het resultaat vóór belastingen op om de belastbare grondslag van de VenB te berekenen. Het percentage is het uwe: Fiplan stelt het niet voor.
De stappen
- Open Encodering, daarna Algemene kosten, en de lijn van de kost.
- Vul de VU - Verworpen uitgave (%) in.
- Klik op Opslaan. Het fiscaal overzicht van de encodering toont de VU van het boekjaar.
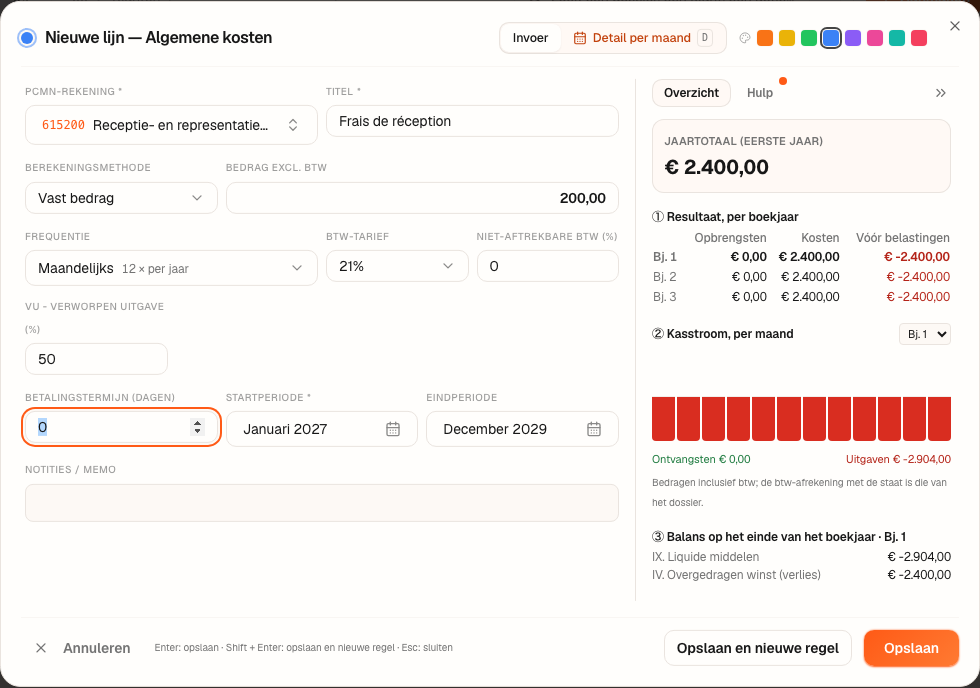
Het cijfervoorbeeld · Boulangerie Dupont SRL
Stel receptiekosten van € 200,00 per maand, geëncodeerd met 50 % VU (btw voor het voorbeeld op 0% gelaten). In 2027:
| Bedrag | |
|---|---|
| Kost van het boekjaar | 2.400,00 |
| Resultaat vóór belastingen (EBT) | 101.701,51 |
| Bijgetelde VU | 1.200,00 |
| Belastbare grondslag | 102.901,51 |
| VenB | 20.725,38 |
De kost verlaagt de belasting, de bijtelling neemt er een deel van terug: in totaal wijzigt de VenB van 2027 met € -300,00.
De valkuilen
Wat het verandert · 2027
De bron
Conventie van Fiplan (recapitulatif-fiscal.ts, tax-bridge.ts): de VU van een lijn is haar kost van het boekjaar vermenigvuldigd met het geëncodeerde percentage; de belastbare grondslag is het resultaat vóór belastingen verhoogd met de VU. Het percentage dat op elke uitgave van toepassing is, volgt uit het WIB 92 en wordt niet door Fiplan voorgesteld.
Deze Nederlandse vertaling wordt nog nagelezen door een Nederlandstalige boekhouder. Ziet u iets dat niet klopt? Laat het ons weten via support@fiplan.be.