
De resultaatbestemming en het dividend
Het resultaat van een boekjaar behoort niemand toe zolang de algemene vergadering het niet heeft bestemd: het kan naar de reserves gaan, worden uitgekeerd of worden overgedragen. Fiplan laat u beslissen, boekjaar per boekjaar, en controleert of de uitkering is toegestaan.
Waarvoor dient het
De module Resultaatbestemming toont een blok per boekjaar: de afsluiting, de status (100 % overgedragen, Bestemd of Geweigerd) en de knop Resultaat bestemmen. Zonder bestemming blijft de winst overgedragen: ze stapelt zich op op rekening 140000.
Het venster berekent het resultaat niet: het leest het in het journaal — Te bestemmen winst (verlies) van het boekjaar, Overgedragen winst (verlies) van het vorige boekjaar, en hun som, de Te bestemmen winst (verlies).
De stappen
- Open Encodering, daarna Resultaatbestemming, en klik op Resultaat bestemmen bij het gewenste boekjaar.
- Controleer het Bestemd boekjaar en het Te bestemmen resultaat, vooraf ingevuld met het berekende resultaat.
- Verdeel: wettelijke reserve (130), onbeschikbare (131), belastingvrije (132), beschikbare (133), Dividende brut (471), tantièmes (472). De rest wordt overgedragen.
- Is er een dividend gepland: kies de roerende voorheffing in Précompte mobilier en, indien nodig, de Betaalbaarstelling van het dividend.
- Lees het verdict — Uitkering — en klik op Opslaan.
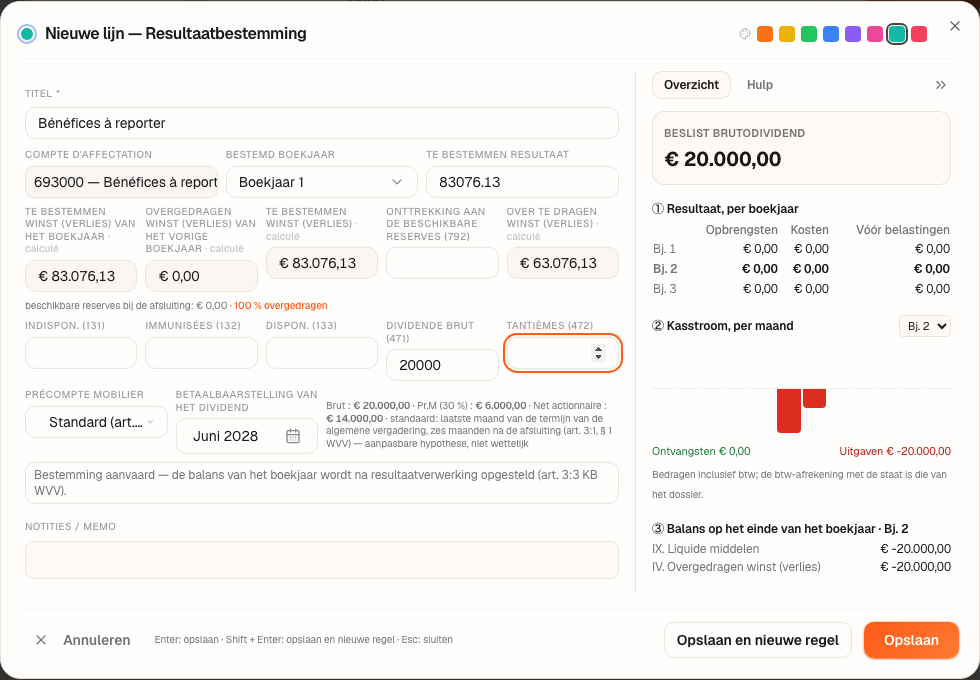
Het cijfervoorbeeld · Boulangerie Dupont SRL
Het resultaat van 2027 bedraagt € 83.076,13. De algemene vergadering beslist een brutodividend van € 20.000,00 en draagt de rest over, € 63.076,13.
| Wat Fiplan boekt | Periode | Debet | Credit | Bedrag |
|---|---|---|---|---|
| Het besliste dividend, bij de afsluiting | december 2027 | 140000 | 471000 | 20.000,00 |
| De ingehouden roerende voorheffing | juni 2028 | 471000 | 453000 | 6.000,00 |
| Het betaalde nettodividend | juni 2028 | 471000 | 550000 | 14.000,00 |
| De roerende voorheffing doorgestort aan de fiscus | juli 2028 | 453000 | 550000 | 6.000,00 |
De roerende voorheffing wordt ingehouden tegen het standaardtarief van 30%, op het brutobedrag. De betaling valt standaard in de zesde maand na de afsluiting, juni 2028.
De twee uitkeringstests van een BV, zoals Fiplan ze weergeeft:
- Netto-actief (art. 5:142 WVV): conforme — netto-actief na uitkering € 83.076,13, onbeschikbaar bedrag € 0,00 (de inbreng van de bakkerij is beschikbaar).
- Liquiditeit (art. 5:143 WVV): conforme — over de twaalf maanden na de betaling bedraagt de laagste thesaurie € 146.853,00, in juli 2028.
De valkuilen
Wat het verandert · 2028
De bron
Wetboek van vennootschappen en verenigingen: de netto-actieftest (art. 5:142 voor de BV, 6:115 voor de CV, 7:212 voor de NV) en de liquiditeitstest (art. 5:143, 6:116); de wettelijke reserve van een NV (art. 7:211); de algemene vergadering binnen zes maanden na de afsluiting (art. 3:1, § 1). KB WVV, art. 3:3: de balans opgesteld na resultaatverwerking.
Roerende voorheffing: 30% (pagina van de FOD Financiën “Roerende voorheffing”, opgenomen in docs/references/fiscal/SOURCES.md, R21).
Conventies van Fiplan (affectation-exercice.ts): de betaling in de laatste maand van de termijn van de algemene vergadering, aanpasbaar; de roerende voorheffing doorgestort in de maand na de betaling.
Deze Nederlandse vertaling wordt nog nagelezen door een Nederlandstalige boekhouder. Ziet u iets dat niet klopt? Laat het ons weten via support@fiplan.be.