
De btw in het plan — regimes en parameters
Voor een gewone btw-plichtige worden de gefactureerde btw en de betaalde btw bij elke aangifte met elkaar verrekend. Voor een onderneming die geen btw factureert, is de btw op haar aankopen een kost. Het regime wordt één keer ingesteld, in het tabblad Fiscaliteit.
Waarvoor dient het
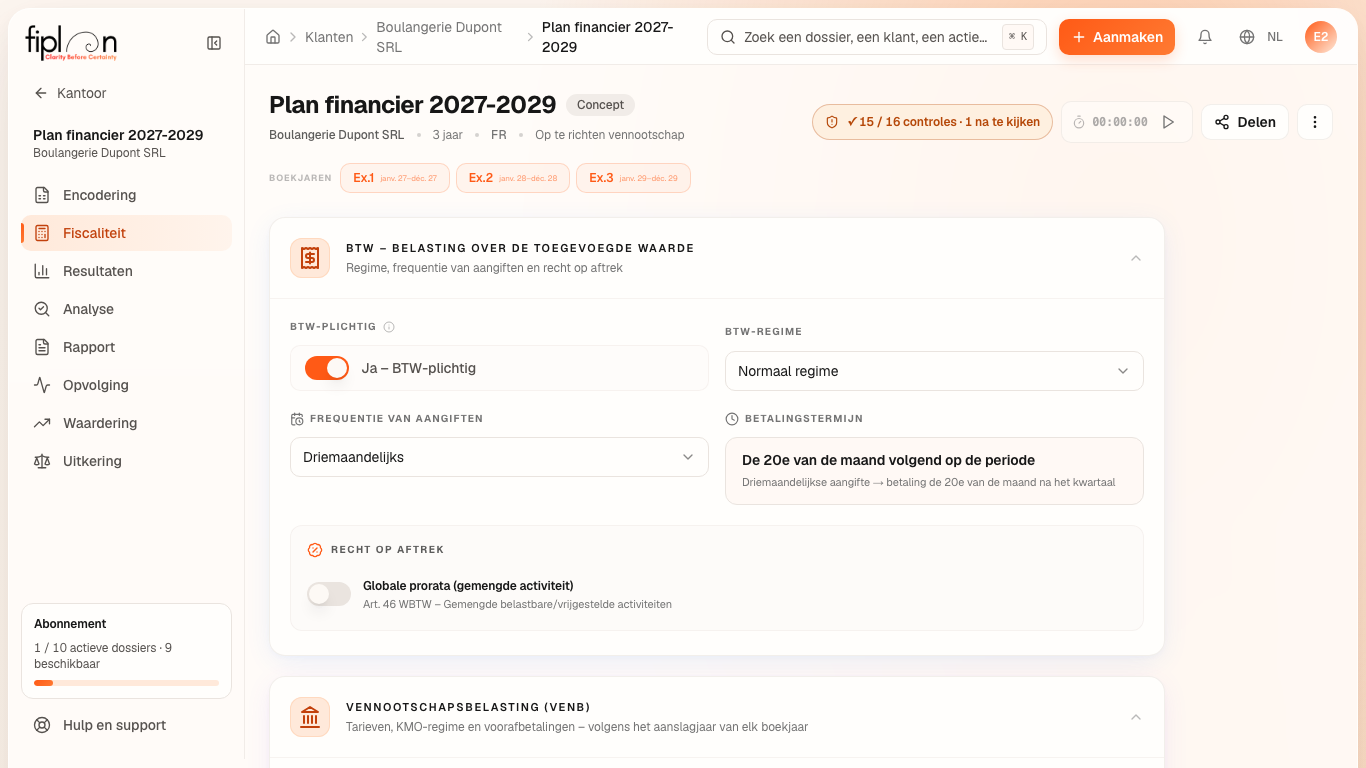
De sectie BTW – Belasting over de Toegevoegde Waarde van het tabblad Fiscaliteit bevat:
- BTW-plichtig; het BTW-regime: normaal regime, vrijstelling (kleine onderneming) of vrijgesteld (art. 44);
- voor het normale regime, de Frequentie van aangiften — maandelijks of driemaandelijks — en de Globale prorata (gemengde activiteit).
Volgens dat regime behandelt Fiplan de btw van de geëncodeerde lijnen:
| Statuut | Btw op de verkopen | Btw op de aankopen |
|---|---|---|
| Gewone btw-plichtige | gefactureerd, doorgestort | gerecupereerd |
| Gemengde activiteit (pro rata) | gefactureerd, doorgestort | pro rata gerecupereerd; de rest is een kost |
| Vrijstelling, vrijgesteld, niet btw-plichtig | geen | een kost: ze komt bij de kost of bij de prijs van het goed |
De stappen
- Open het tabblad Fiscaliteit, sectie BTW – Belasting over de Toegevoegde Waarde.
- Kies het statuut en het regime.
- Kies in het normale regime de frequentie en, voor een gemengde activiteit, de pro rata.
- Klik op Fiscale parameters opslaan.
Het cijfervoorbeeld · Boulangerie Dupont SRL
De bakkerij is een gewone btw-plichtige, met driemaandelijkse aangiften (de standaardinstelling). In 2027 laten de gefactureerde btw (€ 12.960,00) en de gerecupereerde btw (€ 10.867,20, bestelwagen inbegrepen) een saldo van € 2.092,80 over dat over het jaar aan de Staat verschuldigd is. In het eerste kwartaal zorgt de bestelwagen voor een aangifte met een tegoed: Fiplan laat dat tegoed terugbetalen in juni 2027.
De valkuilen
Wat het verandert · 2027
De bron
Btw-wetboek: de aftrek (art. 45), het algemeen verhoudingsgetal van een gemengde btw-plichtige (art. 46), de vrijstelling (art. 44), de vrijstellingsregeling voor kleine ondernemingen (art. 56bis). FOD Financiën, “Periodieke btw-aangifte” en “Nieuwe btw-keten” (betalings- en teruggaaftermijnen).
Conventie van Fiplan (vat-admin.ts): het statuut wordt afgeleid uit de parameters van het dossier; zonder parameters geldt de gewone btw-plichtige.
Deze Nederlandse vertaling wordt nog nagelezen door een Nederlandstalige boekhouder. Ziet u iets dat niet klopt? Laat het ons weten via support@fiplan.be.