
De voorafbetalingen en de vermeerdering
De vennootschapsbelasting wordt vooraf betaald, in vier stortingen; gebeurt dat niet, dan wordt ze vermeerderd. Fiplan berekent die vermeerdering tegen het percentage van het aanslagjaar, trekt het voordeel van elke storting af, en telt de rest bij de belasting op.
Waarvoor dient het
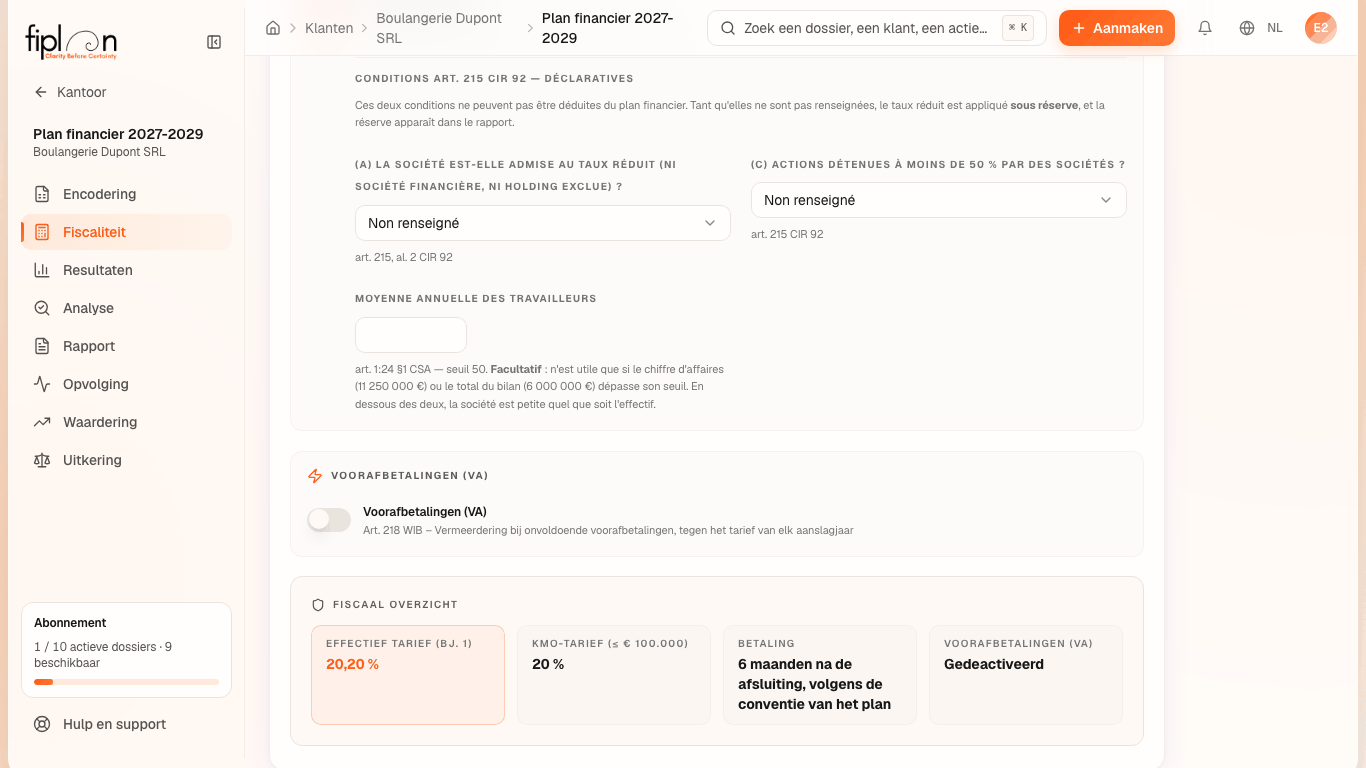
In het tabblad Fiscaliteit zegt de schakelaar Voorafbetalingen (VA) of de vennootschap haar belasting vooraf betaalt, en welk deel per kwartaal (standaard elk 25%). Fiplan berekent vervolgens, voor elk boekjaar:
- de brutovermeerdering: de belasting van het boekjaar × het vermeerderingspercentage van zijn aanslagjaar;
- de voordelen: elke storting × haar voordeelpercentage, dat hoger is voor de eerste stortingen;
- de nettovermeerdering: de brutovermeerdering min de voordelen, nooit negatief, opgeteld bij de belasting.
Een kleine vennootschap krijgt geen vermeerdering tijdens haar eerste drie boekjaren sinds haar oprichting.
De stappen
- Open het tabblad Fiscaliteit, sectie Vennootschapsbelasting (VenB).
- Laat Voorafbetalingen (VA) uitgeschakeld, of schakel het in en verdeel het Deel van de belasting betaald per kwartaal.
- Klik op Fiscale parameters opslaan.
- Klap onderaan de resultatenrekening Gehanteerde fiscale hypothesen open: een verschuldigde vermeerdering staat er onder de titel Vermeerdering wegens ontoereikende voorafbetalingen · art. 218 WIB 92, één regel per boekjaar.
Het cijfervoorbeeld · Boulangerie Dupont SRL
De bakkerij is een kleine vennootschap in haar eerste 3 boekjaren: Fiplan stelt haar vrij, er komt geen vermeerdering bij haar belasting, en onderaan de resultatenrekening staat er geen.
Als ze niet vrijgesteld was, op de belasting van 2029 (€ 20.181,35), tegen een vermeerderingspercentage van 6,75 %:
| Situatie | Brutovermeerdering | Voordelen | Nettovermeerdering |
|---|---|---|---|
| Geen enkele voorafbetaling | 1.362,24 | 0,00 | 1.362,24 |
| 25 % per kwartaal (€ 5.045,34 elk) | 1.362,24 | 1.362,24 | 0,00 |
De voordelen van de vier stortingen bedragen 9 %, 7,5 %, 6 % en 4,5 % van hun bedrag: vier kwart van de belasting neutraliseren de vermeerdering precies.
Zonder storting zou het scherm onderaan de resultatenrekening, onder de titel, schrijven:
- Bj 3: grondslag € 20.181,35 · globaal tarief 6,75 % · bruto € 1.362,24 − voordelen € 0,00 = netto vermeerdering € 1.362,24
gevolgd door een advies: de voorafbetalingen verhogen, eerst VA1 en VA2, waarvan het voordeel het hoogst is.
De valkuilen
Wat het verandert · 2027
De bron
Art. 218 WIB 92: de vermeerdering wegens ontoereikende voorafbetalingen; § 2: geen vermeerdering voor een kleine vennootschap over haar eerste drie boekjaren sinds haar oprichting.
FOD Financiën, “Voorafbetalingen”, aanslagjaar 2027: vermeerderingspercentage van 6,75%; voordelen van 9%, 7,5%, 6% en 4,5% (opgetekend in docs/references/fiscal/SOURCES.md, R18d, R19d, R20).
Deze Nederlandse vertaling wordt nog nagelezen door een Nederlandstalige boekhouder. Ziet u iets dat niet klopt? Laat het ons weten via support@fiplan.be.