
De vorige fiscale verliezen en de korf
Een fiscaal verlies gaat niet verloren: het wordt overgedragen naar de winsten van de volgende jaren. Fiplan trekt het af van de belastbare grondslag van het plan, boekjaar na boekjaar, zonder tijdslimiet, binnen de grens van de “korf”.
Waarvoor dient het
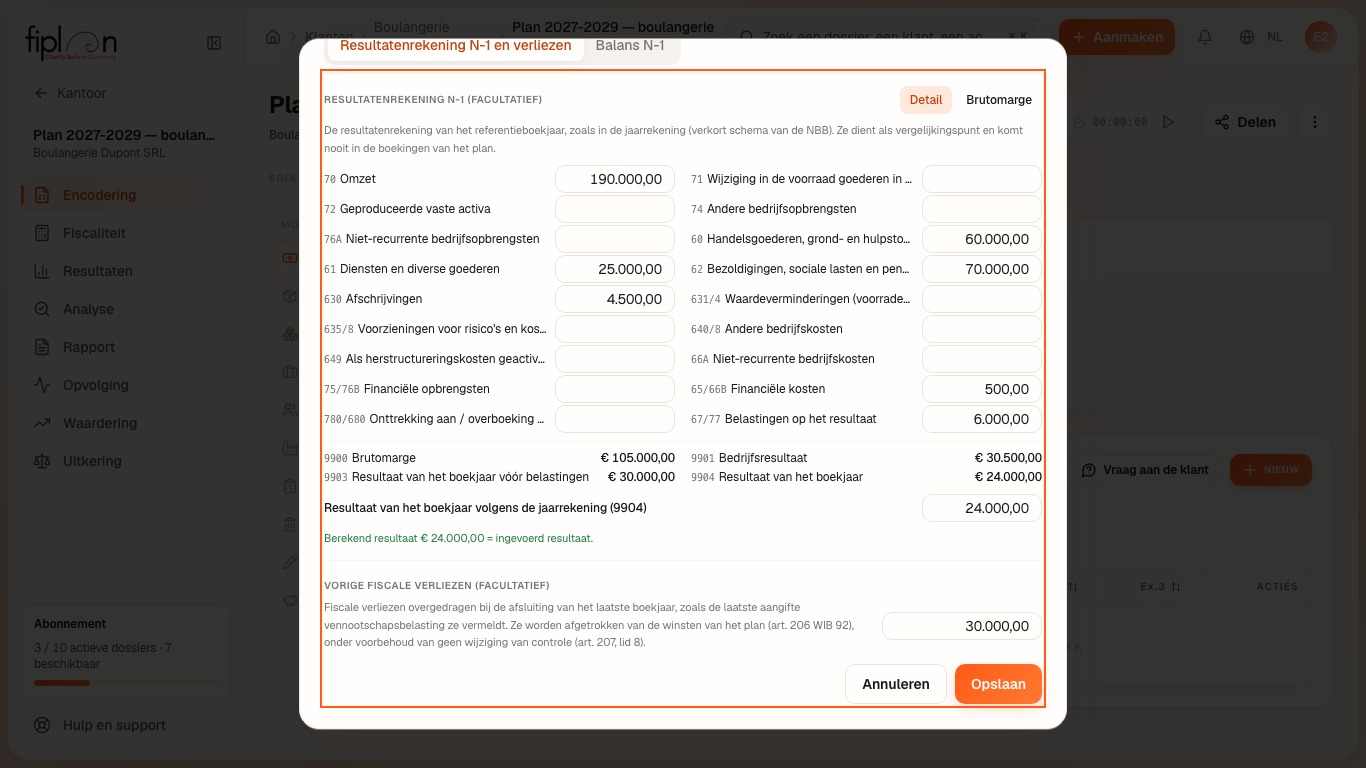
De Vorige fiscale verliezen (facultatief) worden opgegeven bij het aanmaken van het dossier van een bestaande vennootschap, en daarna gecorrigeerd via Het N-1 corrigeren (resultatenrekening, fiscale verliezen). Een vennootschap die wordt opgericht, heeft er geen.
Elk boekjaar trekt Fiplan die verliezen af van de belastbare grondslag:
- tot € 1.000.000 grondslag, zonder beperking;
- daarboven, op slechts 70% van het overschot;
- zonder enige beperking voor een kleine vennootschap tijdens haar eerste vier belastbare tijdperken.
Wat niet wordt afgetrokken, wordt overgedragen naar het volgende boekjaar. Verliezen worden nooit afgetrokken van de verworpen uitgave op het voordeel van alle aard van een wagen: die blijft in de belastbare grondslag (art. 198, § 1, 9° en 9°bis WIB 92).
De stappen
- Vul bij het aanmaken van een bestaande vennootschap de Vorige fiscale verliezen (facultatief) in.
- Om ze later te corrigeren, opent u het menu van het dossier, daarna Het N-1 corrigeren (resultatenrekening, fiscale verliezen).
- Klap onderaan de resultatenrekening Gehanteerde fiscale hypothesen open: de regel “Pertes fiscales antérieures … imputées sur les bénéfices du plan” (afgetrokken van de winsten van het plan) staat erin, en het pdf-rapport neemt ze over. (Fiplan toont deze melding in het Frans.)
Het cijfervoorbeeld · Boulangerie Dupont SRL
Boulangerie Dupont ontstaat in 2027: ze heeft geen vorige verliezen. Als het een bestaande vennootschap was met € 30.000,00 aan verliezen, zou Fiplan ze vanaf 2027 aftrekken:
| 2027 | Bedrag |
|---|---|
| Belastbare grondslag vóór aftrek | 104.101,51 |
| Afgetrokken verliezen | 30.000,00 |
| Belastbare grondslag | 74.101,51 |
| VenB, tegen het verlaagd tarief | 14.820,30 |
Dat is € 6.205,08 minder belasting. Onderaan de resultatenrekening zou het blok “Gehanteerde fiscale hypothesen · 1” het zo schrijven:
- Pertes fiscales antérieures de 30 000,00 € imputées sur les bénéfices du plan (art. 206 CIR 92) : reports repris sous réserve d’absence de changement de contrôle (art. 207, al. 8, CIR 92).
De korf speelt pas boven een miljoen: op een grondslag van € 1.500.000 zou de aftrek beperkt worden tot
De valkuilen
Wat het verandert · 2027
De bron
Art. 206 WIB 92: de vorige verliezen worden zonder tijdslimiet afgetrokken. Art. 207 WIB 92: de korf, € 1.000.000 plus 70% van het overschot (lid 5); geen beperking voor een kleine vennootschap tijdens haar eerste vier belastbare tijdperken (lid 6); het tenietgaan van de verliezen bij een wijziging van controle (lid 8). FOD Financiën, toelichting bij de aangifte in de vennootschapsbelasting, aanslagjaar 2026 (docs/references/fiscal/SOURCES.md, R7, R8, R11, R12).
Deze Nederlandse vertaling wordt nog nagelezen door een Nederlandstalige boekhouder. Ziet u iets dat niet klopt? Laat het ons weten via support@fiplan.be.