
De bezoldiging van de bedrijfsleider
De bezoldiging van een bestuurder is geen loon: ze wordt geëncodeerd in de module Bezoldigingen, op een rekening 6181, met een eigen formulier. Ze telt twee keer mee in het plan: als kost, en als voorwaarde voor het verlaagd tarief van de vennootschapsbelasting.
Waarvoor dient het
Zodra de gekozen PCMN-rekening begint met 6181 (bezoldiging van een bestuurdersmandaat), vervangt het venster het formulier van de werknemer door dat van de bedrijfsleider: Bezoldiging bedrijfsleider. Het brutobedrag dat u encodeert, is de kost voor de vennootschap; Fiplan leidt er de in te houden bedrijfsvoorheffing en het te betalen nettobedrag uit af.
De bezoldiging van de bedrijfsleider wordt ook gelezen door de belastingberekening: ze is een van de voorwaarden voor het verlaagd tarief van de vennootschapsbelasting (art. 215 WIB 92) — zie De vennootschapsbelasting en het verlaagd tarief.
De stappen
- Open Encodering, daarna Bezoldigingen, en klik op Nieuw.
- Kies de PCMN-rekening
618100— bezoldigingen van de bestuurders (mandaat) — en een Titel. - Vul de Bruto maandbezoldiging in, en vink 13de maand aan als die is voorzien.
- Beantwoord de vraag over de sociale bijdragen (zie De sociale bijdragen van de bedrijfsleider), open dan Bedrijfsvoorheffing aanpassen om de Bedrijfsvoorheffing te controleren, die standaard wordt voorgesteld.
- Kent de vennootschap een voordeel van alle aard toe, open dan het blok Voordelen van alle aard (forfaitair geraamd), dichtgeklapt zolang er geen bedrag is ingevuld: het jaarbedrag van het voordeel, boekjaar per boekjaar, bij Wagen of bij Andere (woning, lening, opties…). Antwoord voor een wagen op Betaalt de vennootschap de brandstof?: het opslaan wacht op het antwoord. Rechts geeft het kader Voordelen van alle aard van de bedrijfsleiders voor elk boekjaar hun aandeel in de bezoldiging en de grens.
- Controleer de periodes, lees de Maandelijkse uitsplitsing – Bedrijfsleider rechts en klik op Opslaan. Neemt de vennootschap de bijdragen ten laste, dan maakt Fiplan ook de lijn “Cotisations sociales – …” aan (rekening 618200; een titel die Fiplan in het Frans geeft).
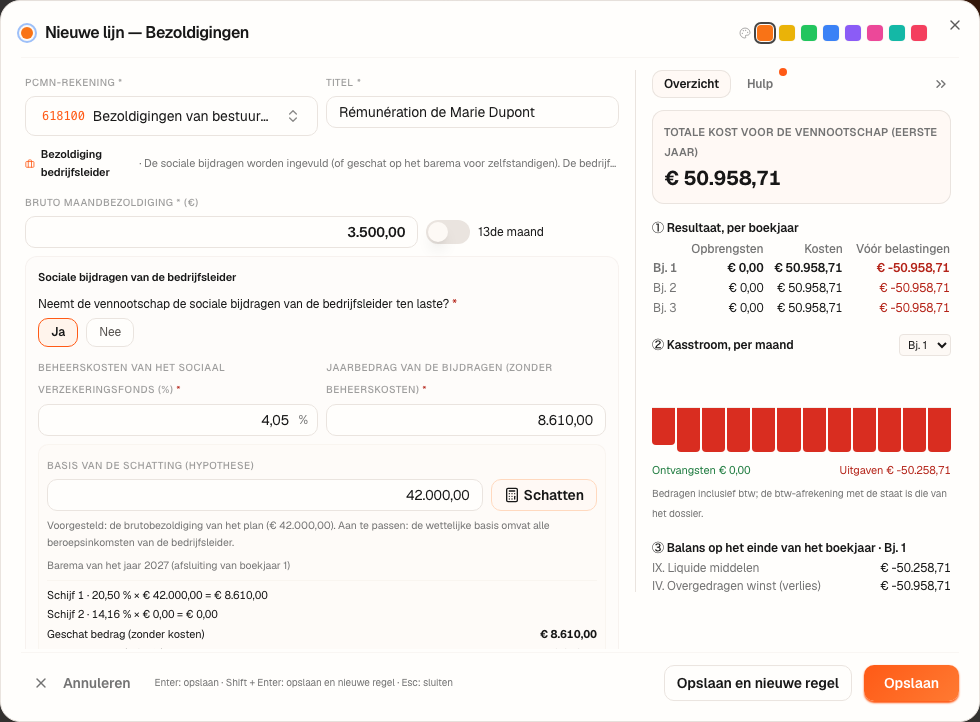
Het cijfervoorbeeld · Boulangerie Dupont SRL
Marie Dupont, bestuurder, keert zichzelf € 3.500,00 bruto per maand uit vanaf januari 2027, of € 42.000,00 per boekjaar op rekening 618100.
| Wat Fiplan elke maand boekt | Debet | Credit |
|---|---|---|
| De ingehouden bedrijfsvoorheffing | 618100 | 453000 |
| De rest van het brutobedrag, betaald aan de bestuurder | 618100 | 550000 |
| De doorgestorte bedrijfsvoorheffing, de maand nadien | 453000 | 550000 |
De bedrijfsvoorheffing van januari wordt dus betaald in februari 2027; die van december 2027 (€ 700,00) blijft een schuld op de balans van 31 december en wordt betaald in januari 2028.
Voor het verlaagd tarief van de vennootschapsbelasting toont Fiplan voor 2027: “(b) Rémunération dirigeant — Période imposable 1 sur les 4 premières depuis la constitution — condition non applicable (art. 215 CIR 92)”. (Fiplan toont deze melding in het Frans.) Boulangerie Dupont wordt opgericht op 4 januari 2027: haar eerste vier belastbare tijdperken vallen niet onder deze voorwaarde.
Stelde de vennootschap Marie Dupont ook een wagen ter beschikking — een voordeel dat de boekhouder raamt op € 3.000,00 per jaar, brandstof betaald door de vennootschap —, dan zou Fiplan voor 2027 lezen:
| Voordelen van alle aard · 2027 | Bedrag |
|---|---|
| Het ingevulde voordeel (wagen) | 3.000,00 |
| De totale bezoldiging: de bezoldiging en het voordeel | 45.000,00 |
| De grens: 20 % van de totale bezoldiging | 9.000,00 |
| De verworpen uitgave: 40 % van het voordeel | 1.200,00 |
Het voordeel weegt 6,7 % van de totale bezoldiging: onder de grens wordt het verlaagd tarief om die reden niet geweigerd. De verworpen uitgave komt bij de belastbare grondslag van de vennootschapsbelasting en blijft er, ook bij verlies (geen verlies of aftrek slorpt ze op); zonder betaalde brandstof zou ze € 510,00 bedragen (17 %). Het voordeel zelf boekt niets in het journaal.
De sociale bijdragen van de bedrijfsleider (rekening 618200) hebben een eigen artikel: De sociale bijdragen van de bedrijfsleider.
De valkuilen
620… opent het formulier van de werknemer (RSZ, dubbel vakantiegeld); alleen een rekening 6181… opent dat van de bedrijfsleider.Wat het verandert · 2027
De bron
Minimumindeling van een algemeen rekeningenstelsel (MAR, bijlage 1 bij het koninklijk besluit van 21 oktober 2018): rekening 618 (bezoldigingen van de bestuurders), rekening 453 (ingehouden voorheffingen). Rekening 618100 en haar onderverdeling 618200 zijn rekeningen van Fiplan.
Art. 215 WIB 92: de bezoldigingsvoorwaarde van het verlaagd tarief, en de vrijstelling ervan tijdens de eerste vier belastbare tijdperken vanaf de oprichting (FOD Financiën, toelichting bij de aangifte in de vennootschapsbelasting, aanslagjaar 2026).
Wet van 15 juli 2026 (B.S. 29/07/2026), art. 76, 80, b) en 88: de grens van 20 % voor de voordelen van alle aard van de bedrijfsleiders (art. 2, § 1, 25° en art. 215, lid 3, 5° WIB 92), vanaf aanslagjaar 2027; memorie van toelichting (Kamer, DOC 56 1243/001, p. 38-40): het voordeel is begrepen in de totale bezoldiging. Art. 36 en 198, § 1, 9° en 9°bis WIB 92: het voordeel, geraamd door de boekhouder; de verworpen uitgave op het voordeel van een wagen (FOD Financiën, toelichting bij de aangifte in de vennootschapsbelasting, aanslagjaar 2026, p. 19).
Conventies van Fiplan, vastgelegd in de code (ventilation-paie.ts): de bedrijfsvoorheffing wordt de maand nadien doorgestort.
Deze Nederlandse vertaling wordt nog nagelezen door een Nederlandstalige boekhouder. Ziet u iets dat niet klopt? Laat het ons weten via support@fiplan.be.