
Lire le compte de résultats
Le compte de résultats répond à la question « l'activité gagne-t-elle de l'argent ? ». Fiplan le lit dans le journal du plan : chaque ligne encodée y arrive par ses écritures, avec l'impôt calculé en deux passes.
À quoi ça sert
En haut de Résultats, quatre cartes résument le premier exercice : Chiffre d'affaires · Ex 1, Résultat net · Ex 1, Trésorerie fin Ex 1 et Solde TVA · Ex 1. L'onglet Compte de résultats montre ensuite, de haut en bas :
- le tableau, une colonne par exercice ; les rubriques se déplient pour montrer les lignes qui les composent ;
- les deux graphiques, côte à côte : Évolution pluriannuelle et Marges (%) ;
- tout en bas, replié, le bloc Hypothèses fiscales retenues, quand Fiplan a dû supposer quelque chose pour calculer l'impôt.
Aucune réserve fiscale ne s'affiche au-dessus du tableau : ce qui demande une correction — le taux réduit sous réserve, une date de constitution manquante, une ligne non conforme — se lit dans les Contrôles du plan, depuis la pastille du dossier.
Les étapes
- Ouvrez le dossier, puis Résultats, onglet Compte de résultats.
- Lisez les quatre cartes du haut : elles sont arrondies à l'euro.
- Dépliez une rubrique (▸) pour voir ses lignes, avec leur compte PCMN.
- Sous le tableau, épinglez un graphique au rapport avec Épingler au rapport.
- En bas, dépliez Hypothèses fiscales retenues s'il est affiché : ce sont les points de calcul fiscal à connaître.
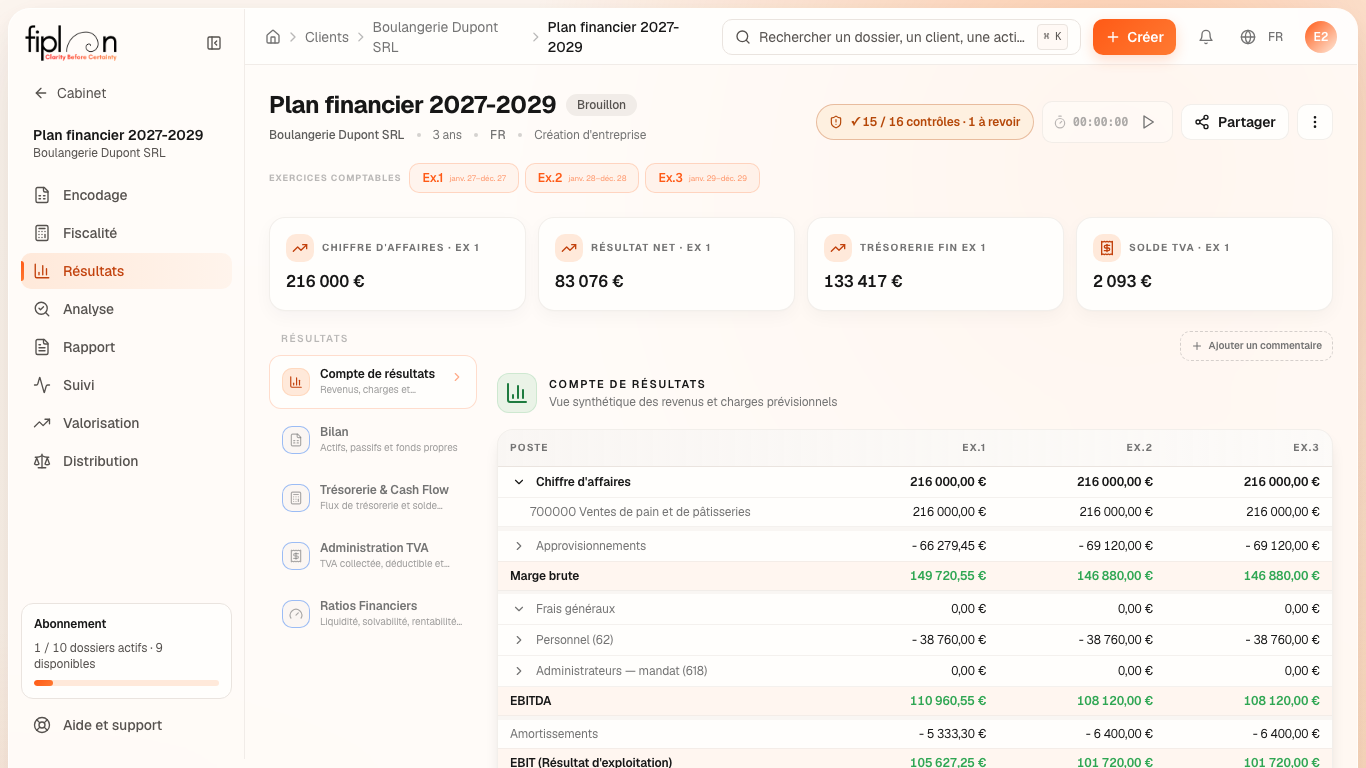
L'exemple chiffré · Boulangerie Dupont SRL
Les quatre cartes de la boulangerie : 216 000 € de chiffre d'affaires, 83 076 € de résultat net, 133 417 € de trésorerie au 31 décembre 2027 et 2 093 € de solde TVA.
Le tableau, tel que l'écran l'affiche :
| Rubrique | 2027 | 2028 | 2029 |
|---|---|---|---|
| Chiffre d'affaires | 216 000,00 | 216 000,00 | 216 000,00 |
| Approvisionnements | 66 279,45 | 69 120,00 | 69 120,00 |
| Marge brute | 149 720,55 | 146 880,00 | 146 880,00 |
| Frais généraux | 0,00 | 0,00 | 0,00 |
| Personnel (62) | 38 760,00 | 38 760,00 | 38 760,00 |
| Administrateurs — mandat (618) | 0,00 | 0,00 | 0,00 |
| EBITDA | 110 960,55 | 108 120,00 | 108 120,00 |
| Amortissements | 5 333,30 | 6 400,00 | 6 400,00 |
| EBIT (Résultat d'exploitation) | 105 627,25 | 101 720,00 | 101 720,00 |
| Charges financières (intérêts) | 1 525,74 | 1 343,95 | 994,60 |
| EBT (Résultat avant impôt) | 104 101,51 | 100 376,05 | 100 725,40 |
| Impôt des sociétés (ISoc) | 21 025,38 | 20 094,01 | 20 181,35 |
| Résultat net après impôt | 83 076,13 | 80 282,04 | 80 544,05 |
Quatre lectures :
- Les approvisionnements de 2027 valent les achats (69 120,00 €) moins le stock constitué (2 840,55 €) : c'est le coût des matières consommées.
- Le personnel comprend la vendeuse et ses charges patronales.
- Les amortissements de 2027 ne portent que sur dix mois : la camionnette arrive en mars.
- Le bloc Hypothèses fiscales retenues n'apparaît pas : les 2 hypothèses fiscales du rapport sont des réserves du taux réduit, à lever dans l'onglet Fiscalité ; l'écran les montre dans le contrôle « Éligibilité au taux réduit PME ».
Les pièges
Ce que ça change · 2027
La source
Convention de Fiplan : le compte de résultats, le bilan et la trésorerie sont tirés du même journal (le moteur écrit chaque ligne en partie double) ; l'impôt est calculé sur le résultat avant impôt d'une première passe, puis écrit par une seconde. Les rubriques suivent les classes 6 et 7 du plan comptable minimum normalisé. Ce qui demande une correction est rangé dans les contrôles (financial-controls.ts), ce qui est à savoir en bas de l'écran (reserves-fiscales.ts) : une seule fonction écrit ces lignes pour l'écran, le PDF et l'Excel.