
Les deux tests : actif net et liquidité
Combien la société peut-elle distribuer ? Deux réponses, et la plus petite l'emporte : celle de l'actif net (ce qui reste au-dessus de l'indisponible) et celle de la trésorerie (le point le plus bas après le paiement, face à zéro et à votre seuil de confort).
À quoi ça sert
L'étape ② Combien la société peut-elle distribuer ? fait le test d'actif net sur la situation choisie et montre les ratios de liquidité ; l'étape ④ Résultat ajoute le test de liquidité, calculé sur la projection de l'étape ③, et le verdict. Rien n'est caché : chaque montant se rouvre sur son calcul.
- Actif net : l'actif total, moins les provisions (16), les dettes, et les frais d'établissement (20) et de recherche et développement (210) non amortis.
- Indisponible : ce que l'actif net ne peut pas entamer. Pour une SRL ou une SC, l'apport indisponible (111, la part non appelée déduite), l'ancienne réserve légale (130), les réserves indisponibles (131), les subsides en capital (15) et les plus-values de réévaluation (12). Pour une SA, le capital libéré ou appelé, les réserves que la loi ou les statuts ne permettent pas de distribuer, et la plus-value de réévaluation non amortie.
- Maximum distribuable = actif net − indisponible. Une contre-épreuve le recalcule depuis le passif (capitaux propres − indisponible − frais d'établissement et de R&D non amortis) : les deux chemins doivent donner le même montant.
- Test de liquidité (SRL, SC) : après le paiement, la société doit pouvoir payer ses dettes pendant au moins douze mois. Fiplan le mesure sur la trésorerie en fin de mois de chaque scénario : elle ne doit jamais passer sous zéro. Une SA n'y est pas tenue ; Fiplan le calcule quand même, « recommandé par la pratique ».
Les étapes
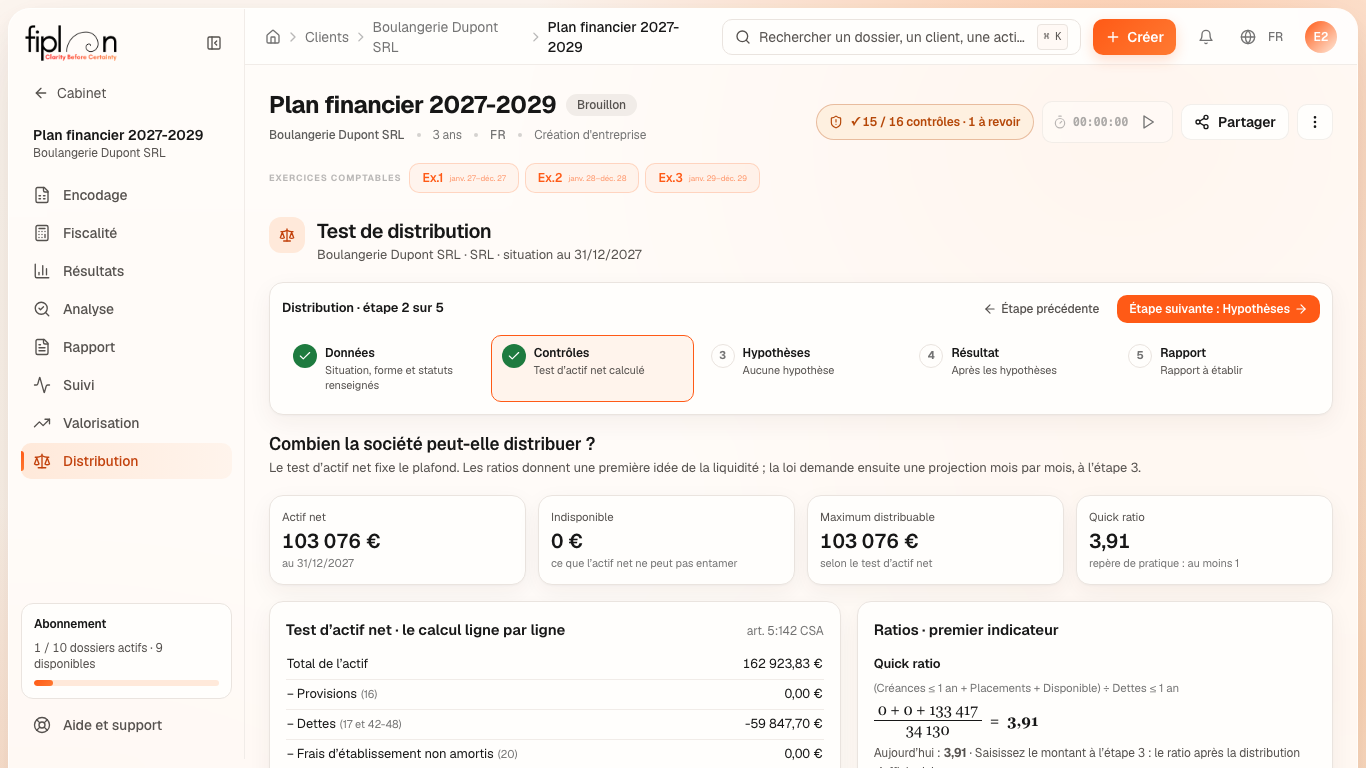
- À l'étape ②, lisez les quatre indicateurs : Actif net, Indisponible, Maximum distribuable, Quick ratio. Ouvrez Test d'actif net · le calcul ligne par ligne : chaque ligne porte ses comptes ; la contre-épreuve suit.
- Lisez les ratios, aujourd'hui et après le montant : Quick ratio (créances à un an au plus, placements et disponible, divisés par les dettes à un an au plus) et Liquidité générale (stocks, créances à un an au plus, disponible et comptes de régularisation, divisés par les mêmes dettes). Le repère de 1 est un repère de pratique, pas une règle légale.
- À l'étape ③, la projection va du mois de paiement au moins douze mois plus loin. Les scénarios Base et Prudent sont toujours calculés ; ajoutez Perte d'un client important, Dépense imprévue ou Hausse des coûts avec leurs paramètres. Une case du tableau se modifie à la main (Modifier la case), avec une note : elle est marquée « modifié à la main ».
- À l'étape ④, lisez les deux cartes Test d'actif net et Test de liquidité, puis le point le plus bas de chaque scénario. « D'où vient … ? » décompose ce point bas : trésorerie du mois d'avant, flux du mois.
- Combien distribuer ? rend un montant par test : selon l'actif net, le maximum ; selon la liquidité, pour chaque scénario, montant envisagé + (point le plus bas − seuil de confort). Le plus petit l'emporte ; un clic le reprend à l'étape ③ et tout se recalcule.
- Répondez aux trois questions de Est-ce raisonnable ? (Oui, Non ou Sans objet, avec un commentaire) : aucune réponse n'est déduite, c'est l'appréciation du cabinet. Elles vont dans le rapport.
L'exemple chiffré · Boulangerie Dupont SRL
Situation : Les chiffres du plan au 31 décembre 2027 ; dividende brut de 20 000,00 € payé le 30 juin 2028.
| Test d'actif net (art. 5:142 CSA) | Montant |
|---|---|
| Actif net | 103 076,13 € |
| − distribution | 20 000,00 € |
| = Actif net après | 83 076,13 € |
| − indisponible | 0,00 € |
| = Marge | 83 076,13 € |
| Test de liquidité (art. 5:143 CSA), du 30 juin 2028 au 30 juin 2029 | Point le plus bas |
|---|---|
| Scénario de base · juin 2028 | 141 976,88 € |
| Scénario prudent · juillet 2028 | 128 253,00 € |
Les ratios passent de 3,91 à 3,32 (quick ratio) et de 3,99 à 3,41 (liquidité générale) après le dividende.
Combien distribuer ? : selon l'actif net, 103 076,13 € ; selon la liquidité, 156 976,88 € (base) et 143 253,00 € (prudent), avec le seuil de confort de 5 000,00 €. Le plus petit est 103 076,13 € : ici, c'est l'actif net qui limite.
Décidée par les administrateurs (art. 5:141 CSA, statuts qui le permettent) : la distribution ne prend que le bénéfice. Sur la même situation, le plan a déjà porté le résultat de 2027 au compte 14 à la clôture : résultat de l'exercice 0,00 € + résultat reporté 83 076,13 € = limite de 83 076,13 €, sans les réserves.
Les pièges
Ce que ça change · 2028
La source
Actif net et indisponible : art. 5:142 CSA (SRL), 6:115 (SC, la règle de la SRL), 7:212 (SA ; la plus-value de réévaluation non amortie « assimilée à une réserve légalement indisponible ») — src/lib/tests-distribution.ts, docs/references/affectation/SOURCES.md A7, A10 ; SA : avis CNC 2021/02 ; SRL : note technique IBR 2019/15. Liquidité : art. 5:143 (SRL) et 6:116 (SC), douze mois au moins à compter du paiement (A8). Limite des administrateurs : art. 5:141 (SRL), 6:114 (SC), 7:213 (SA, acompte), citée mot pour mot en A6 et A11. Les ratios et leur repère de 1 : pratique, pas une règle légale.