
KPI, capacité de distribution et sensibilité
Et si les ventes baissaient de 10 % ? Combien la société peut-elle distribuer ? Peut-elle rembourser ses dettes ? L'Analyse répond à ces questions sur le plan tel qu'il est encodé, sans le modifier.
À quoi ça sert
Dans Analyse, l'onglet KPI & Insights donne à chaque exercice un badge — OK, WATCH ou RISK — selon la marge EBITDA, la trésorerie, le DSCR et la capacité de distribution. Trois blocs suivent : Capacité de distribution, Drivers de performance et Analyse de sensibilité. Le bouton Seuils règle les seuils d'alerte du dossier.
Les étapes
- Ouvrez Analyse, onglet KPI & Insights, et choisissez l'exercice.
- Lisez la Capacité de distribution : les tests du droit belge, le maximum légal et la recommandation prudente.
- Lisez les Drivers de performance : les cinq lignes qui pèsent le plus sur l'EBITDA et sur la trésorerie.
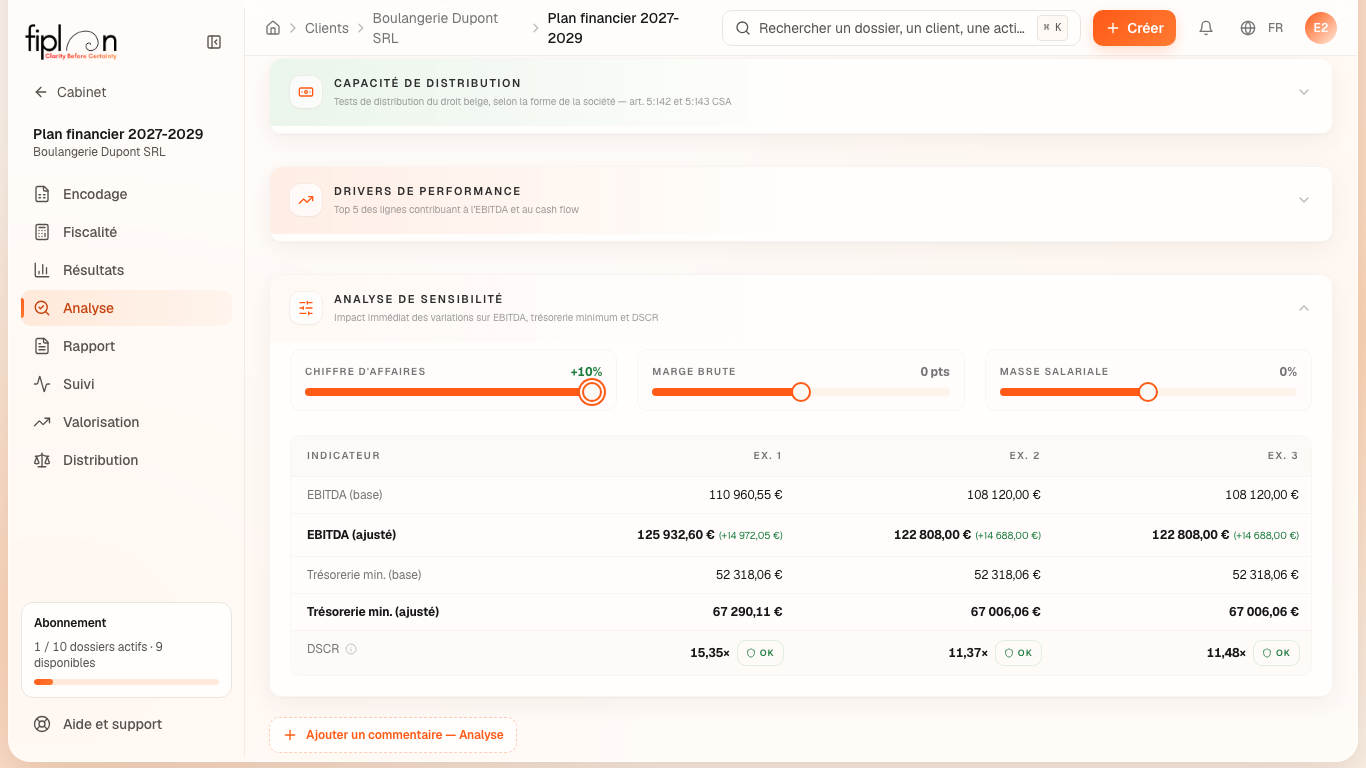
- Dans l'Analyse de sensibilité, déplacez les curseurs : chiffre d'affaires (−10 à +10 %), marge brute (−2 à +2 points), masse salariale (−5 à +5 %).
L'exemple chiffré · Boulangerie Dupont SRL
Le DSCR (capacité de remboursement de la dette) de 2027 : l'EBITDA , moins les impôts payés , divisé par le service de la dette — le capital remboursé et les intérêts payés , lus en trésorerie.
L'écran affiche 13,53×. En 2028, l'impôt de 2027 est payé (21 025,38 €) : le DSCR descend à 9,73×.
La sensibilité : un chiffre d'affaires de + 10 % en 2027 porte l'EBITDA à 125 932,60 € (+14 972,05 €) — les approvisionnements suivent les ventes, la marge en pourcentage reste la même.
La distribution : pour 2027, la recommandation prudente est de 62 345,17 €, plafonnée par le test de solvabilité (capitaux propres moins 25 % du total du passif) ; le maximum légal, actif net et liquidité, est de 103 076,13 €.
Les pièges
Ce que ça change · 2027
La source
Code des sociétés et des associations : le test d'actif net (art. 5:142 pour la SRL) et le test de liquidité (art. 5:143).
Conventions de Fiplan (capacite-remboursement.ts, sensibilite.ts, capacite-distribution.ts) : le DSCR lu au journal (impôts, capital et intérêts payés en trésorerie) ; l'EBITDA ajusté à partir de l'EBITDA du moteur ; les seuils par défaut (plancher de liquidité, solvabilité minimale) ; la recommandation plafonnée au résultat de l'exercice.