
Le rapport de distribution
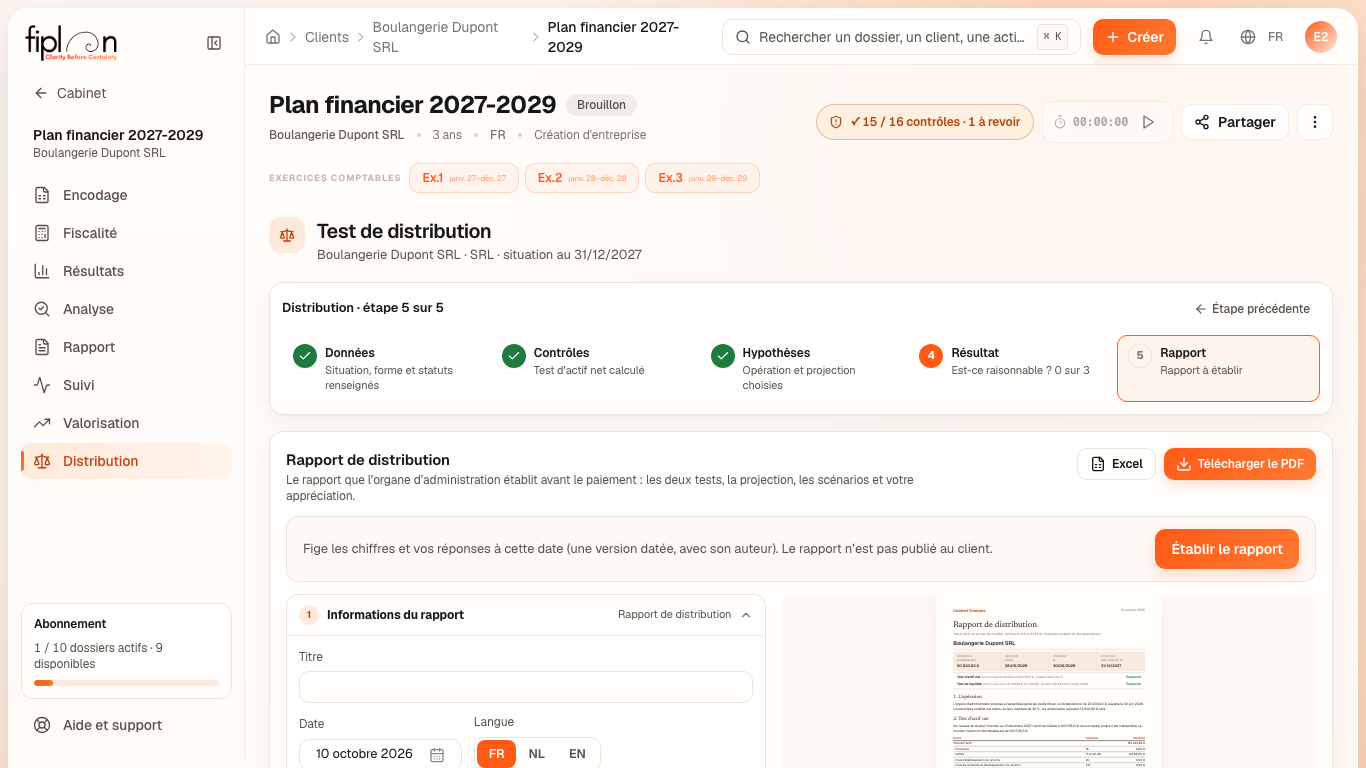
Le rapport de distribution reprend tout le test, dans la langue choisie, avec ses annexes : le tableau de trésorerie, les écritures proposées et un modèle de constat avant paiement. Établi, il est figé à sa date ; il n'est jamais publié au client.
À quoi ça sert
L'étape ⑤ Rapport de distribution met en forme ce que les étapes ① à ④ ont calculé et ce que le cabinet a apprécié. À gauche, les réglages ; à droite, l'aperçu du PDF et ses pages. Le rapport compte une synthèse (l'opération, la décision, le paiement, la situation et les deux verdicts), sept sections et trois annexes ; son sous-titre cite les articles du CSA qui valent pour la forme de la société.
| Section | Contenu |
|---|---|
| 1. L'opération | le montant brut, la date de paiement, le précompte et le net |
| 2. Test d'actif net | le calcul ligne par ligne et la marge |
| 3. Ratios de liquidité | quick ratio et liquidité générale, avant et après |
| 4. Projection de trésorerie | la fenêtre de douze mois au moins et le point le plus bas |
| 5. Scénarios | les scénarios retenus et leurs points bas |
| 6. Caractère raisonnable | les trois réponses du cabinet et leurs commentaires |
| 7. Conclusion | toujours incluse ; les signataires |
Les étapes
- Informations du rapport : le Titre, la Date, la Langue (français, néerlandais ou anglais) et les signataires (Signé par, Nom, Qualité, + Ajouter).
- Contenu du rapport : décochez une section dont vous ne voulez pas ; la conclusion est toujours incluse.
- Annexes : le Tableau de trésorerie mensuel (les cases modifiées à la main y sont marquées, avec leur note), les Écritures comptables proposées et le Modèle de constat avant paiement.
- Mise en page et marque du cabinet : la couleur du cabinet et sa marque, comme les autres documents.
- Relisez l'aperçu et ses vignettes, puis Télécharger le PDF ou Excel.
- Établir le rapport : les chiffres et vos réponses sont figés à cette date, dans une version datée avec son auteur. Un changement du test après coup fait passer le rapport « à revoir » : Établir une nouvelle version.
Tant qu'aucun rapport n'est établi, le tableau de bord l'inscrit dans « À faire » : Rapport de distribution à établir, avec la société et la date de paiement.
L'exemple chiffré · Boulangerie Dupont SRL
Pour le dividende brut de 20 000,00 € payé le 30 juin 2028, l'annexe des écritures proposées rend :
| Compte | Débit | Crédit |
|---|---|---|
| 694000 | 20 000,00 | 0,00 |
| 471000 | 0,00 | 20 000,00 |
| 471000 | 20 000,00 | 0,00 |
| 453000 | 0,00 | 6 000,00 |
| 550000 | 0,00 | 14 000,00 |
La décision (le dividende au 694000 contre la dette envers les actionnaires, 471000), puis la mise en paiement : le précompte retenu (6 000,00 €, au 453000) et le net versé (14 000,00 €, par la banque). Ces écritures sont proposées : elles s'encodent à l'affectation du résultat, qui les écrit au journal.
Les pièges
Ce que ça change · 2028
La source
Le rapport, ses sections et ses annexes : src/lib/distribution/rapport.ts (DISTRIBUTION-2) ; les écritures proposées : generateAllocationEntries (src/lib/profit-allocation.ts), dividende au 694000, dette au 471000, précompte au 453000 ; précompte mobilier au taux standard (SOURCES fiscales R21). Tests : art. 5:142 et 5:143 (SRL), 6:115 et 6:116 (SC), 7:212 (SA) du CSA. Le modèle de constat avant paiement est une pratique de l'atelier, à faire relire par le réviseur.