
Le test de distribution
Une société peut-elle distribuer, et combien ? Le module Distribution part d'une situation (une balance, les derniers comptes approuvés ou les chiffres du plan), calcule l'actif net, projette la trésorerie mois par mois et rédige le rapport. Il juge ; il n'écrit rien au journal.
À quoi ça sert
Une distribution aux actionnaires d'une SRL ou d'une SC passe deux tests : le test d'actif net (l'actif net ne doit pas descendre sous ce que la loi ou les statuts rendent indisponible) et le test de liquidité (la société doit pouvoir payer ses dettes pendant les douze mois qui suivent le paiement). Une SA n'a que le premier. Le module Distribution du dossier fait ces tests sur une situation récente, dit combien la société peut distribuer et prépare le Rapport de distribution que l'organe d'administration établit avant le paiement.
Le module suit la barre commune des modules : ① Données, ② Contrôles, ③ Hypothèses, ④ Résultat, ⑤ Rapport. Chaque étape se valide avant la suivante ; une étape modifiée après coup fait repasser les suivantes À revoir.
Les étapes
- Ouvrez le dossier, module Distribution, puis Commencer un test de distribution.
- ① Sur quelle situation porte le test ? — choisissez la source : Une balance récente (importée dans le Suivi ou ici), Les derniers comptes approuvés (le N-1 du dossier, avec la date de l'approbation) ou Les chiffres du plan (le plan à la fin du mois choisi). Vérifiez la forme de la société (fiche du client), le Commissaire, et dites si Les statuts permettent aux administrateurs de distribuer : sans réponse, la case reste non cochée — rien n'est deviné.
- ② Combien la société peut-elle distribuer ? — lisez l'Actif net, l'Indisponible et le Maximum distribuable, le calcul ligne par ligne et sa contre-épreuve, puis les ratios.
- ③ L'opération — choisissez l'opération (Dividende, Décidée par les administrateurs, Remboursement d'apport, Tantièmes), le Montant brut, la Date de paiement, l'Horizon (12 mois au moins) et la façon de remplir la projection : Projection rapide depuis la balance ou Reprendre le plan du dossier. Fixez, si vous le voulez, un Seuil de confort et les scénarios.
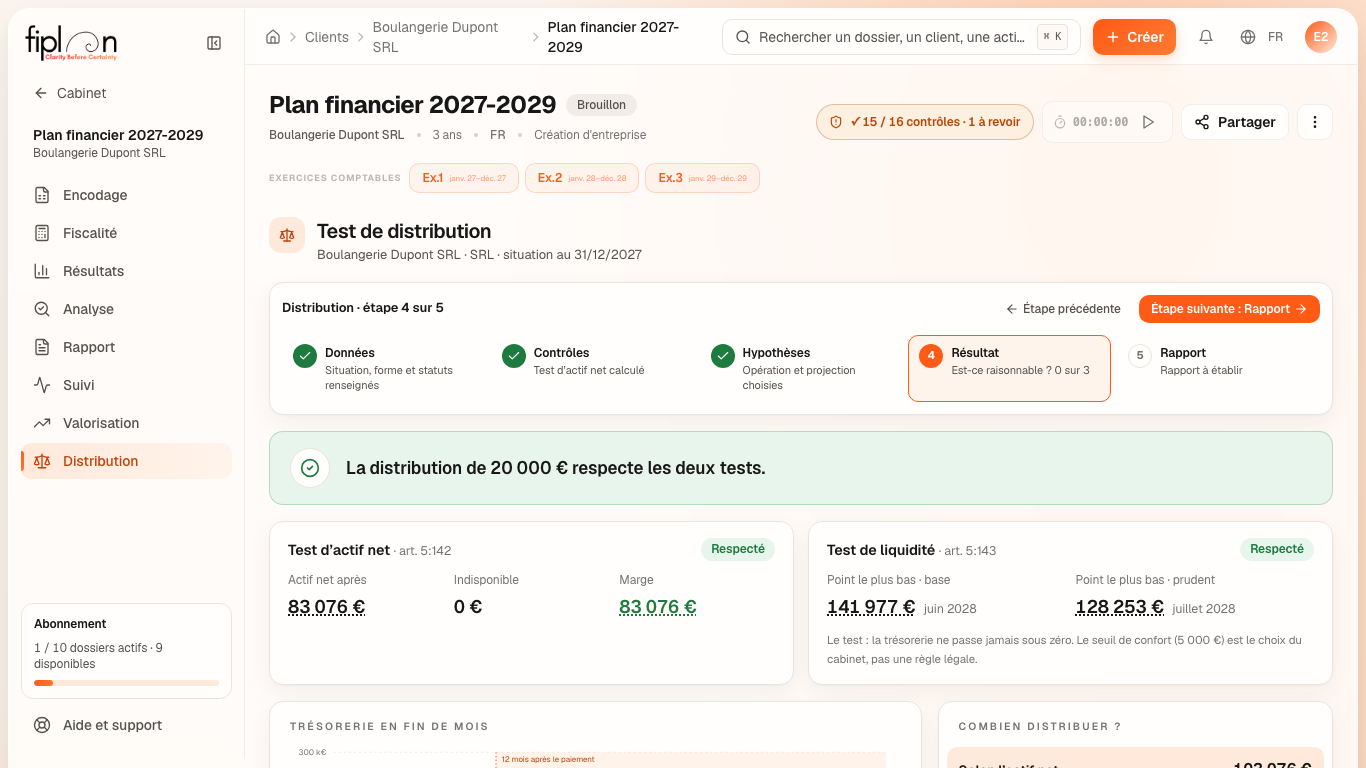
- ④ Résultat — lisez le verdict, les deux tests, le graphique Trésorerie en fin de mois, Combien distribuer ?, et répondez aux trois questions de Est-ce raisonnable ?.
- ⑤ Rapport — composez le rapport, téléchargez le PDF ou l'Excel, puis Établir le rapport.
La page Distribution du cabinet (menu Travail) liste le dernier test de chaque dossier : la société et l'opération, le montant et sa date de paiement, l'état des deux tests, le parcours et le rapport. Nouveau test de distribution demande le Dossier de la société, puis Ouvrir la distribution.
L'exemple chiffré · Boulangerie Dupont SRL
La boulangerie prévoit le dividende brut de 20 000,00 € de son affectation du résultat, payé le 30 juin 2028. Avant de le décider, le test porte sur Les chiffres du plan à la fin de l'exercice 2027 (31 décembre 2027), avec la projection Reprendre le plan du dossier sur 12 mois et un seuil de confort de 5 000,00 €.
| Ce que le module rend | Montant |
|---|---|
| Actif net au 31 décembre 2027 | 103 076,13 € |
| Indisponible (l'apport de la boulangerie est disponible) | 0,00 € |
| Maximum distribuable | 103 076,13 € |
| Actif net après le dividende | 83 076,13 € |
| Trésorerie la plus basse après le paiement · scénario de base | 141 976,88 € |
| Trésorerie la plus basse après le paiement · scénario prudent | 128 253,00 € |
| Précompte mobilier (30 %) | 6 000,00 € |
| Net aux actionnaires | 14 000,00 € |
Les deux tests sont respectés : la marge sur l'indisponible reste de 83 076,13 €, et la trésorerie ne passe jamais sous zéro du 30 juin 2028 au 30 juin 2029. Le plus petit des montants possibles est celui de l'actif net, 103 076,13 €.
Les pièges
Ce que ça change · 2028
La source
Test d'actif net : art. 5:142 CSA (SRL), 6:115 (SC), 7:212 (SA) ; test de liquidité : art. 5:143 (SRL) et 6:116 (SC), une SA n'en a pas (src/lib/tests-distribution.ts ; docs/references/affectation/SOURCES.md A7, A8, A10). SA : avis CNC 2021/02 ; SRL : note technique IBR 2019/15. Précompte mobilier : taux standard du fichier de règles (computeWithholding, SOURCES fiscales R21). Le caractère raisonnable : Cass., 23 mai 2024, cité comme une mention.