
Het personeel: een bezoldiging encoderen
Voor een werknemer encodeert u zijn bruto maandloon; Fiplan berekent de rest: bijdragen, bedrijfsvoorheffing, netto, dubbel vakantiegeld, en een begeleidende lijn voor de werkgeverslasten, die automatisch wordt aangemaakt.
Waarvoor dient het
Een bezoldiging kost meer dan het brutobedrag: de werkgever betaalt zijn bijdragen en, voor een bediende, dubbel vakantiegeld. Fiplan voegt ze toe op basis van één enkel bedrag, zodat het plan de personeelskost nooit onderschat.
De stappen
- Open Encodering, daarna Bezoldigingen, en klik op Nieuw.
- Kies de PCMN-rekening: een rekening
620…voor een werknemer (bijvoorbeeld620200, bedienden), een rekening6181…voor de bedrijfsleider. Geef een Titel (“Verkoopster”). - Kies voor een werknemer het Type werknemer: Bediende of Arbeider.
- Vul het Bruto maandloon in, en zo nodig de Jaarlijkse premie (in % van het bruto maandloon) en de 13de maand.
- Open Tarieven aanpassen om de Bedrijfsvoorheffing en de RSZ werkgever te controleren, die standaard worden voorgesteld.
- Geniet de werknemer een voordeel van alle aard (een wagen, een woning…), open dan het blok Voordelen van alle aard (forfaitair geraamd), dichtgeklapt zolang er geen bedrag is ingevuld: het jaarbedrag van het voordeel, boekjaar per boekjaar, bij Wagen of bij Andere (woning, lening, opties…). Antwoord voor een wagen op Betaalt de vennootschap de brandstof?: het opslaan wacht op het antwoord.
- Controleer de Startperiode en de Eindperiode, lees de uitsplitsing rechts en klik op Opslaan. Fiplan maakt ook de lijn “Werkgeverslasten – Verkoopster” aan (rekening 621000).
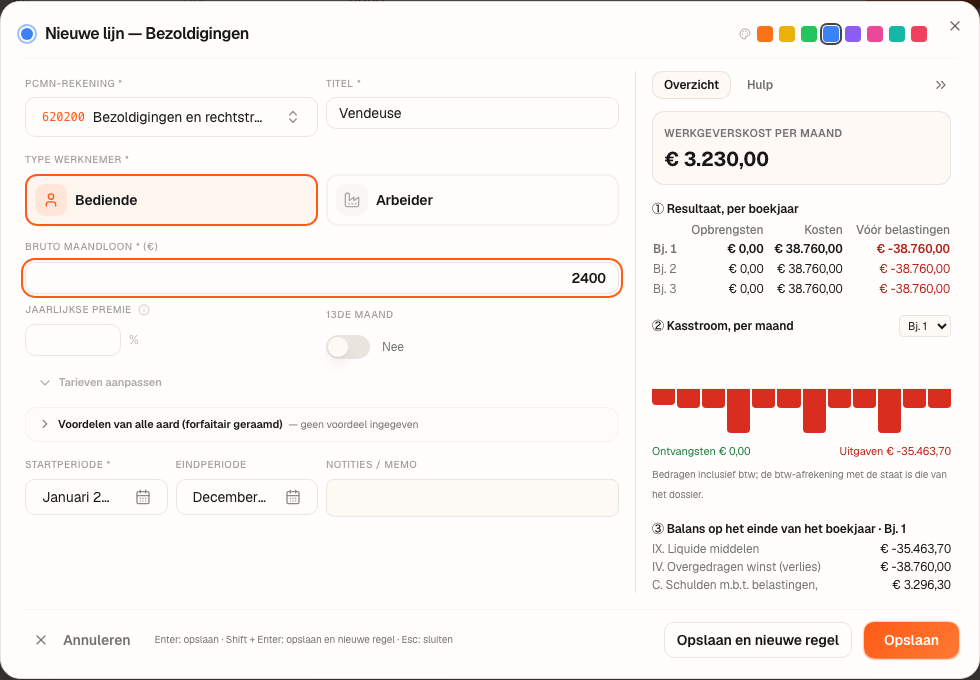
Het cijfervoorbeeld · Boulangerie Dupont SRL
Een verkoopster met het statuut van bediende, € 2.400,00 bruto per maand, over de hele duur van het plan, tegen de standaard voorgestelde tarieven.
| Elke maand | Tarief | Bedrag |
|---|---|---|
| Brutoloon | 2.400,00 | |
| RSZ persoonlijk | 13,07 % | 313,68 |
| Belastbare basis | 2.086,32 | |
| Bedrijfsvoorheffing | 20 % | 417,26 |
| Netto schatting | 1.669,06 | |
| RSZ werkgever | 25 % | 600,00 |
| Maandelijkse werkgeverskost | 3.000,00 |
Over het jaar komt daar het dubbel vakantiegeld van een bediende bij (92 % van het bruto maandloon, of € 2.208,00), met de werkgeversbijdragen erop:
De begeleidende lijn 621000 draagt wat boven de twaalf brutolonen uitgaat: € 38.760,00 − € 28.800,00 = € 9.960,00 per boekjaar.
De valkuilen
620… opent het formulier van de werknemer, een rekening 6181… dat van de bedrijfsleider. Op een andere rekening 62 toont het scherm geen enkel bedragveld: de lijn zou zonder cijfers worden opgeslagen.Wat het verandert · 2027
De bron
RSZ: de persoonlijke bijdrage van de werknemer, 13,07 % van het brutoloon; 25 % is het werkgeverstarief dat standaard wordt voorgesteld voor een bediende, aan te passen. Administratieve instructies RSZ 2026/3, over het brutoloon aan 100% of aan 108%: voor handarbeiders en gelijkgestelden die onder de vakantieregeling van de privésector vallen, worden de socialezekerheidsbijdragen berekend op het brutoloon verhoogd met 8%.
Wetboek van de inkomstenbelastingen 1992 (WIB 92): art. 36 (het voordeel van alle aard, dat de boekhouder raamt); art. 198, § 1, 9° en 9°bis (de verworpen uitgave op het voordeel van een wagen — FOD Financiën, toelichting bij de aangifte in de vennootschapsbelasting, aanslagjaar 2026, p. 19); art. 219septies (de afzonderlijke aanslag, niet berekend).
Wetten betreffende de jaarlijkse vakantie (wet van 28 juni 1971): het enkel vakantiegeld is de bezoldiging van de vakantie; het dubbel vakantiegeld is een supplement.
Minimumindeling van een algemeen rekeningenstelsel (MAR): rekeningen 620 (bezoldigingen), 621 (werkgeversbijdragen), 453 (ingehouden voorheffingen), 454 (RSZ), 455 (te betalen bezoldigingen).
Conventies van Fiplan, vastgelegd in de code (ventilation-paie.ts): RSZ per kwartaal gegroepeerd en de maand nadien betaald, bedrijfsvoorheffing de maand nadien betaald, netto in dezelfde maand betaald — modelleringsconventies, geen wettelijke data.
Deze Nederlandse vertaling wordt nog nagelezen door een Nederlandstalige boekhouder. Ziet u iets dat niet klopt? Laat het ons weten via support@fiplan.be.