
De diverse verrichtingen
Sommige boekingen gaan via geen enkele module: een kost van het boekjaar waarvan de factuur later komt, een opbrengst die verworven is maar nog niet geïnd. De diverse verrichting boekt ze rechtstreeks, tussen een resultaatrekening en een balansrekening.
Waarvoor dient het
Het formulier Diverse verrichting vraagt twee rekeningen: de imputatierekening (een kost of een opbrengst, die in de resultatenrekening wordt opgenomen) en de Tegenrekening (balans). Het overzicht toont de boeking, in debet en in credit.
De stappen
- Open Encodering, daarna Diverse verrichtingen, en klik op Nieuw.
- Kies de imputatierekening: de badge toont “Kost” of “Opbrengst”.
- Kies de Tegenrekening (balans): de badge toont “Actief”, “Passief” of “Eigen vermogen”.
- Kies de Richting: “Verhoogt de kost” (standaard) of “Verlaagt de kost” — voor een opbrengst “Verhoogt de opbrengst” of “Verlaagt de opbrengst”.
- Kies het Boekjaar en vul het Bedrag en de Titel in.
- Lees het overzicht rechts — de richting en de boeking, in debet en in credit — en klik op Opslaan.
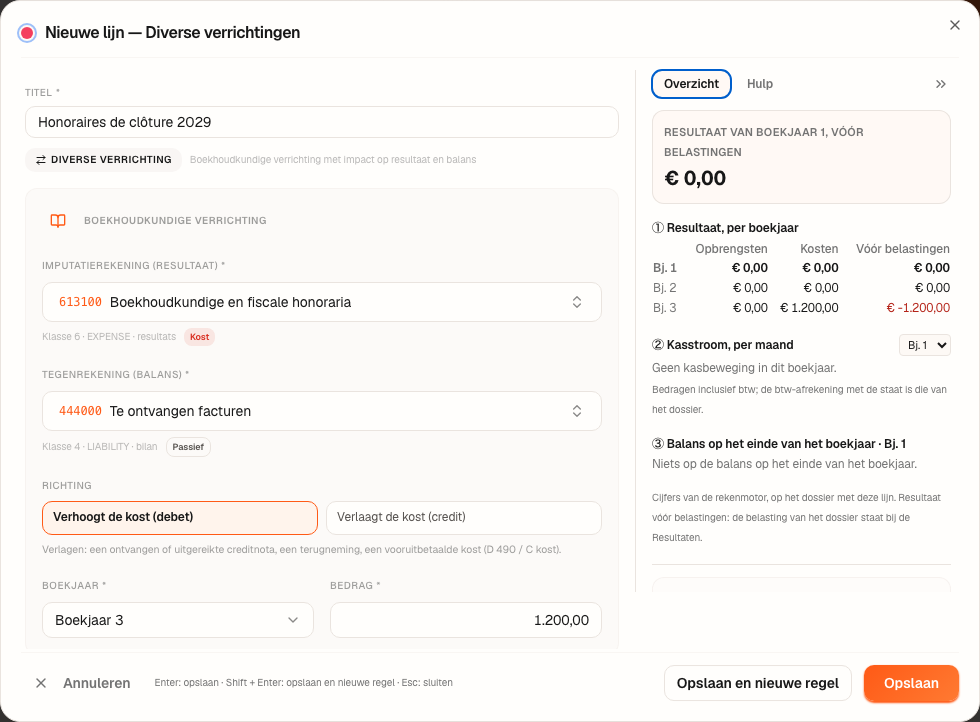
Het cijfervoorbeeld · Boulangerie Dupont SRL
De honoraria van de boekhouder voor de afsluiting 2029, € 1.200,00, worden in 2030 gefactureerd: de kost hoort toch bij het boekjaar 3. Imputatie 613100 (boekhoudkundige honoraria), tegenrekening 444000 (te ontvangen facturen).
Fiplan dateert de verrichting in de eerste maand van het gekozen boekjaar, januari 2029, en boekt ze zoals het overzicht ze toont, in één boeking:
| Debet | Credit | Bedrag |
|---|---|---|
| 613100 | 444000 | 1.200,00 |
De thesaurie beweegt niet (€ 0,00): noch de aanrekening, noch de tegenboeking is de thesaurierekening 550000.
De valkuilen
Wat het verandert · 2029
De bron
Minimumindeling van een algemeen rekeningenstelsel: rekeningen 613 (vergoedingen aan derden), 444 (te ontvangen facturen). Rekening 613100 is een onderverdeling van Fiplan.
Conventies van Fiplan, vastgelegd in de code (LineItemModal.tsx, journal-engine.ts): de verrichting gedateerd in de eerste maand van het gekozen boekjaar; de verrichting geboekt in één boeking, aanrekening en tegenboeking (MOTEUR-3, D248); de thesaurie beweegt alleen als een van beide rekeningen de thesaurierekening 550000 is.
Deze Nederlandse vertaling wordt nog nagelezen door een Nederlandstalige boekhouder. Ziet u iets dat niet klopt? Laat het ons weten via support@fiplan.be.