
De twee tests: netto-actief en liquiditeit
Hoeveel mag de vennootschap uitkeren? Twee antwoorden, en het kleinste wint: dat van het netto-actief (wat boven het onbeschikbare overblijft) en dat van de thesaurie (het laagste punt na de betaling, tegenover nul en uw comfortdrempel).
Waarvoor dient het
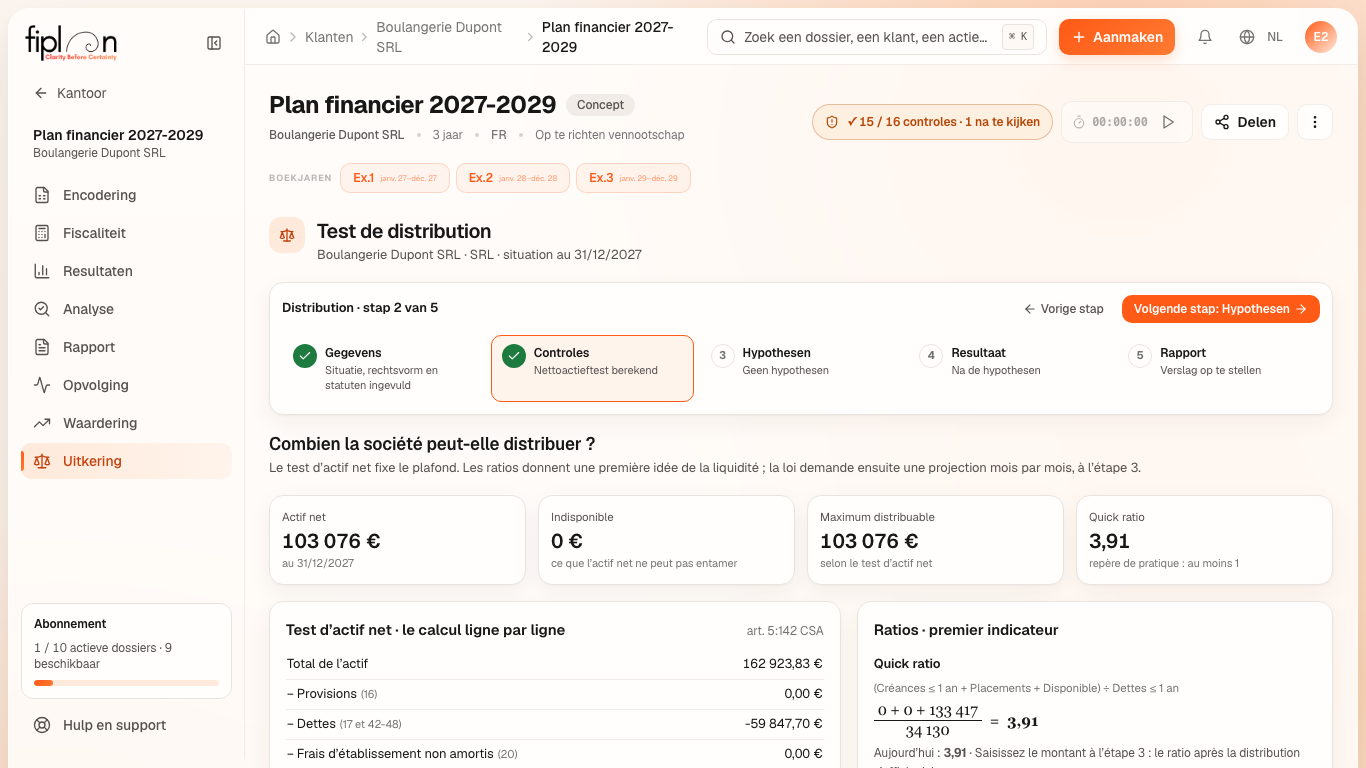
Stap ② “Combien la société peut-elle distribuer?” (hoeveel kan de vennootschap uitkeren?) voert de nettoactieftest uit op de gekozen toestand en toont de liquiditeitsratio's; stap ④ Resultaat voegt de liquiditeitstest toe, berekend op de prognose van stap ③, en het oordeel. Niets is verborgen: elk bedrag opent op zijn berekening. Het scherm van de module is in het Frans.
- Netto-actief: het totaal van de activa, min de voorzieningen (16), de schulden, en de niet-afgeschreven oprichtingskosten (20) en kosten van onderzoek en ontwikkeling (210).
- Onbeschikbaar: wat het netto-actief niet mag aantasten. Voor een BV of een CV: de onbeschikbare inbreng (111, het niet-opgevraagde deel afgetrokken), de vroegere wettelijke reserve (130), de onbeschikbare reserves (131), de kapitaalsubsidies (15) en de herwaarderingsmeerwaarden (12). Voor een NV: het gestorte of opgevraagde kapitaal, de reserves die de wet of de statuten niet laten uitkeren, en de niet-afgeschreven herwaarderingsmeerwaarde.
- Maximaal uitkeerbaar = netto-actief − onbeschikbaar. Een tegenproef berekent het opnieuw vanuit het passief (eigen vermogen − onbeschikbaar − niet-afgeschreven oprichtingskosten en kosten van O&O): beide wegen moeten hetzelfde bedrag geven.
- Liquiditeitstest (BV, CV): na de betaling moet de vennootschap haar schulden kunnen betalen gedurende minstens twaalf maanden. Fiplan meet het op de thesaurie op het einde van de maand van elk scenario: die mag nooit onder nul zakken. Een NV is er niet toe verplicht; Fiplan berekent het toch, “aanbevolen door de praktijk”.
De stappen
- Lees in stap ② de vier indicatoren: “Actif net” (netto-actief), “Indisponible” (onbeschikbaar), “Maximum distribuable” (maximaal uitkeerbaar), “Quick ratio”. Open “Test d'actif net · le calcul ligne par ligne” (nettoactieftest · de berekening regel per regel): elke regel draagt zijn rekeningen; de tegenproef volgt.
- Lees de ratio's, vandaag en na het bedrag: “Quick ratio” (vorderingen op ten hoogste een jaar, geldbeleggingen en liquide middelen, gedeeld door de schulden op ten hoogste een jaar) en “Liquidité générale” (algemene liquiditeit) — voorraden, vorderingen op ten hoogste een jaar, liquide middelen en overlopende rekeningen, gedeeld door dezelfde schulden. De richtwaarde van 1 is een richtwaarde uit de praktijk, geen wettelijke regel.
- In stap ③ loopt de prognose van de betaalmaand tot minstens twaalf maanden later. De scenario's “Base” (basis) en “Prudent” (voorzichtig) worden altijd berekend; voeg “Perte d'un client important” (verlies van een belangrijke klant), “Dépense imprévue” (onvoorziene uitgave) of “Hausse des coûts” (stijging van de kosten) toe met hun parameters. Een cel van de tabel wordt met de hand gewijzigd met “Modifier la case” (de cel wijzigen), met een notitie: ze wordt gemarkeerd als “modifié à la main” (met de hand gewijzigd).
- Lees in stap ④ de twee kaarten “Test d'actif net” (nettoactieftest) en “Test de liquidité” (liquiditeitstest), en daarna het laagste punt van elk scenario. “D'où vient …?” (waar komt … vandaan?) ontleedt dat laagste punt: thesaurie van de vorige maand, stromen van de maand.
- “Combien distribuer?” (hoeveel uitkeren?) geeft een bedrag per test: volgens het netto-actief het maximum; volgens de liquiditeit, per scenario, beoogd bedrag + (laagste punt − comfortdrempel). Het kleinste wint; één klik neemt het over in stap ③ en alles wordt herberekend.
- Beantwoord de drie vragen van “Est-ce raisonnable?” (is het redelijk?) met “Oui” (ja), “Non” (nee) of “Sans objet” (niet van toepassing), en een commentaar: er wordt geen enkel antwoord afgeleid, het is de beoordeling van het kantoor. Ze gaan mee in het verslag.
Het cijfervoorbeeld · Boulangerie Dupont SRL
Toestand: “Les chiffres du plan” (de cijfers van het plan) op 31 december 2027; brutodividend van € 20.000,00 betaald op 30 juni 2028.
| Nettoactieftest (art. 5:142 WVV) | Bedrag |
|---|---|
| Netto-actief | € 103.076,13 |
| − uitkering | € 20.000,00 |
| = Netto-actief na | € 83.076,13 |
| − onbeschikbaar | € 0,00 |
| = Marge | € 83.076,13 |
| Liquiditeitstest (art. 5:143 WVV), van 30 juni 2028 tot 30 juni 2029 | Laagste punt |
|---|---|
| Basisscenario · juni 2028 | € 141.976,88 |
| Voorzichtig scenario · juli 2028 | € 128.253,00 |
De ratio's gaan van 3,91 naar 3,32 (quick ratio) en van 3,99 naar 3,41 (algemene liquiditeit) na het dividend.
“Combien distribuer?” (hoeveel uitkeren?): volgens het netto-actief € 103.076,13; volgens de liquiditeit € 156.976,88 (basis) en € 143.253,00 (voorzichtig), met de comfortdrempel van € 5.000,00. Het kleinste is € 103.076,13: hier beperkt het netto-actief.
Beslist door de bestuurders (art. 5:141 WVV, statuten die het toelaten): de uitkering neemt enkel de winst. Op dezelfde toestand heeft het plan het resultaat van 2027 bij de afsluiting al naar rekening 14 gebracht: resultaat van het boekjaar € 0,00 + overgedragen resultaat € 83.076,13 = grens van € 83.076,13, zonder de reserves.
De valkuilen
Wat het verandert · 2028
De bron
Netto-actief en onbeschikbaar: art. 5:142 WVV (BV), 6:115 (CV, de regel van de BV), 7:212 (NV; de niet-afgeschreven herwaarderingsmeerwaarde “gelijkgesteld met een wettelijk onbeschikbare reserve”) — src/lib/tests-distribution.ts, docs/references/affectation/SOURCES.md A7, A10; NV: advies CBN 2021/02; BV: technische nota IBR 2019/15. Liquiditeit: art. 5:143 (BV) en 6:116 (CV), minstens twaalf maanden vanaf de betaling (A8). Grens van de bestuurders: art. 5:141 (BV), 6:114 (CV), 7:213 (NV, interimdividend), woordelijk geciteerd in A6 en A11. De ratio's en hun richtwaarde van 1: praktijk, geen wettelijke regel.
Deze Nederlandse vertaling wordt nog nagelezen door een Nederlandstalige boekhouder. Ziet u iets dat niet klopt? Laat het ons weten via support@fiplan.be.