
De waardering van de onderneming
Wat zijn de aandelen waard? De module Waardering vertrekt van de cijfers van het plan, normaliseert ze, berekent zes methoden, weegt ze volgens de context (overdracht, toetreding van een aandeelhouder, familiale overdracht) en toont elke formule, met de hand na te rekenen. Het waarderingsrapport gaat met de waarde naar de klant.
Waarvoor dient het
De module Waardering van het dossier volgt de gemeenschappelijke balk van de modules. De schermen van de module zelf zijn voorlopig alleen in het Frans: hun opschriften worden hier in het Frans geciteerd.
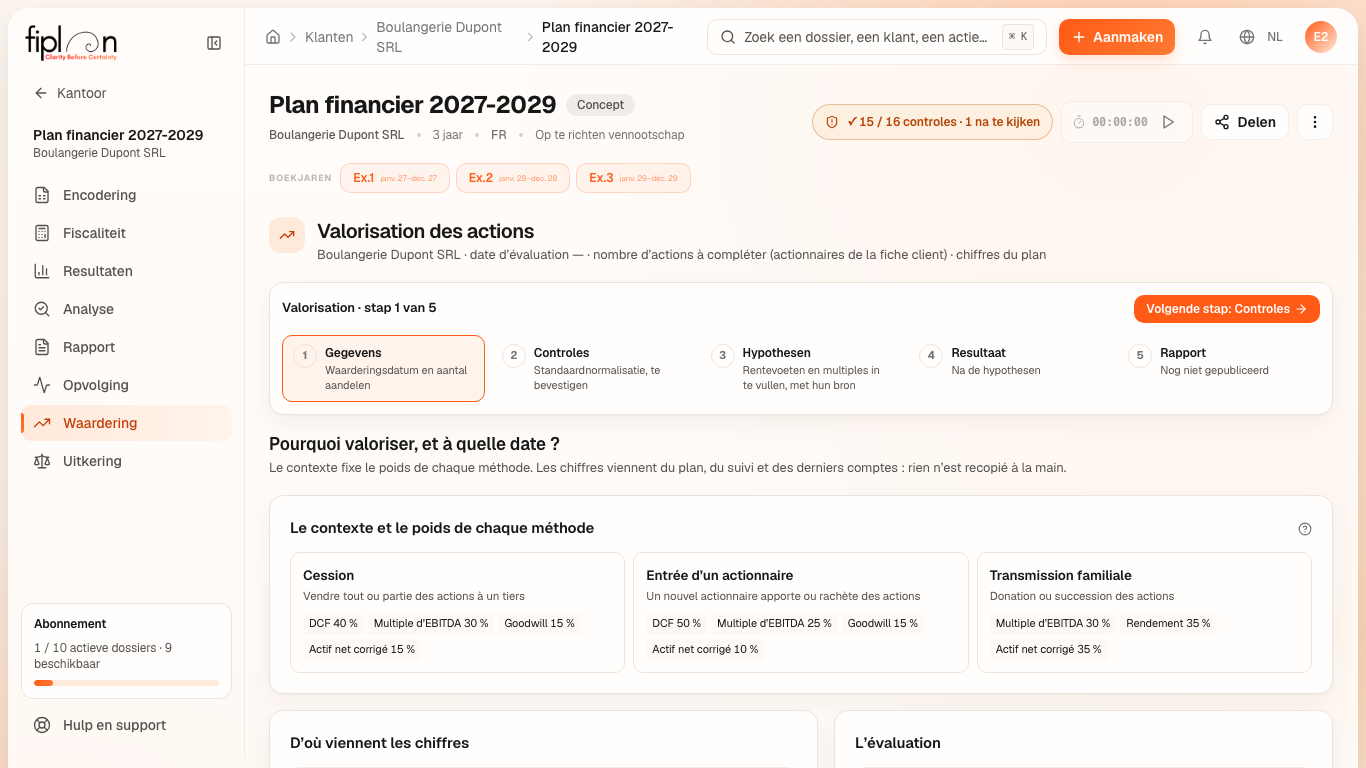
- ① Gegevens — Pourquoi valoriser, et à quelle date ? De context, in drie kaarten, elk met het gewicht dat ze aan elke methode geeft; D'où viennent les chiffres: het plan, de jaarprognose van de opvolging en de rekeningen van het afgesloten boekjaar, elk “Repris” (overgenomen) of niet; de waardering: de datum, het aantal aandelen, de nettoschuld, het gecorrigeerd netto-actief, en de kasstromen uit het plan, in staafjes.
- ② Controles — L'EBITDA représente-t-il une année normale ? Van de boekhoudkundige referentie-EBITDA naar de normatieve EBITDA, herwerking per herwerking, elk “Accepté” (aanvaard), À trancher (te beslissen) of “Refusé” (geweigerd), in een watervaldiagram; daarna de Cohérence des données.
- ③ Hypothesen — Taux et sensibilité (de kost van het eigen vermogen en de WACC, hun formule, één waarde per tarief en D'où vient ce chiffre ?, de kaart WACC × groei tot in het oneindige, wat de waarde doet bewegen) en Méthodes (de formule van elk van de zes methoden, daarna dezelfde formule met haar cijfers).
- ④ Resultaat — “Synthèse” (samenvatting): de waarde van de aandelen, haar vork en haar waarde per aandeel, Ce qui ferait monter la valeur (wat de waarde zou doen stijgen), de methoden op één schaal, de formule van de DCF met haar cijfers, de coherentiecontroles; en “Plus-values 2026” (meerwaarden 2026).
- ⑤ Rapport — het waarderingsrapport: de inhoud aan te vinken, het voorbeeld van de pdf, de pdf en de Excel, en het delen met de klant. De waarde verschijnt in de ruimte van de klant, tabblad Waarde, met het waarderingsrapport: hij downloadt het daar (Het waarderingsverslag downloaden (pdf)) en vindt het terug in het tabblad Documenten van het dossier.
Fiplan zet geen enkel marktgegeven standaard in: een methode waarvan een hypothese ontbreekt, is “à compléter” (aan te vullen), met wat ontbreekt en de plaats waar het in te vullen is.
De pagina Waardering van het kantoor heeft twee tabbladen. Waarderingen toont elk gewaardeerd dossier: de klant en het onderwerp, de waarderingsdatum, de waarde van de aandelen (of te berekenen), het traject in vijf punten, de stand — Rapport gepubliceerd, “… na te kijken” of Bezig — en Openen. Meerwaarden 2026 neemt de test van de meerwaarden over voor alle klantvennootschappen.
De stappen
- Open het dossier, module Waardering — of, vanuit de pagina Waardering van het kantoor, Nieuwe waardering, het Te waarderen dossier, daarna De waardering openen.
- ① Kies de context: een kaart, daarna de bron en de datum van die keuze. Haar gewichten wijzigt u met Modifier les poids (som 100%). Kies de waarderingsdatum — het einde van een boekjaar van het dossier: de geactualiseerde stromen zijn die van de volgende boekjaren — en het aantal aandelen: dat van de aandeelhouders op de klantenfiche, of, met één klik, dat van de oprichters van het dossier. Staat het dossier in opvolging, dan vervangt de jaarprognose van de opvolging de cijfers van het plan alleen op uw keuze.
- ② Beslis over elke herwerking die Fiplan op basis van het journaal voorstelt: “Accepter” (het bedrag en de verantwoording worden ingevuld, nooit geraden) of “Refuser” (met de reden). Ajouter un retraitement voegt er een toe. De stap blijft Na te kijken zolang een voorstel niet beslist is.
- ③ Vul in Taux et sensibilité elk tarief aan: Reprendre l'OLO du jour, Reprendre la référence (marktrisicopremie, multiples) of Choisir le secteur (de bèta), daarna Utiliser cette référence — één klik bewaart de waarde, haar bron en haar datum. Een omvangs- of specifieke premie wordt met haar verantwoording ingevuld. Lees de formules na in Méthodes.
- ④ Lees in “Synthèse” (samenvatting) de waarde van de aandelen, haar vork en haar waarde per aandeel; in “Plus-values 2026” de beginwaarde van de aandelen op 31 december 2025.
- ⑤ Vink de “Contenu du rapport” (inhoud van het rapport) aan — Limites de l'évaluation zitten er altijd in —, lees het voorbeeld na, en daarna “Télécharger le PDF” (de pdf downloaden) of Excel avec formules. Partager au client publiceert de waarde en deze pdf; daarna vervangt Publier une nouvelle version ze, en “Retirer la publication” (de publicatie intrekken) haalt ze uit de ruimte van de klant.
Het cijfervoorbeeld · Boulangerie Dupont SRL
De bakkerij wordt gewaardeerd aan het einde van haar eerste boekjaar, op 31 december 2027, zonder enige ingevulde hypothese.
- ① De nettoschuld trekt van de financiële schulden (€ 33.322,82) de liquide middelen (codes 54/58, € 133.416,58) en de andere geldbeleggingen (51/53) af: € -100.093,76. Zonder ingevulde latente meerwaarde is het gecorrigeerd netto-actief gelijk aan het eigen vermogen van de wettelijke balans, € 103.076,13.
- ② Zolang geen enkele herwerking aanvaard is, is de normatieve EBITDA gelijk aan de boekhoudkundige referentie-EBITDA — het gemiddelde van de EBITDA's van de boekjaren van het plan —: € 109.066,85.
- ③ en ④ Zonder tarief of multiple zijn 5 methoden “à compléter” (aan te vullen); enkel het gecorrigeerd netto-actief wordt berekend.
| Context “overdracht”: voorgestelde gewichten | In % |
|---|---|
| Geactualiseerde kasstromen (DCF) | 40 |
| EBITDA-multiple | 30 |
| Goodwill (verkorte rente) | 15 |
| Gecorrigeerd netto-actief | 15 |
De valkuilen
Wat het verandert · 2027
De bron
Methoden en gedateerde bronnen: docs/references/valorisation/SOURCES.md (DGFiP 2026 en CNAM voor de methoden, A. Damodaran, Argos, Vlerick en het Federaal Agentschap van de Schuld voor de referenties); nettoschuld: rubrieken VIII en IX van de wettelijke balans (KB WVV, bijlagen 3 en 4; codes 51/53 en 54/58 van de NBB-formulieren). Gewichten per context: conventie van het atelier van Fiplan (V-21). Normatieve belasting: gewoon tarief van de VenB, art. 215, al. 1, WIB 92. Meerwaarden 2026: art. 102, § 4, WIB 92 (wet van 6 april 2026); EBITDA van c): art. 275⁹, § 2, al. 3, WIB 92 (wet van 27 juni 2021, art. 83, c)).
Conventie van Fiplan (PartagerClient.tsx, publier_valorisation): de klant ziet in zijn ruimte, tabblad “Waarde”, een momentopname van de resultaten — de vork, de centrale waarde, de methoden in woorden, de hefbomen —, nooit de hypothesen; het gepubliceerde waarderingsrapport is de pdf van het voorbeeld, met de aangevinkte inhoud, en wordt gedownload vanuit de tabbladen “Waarde” en “Documenten”.
Deze Nederlandse vertaling wordt nog nagelezen door een Nederlandstalige boekhouder. Ziet u iets dat niet klopt? Laat het ons weten via support@fiplan.be.