
De balans N-1 van een bestaande vennootschap importeren
Een bestaande vennootschap vertrekt niet van een openingsbalans: ze vertrekt van haar afsluitingsbalans. Fiplan heropent die als “openingsboekingen” op de eerste dag van het plan, rubriek per rubriek, en controleert of ze sluit.
Waarvoor dient het
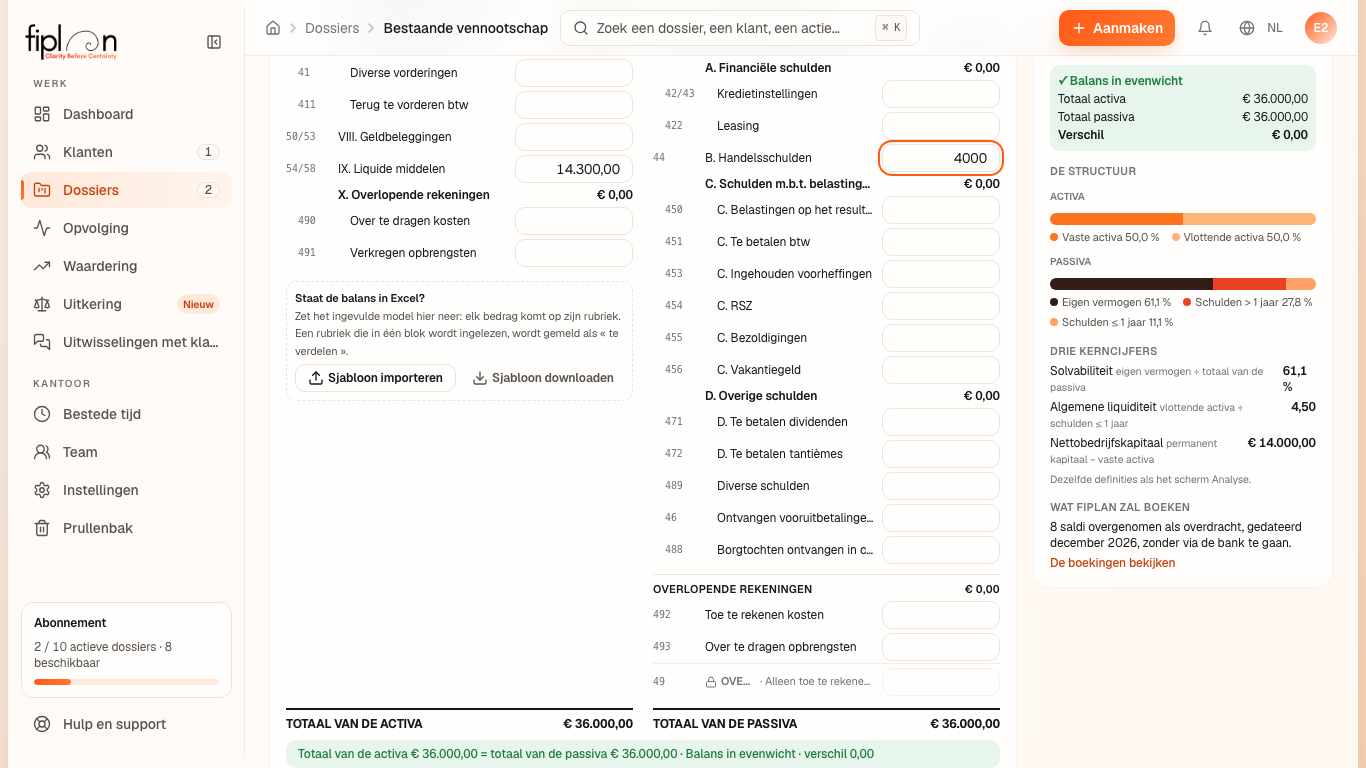
Stap 2 · Balans N-1 van de pagina “Bestaande vennootschap — balans N-1” toont de balans zoals in de jaarrekening: ACTIVA en PASSIVA naast elkaar, in nettowaarden, volgens het schema van de NBB. Elke rubriek draagt links haar code; de afdelingen (VASTE ACTIVA, EIGEN VERMOGEN…) en de rubrieken in Romeinse cijfers maken hun subtotaal; onderaan, op dezelfde regel, TOTAAL VAN DE ACTIVA en TOTAAL VAN DE PASSIVA. Onder de tabel toont een balk het evenwicht: groen (“Balans in evenwicht · verschil 0,00”) of oranje (“Er ontbreekt … bij de passiva”, of “bij de activa”).
Een Excel-sjabloon (bilan-n1-template.xlsx, twee bladen ACTIVA en PASSIVA) wordt gedownload, ingevuld en opnieuw geïmporteerd: via de knoppen bovenaan de balans, of via het kader “Staat de balans in Excel?” onder de activa.
Rechts blijft het paneel Samenvatting zichtbaar:
- het evenwicht: “✓ Balans in evenwicht”, het totaal activa, het totaal passiva en het verschil;
- de structuur: twee balken, de activa (vaste, vlottende) en de passiva (eigen vermogen, voorzieningen, schulden op meer dan één jaar, schulden op ten hoogste één jaar), in procent;
- drie kerncijfers: de solvabiliteit (eigen vermogen ÷ totaal van de passiva), de algemene liquiditeit (vlottende activa ÷ schulden ≤ 1 jaar) en het nettobedrijfskapitaal (permanent kapitaal − vaste activa) — “Dezelfde definities als het scherm Analyse.”;
- wat Fiplan zal boeken: het aantal saldi dat als overdracht wordt overgenomen en hun datum; De boekingen bekijken toont de boekingen en de balans die ze opleveren.
De stappen
- Klik op Nieuw dossier, daarna op Bestaande vennootschap, en vul stap 1 in (zie Een dossier aanmaken).
- Voer in stap 2 · Balans N-1 elke rubriek in — of klik op Sjabloon downloaden, vul alleen de gele cellen in, daarna Sjabloon importeren: elk bedrag komt op zijn rubriek.
- Lees de balk onder de tabel en de Samenvatting: zolang het verschil niet nul is, blijft de stap “Bezig” en zijn de structuur en de kerncijfers verborgen.
- Lees de structuur en de drie kerncijfers na; open De boekingen bekijken als u de openingsboekingen zelf wilt zien.
- Ga verder met stappen 3 en 4 (de contracten en de activa: zie het volgende artikel), en maak dan het dossier aan.
Het cijfervoorbeeld · Boulangerie Dupont SRL
Als Boulangerie Dupont al bestond, met een afsluiting op 31 december 2026, zou haar balans N-1 er zo kunnen uitzien:
| Activa | Bedrag | Passiva | Bedrag |
|---|---|---|---|
23 III.B. Installaties, machines (de oven) | 18.000,00 | 11 I. Inbreng — beschikbaar | 20.000,00 |
30/37 VI. Voorraden en bestellingen in uitvoering | 2.500,00 | 14 IV. Overgedragen winst (verlies) | 2.000,00 |
40 VII.A. Handelsvorderingen | 1.200,00 | 17 Schulden op meer dan één jaar — kredietinstellingen | 10.000,00 |
54/58 IX. Liquide middelen | 14.300,00 | 44 Schulden op ten hoogste één jaar — B. Handelsschulden | 4.000,00 |
| Totaal van de activa | 36.000,00 | Totaal van de passiva | 36.000,00 |
De subtotalen van de afdelingen: vaste activa € 18.000,00, vlottende activa € 18.000,00; eigen vermogen € 22.000,00, schulden op meer dan één jaar € 10.000,00, schulden op ten hoogste één jaar € 4.000,00. Verschil: € 0,00.
De Samenvatting leidt eruit af:
| Kerncijfer | Berekening | Waarde |
|---|---|---|
| Solvabiliteit | € 22.000,00 ÷ € 36.000,00 | 61,1 % |
| Algemene liquiditeit | € 18.000,00 ÷ € 4.000,00 | 4,50 |
| Nettobedrijfskapitaal | (€ 22.000,00 + € 10.000,00) − € 18.000,00 | € 14.000,00 |
De structuur: bij de activa, vaste activa 50 % en vlottende activa 50 %; bij de passiva, eigen vermogen 61,1 %, schulden op meer dan één jaar 27,8 %, schulden op ten hoogste één jaar 11,1 %. En wat Fiplan zal boeken: “8 saldi overgenomen als overdracht, gedateerd december 2026, zonder via de bank te gaan.” Het plan van 2027 begint met deze saldi.
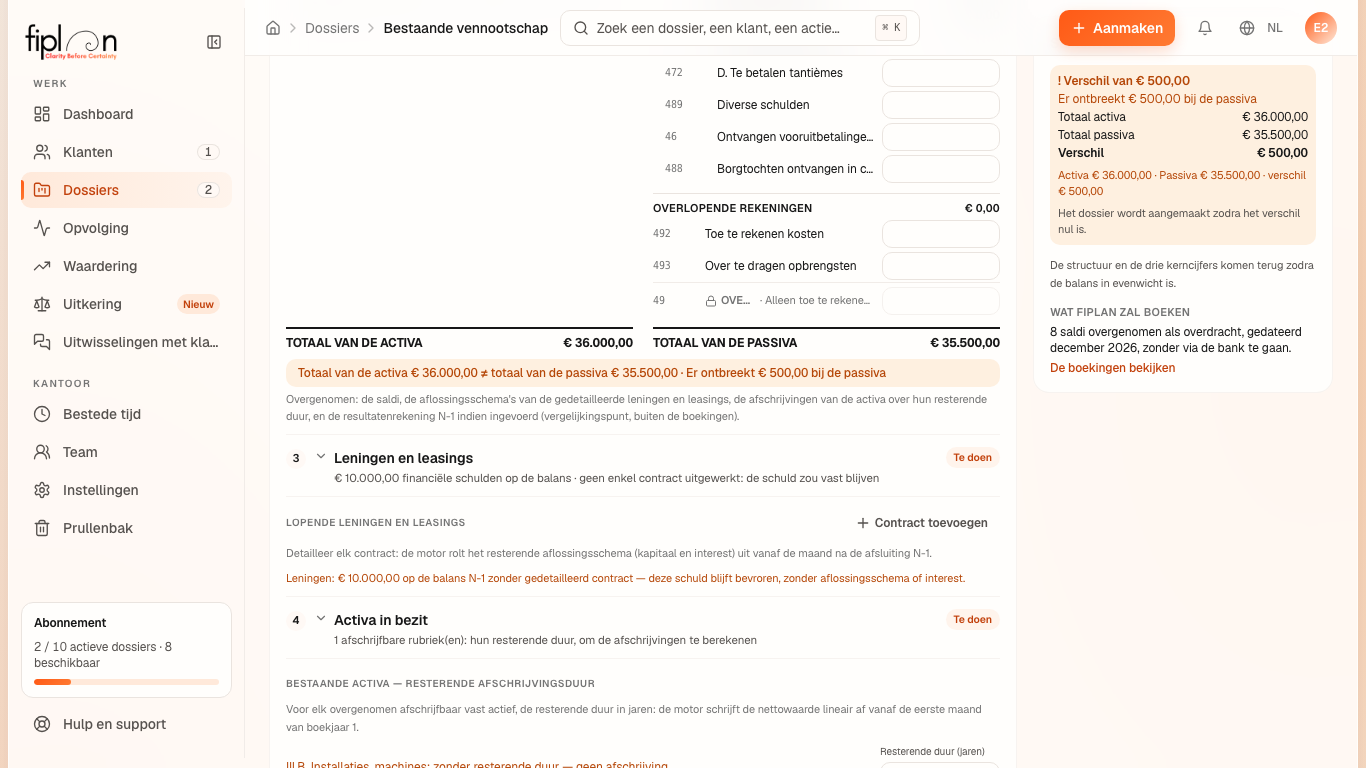
Een tikfout — de leveranciers ingevoerd als € 3.500,00 in plaats van € 4.000,00 — en de balk wordt oranje: “Totaal van de activa € 36.000,00 ≠ totaal van de passiva € 35.500,00 · Er ontbreekt € 500,00 bij de passiva”. De Samenvatting verbergt dan de structuur en de kerncijfers (ze zouden fout zijn), en de knop zegt: “Ontbreekt: een balans in evenwicht (verschil € 500,00).”
De valkuilen
490) komen maand per maand terug als kost, tot het einde van de periode die ze dekken: kies onder de balans de kostenrekening (teruggenomen als kost op, standaard 613900) en de laatste maand (tot, standaard de afsluiting van boekjaar 1); het scherm herinnert eraan deze kost niet een tweede keer in uw lijnen te voorzien. De verkregen opbrengsten (491) worden geïnd zoals de klanten, de eerste maand van boekjaar 1. Een import van code 490-491 komt op de over te dragen kosten terecht: verdeel hem.492) worden betaald zoals de leveranciers, de eerste maand van boekjaar 1. De over te dragen opbrengsten (493) komen maand per maand terug als opbrengst, tot het einde van de periode die ze dekken: kies onder de balans de opbrengstenrekening (teruggenomen als opbrengst op, standaard 700000) en de laatste maand (tot, standaard de afsluiting van boekjaar 1); het scherm herinnert eraan deze opbrengst niet een tweede keer in uw lijnen te voorzien. Een import van code 492-499 komt op de toe te rekenen kosten terecht: verdeel hem. De andere overlopende of wachtrekeningen van de passiva blijven grijs, met een hangslot.Wat het verandert · opening 2027
De bron
Koninklijk besluit tot uitvoering van het WVV: het verkorte schema van de jaarrekening (rubrieken van de activa en de passiva).
Conventie van Fiplan (a-nouveaux.ts, balance-template.ts, creation-existante.ts): de overgenomen rubrieken, hun rekening, het Excel-sjabloon en de weigering van een balans die niet sluit; de balans volgens het schema, haar structuur en de drie kerncijfers, berekend met de functies van het scherm Analyse (financial-ratios.ts, working-capital.ts).
Deze Nederlandse vertaling wordt nog nagelezen door een Nederlandstalige boekhouder. Ziet u iets dat niet klopt? Laat het ons weten via support@fiplan.be.