
De resultatenrekening N-1 en de fiscale verliezen
Het plan vergelijken met het laatste gerealiseerde boekjaar is de eerste reflex van een bankier. De resultatenrekening N-1 dient voor die vergelijking: ze wordt niet in het journaal geboekt.
Waarvoor dient het
Twee facultatieve stappen sluiten de pagina “Bestaande vennootschap — balans N-1” af.
5 · Resultaten N-1 — het blok Resultatenrekening N-1 (facultatief) biedt twee modi: Detail (omzet, handelsgoederen, grond- en hulpstoffen, diensten en diverse goederen, bezoldigingen, afschrijvingen…) of Brutomarge (de brutomarge, code 9900, in plaats van de eerste rubrieken). Fiplan berekent de totalen — 9900, 9901, 9903, 9904 — en vergelijkt het berekende resultaat met het Resultaat van het boekjaar volgens de jaarrekening (9904) dat u invoert. Het scherm Resultaten toont daarna een kolom “N-1 (gerealiseerd)” en de wijziging van de omzet; zonder deze stap zegt het plan “Resultatenrekening N-1 niet overgenomen”.
6 · Fiscale verliezen — het veld Vorige fiscale verliezen (facultatief): de fiscale verliezen overgedragen bij de afsluiting van het laatste boekjaar, zoals de laatste aangifte vennootschapsbelasting ze vermeldt.
Beide stappen blijven Facultatief zolang ze leeg zijn, en worden Klaar zodra ze zijn ingevuld.
De stappen
- Kies in stap 5 · Resultaten N-1 de modus: Detail of Brutomarge.
- Voer de rubrieken in, daarna het resultaat van de jaarrekening (9904). Lees de controleregel onder de totalen.
- Heeft de vennootschap vorige fiscale verliezen, voer ze dan in stap 6 · Fiscale verliezen in.
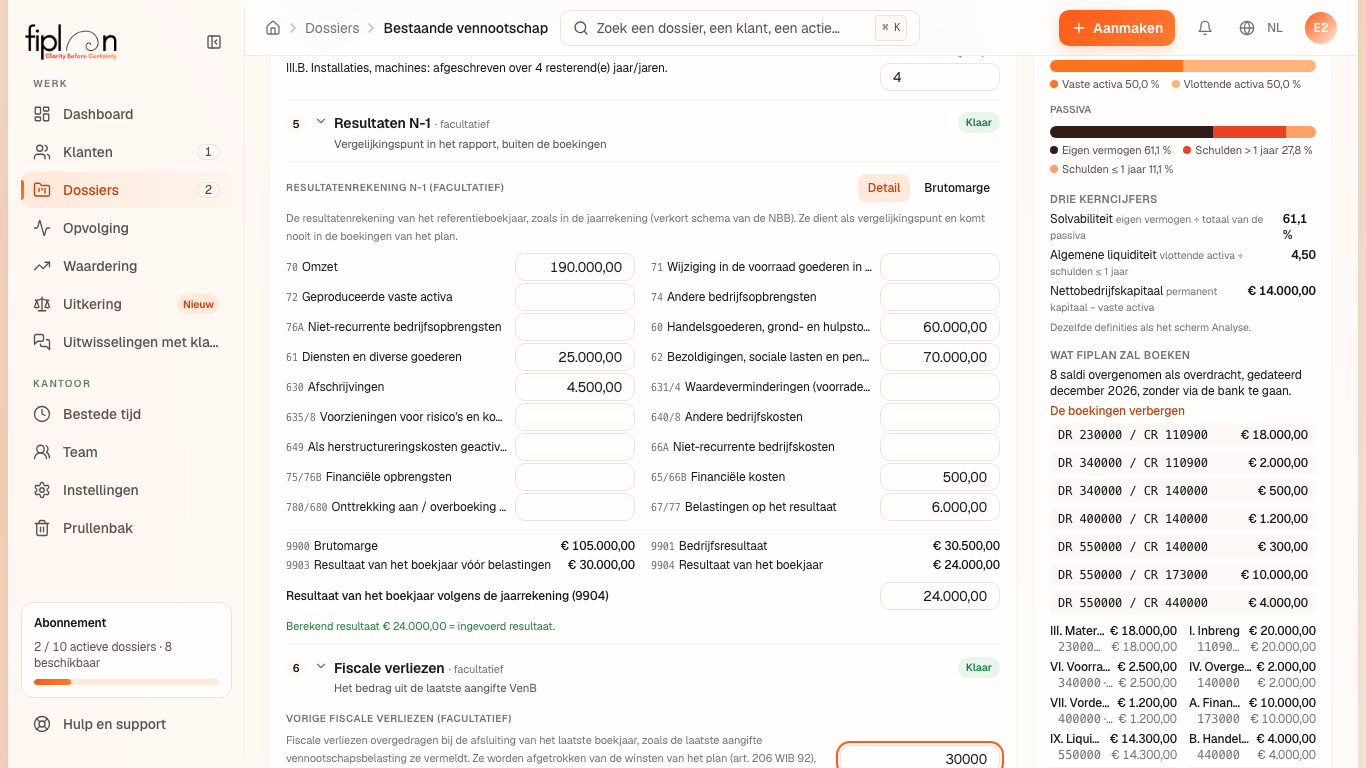
Het cijfervoorbeeld · Boulangerie Dupont SRL
De bestaande bakkerij voert haar boekjaar 2026 in:
| Code | Rubriek | Bedrag |
|---|---|---|
| 70 | Omzet | 190.000,00 |
| 9900 | Brutomarge | 105.000,00 |
| 9901 | Bedrijfsresultaat | 30.500,00 |
| 9903 | Resultaat van het boekjaar vóór belastingen | 30.000,00 |
| 9904 | Resultaat van het boekjaar | 24.000,00 |
Het ingevoerde resultaat, € 24.000,00, komt uit op het berekende resultaat: “Berekend resultaat € 24.000,00 = ingevoerd resultaat.” Ingevoerd als € 23.900,00, zou het worden geweigerd: “Berekend resultaat € 24.000,00 ≠ ingevoerd € 23.900,00: verschil € 100,00. Het dossier kan niet worden aangemaakt zolang het verschil niet nul is.”
De omzet van het plan, € 216.000,00 in 2027, stijgt dan met 13,68 % ten opzichte van 2026.
De valkuilen
Wat het verandert
De bron
Nationale Bank van België, verkort schema van de jaarrekening: de rubrieken en de codes 9900, 9901, 9903, 9904. De formules van de totalen zijn die van Fiplan, voorlopig, en staan op de lijst van de revisor.
Wetboek van de inkomstenbelastingen 1992, art. 206 en 207, lid 8, zoals het scherm ze aanhaalt: de aftrek van de vorige verliezen, onder voorbehoud van een wijziging van controle.
Conventie van Fiplan (compte-resultats-n1.ts): de weigering van een resultaat dat niet tot op de cent uitkomt.
Deze Nederlandse vertaling wordt nog nagelezen door een Nederlandstalige boekhouder. Ziet u iets dat niet klopt? Laat het ons weten via support@fiplan.be.