
De lopende leningen en de bestaande activa
Een schuld op de balans N-1 wordt tijdens het plan terugbetaald; een goed wordt er nog afgeschreven. Fiplan raadt geen van beide: u geeft het aflossingsschema van het contract en de resterende duur van het goed op.
Waarvoor dient het
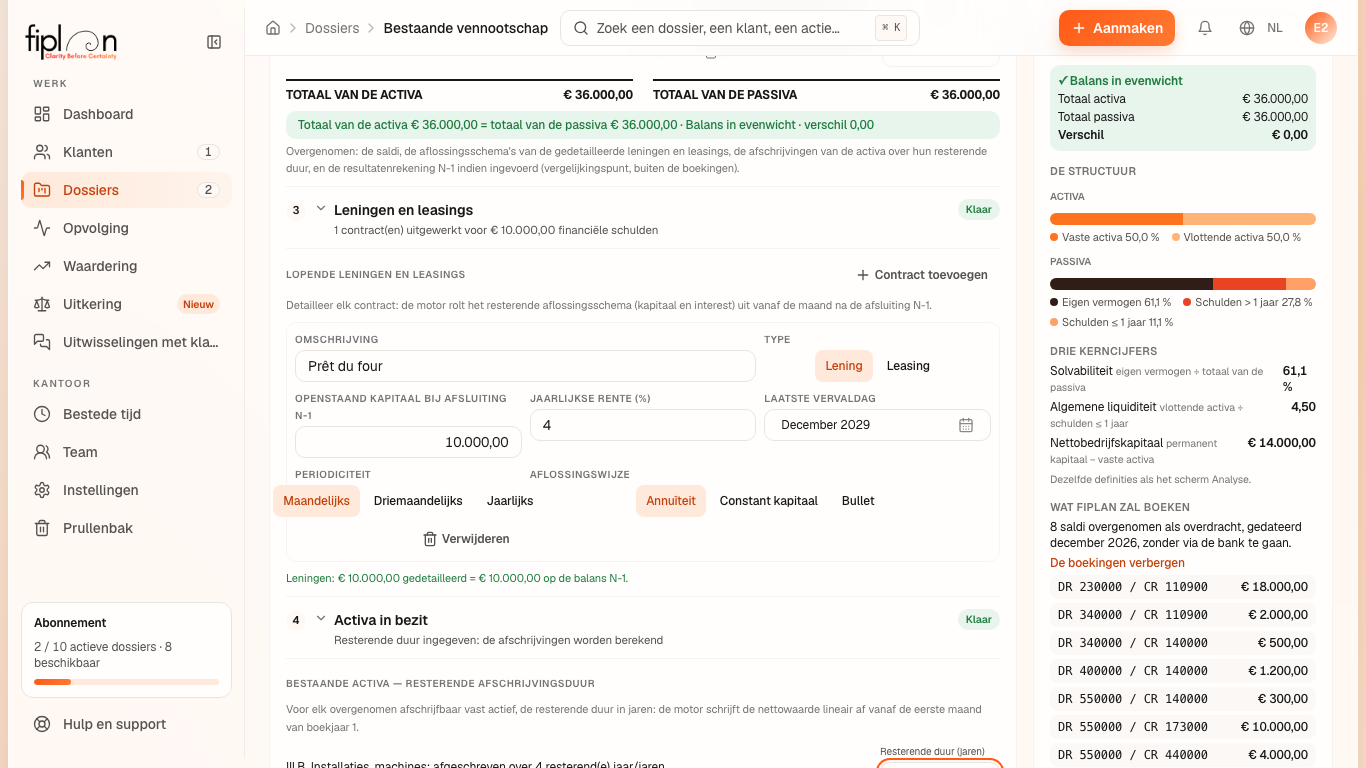
Twee stappen van de pagina “Bestaande vennootschap — balans N-1” vervolledigen de balans N-1:
- 3 · Leningen en leasings — het blok Lopende leningen en leasings: voor elk contract zijn Omschrijving, zijn Type (lening of leasing), het Openstaand kapitaal bij afsluiting N-1, de Jaarlijkse rente (%), de Laatste vervaldag, de Periodiciteit (maandelijks, driemaandelijks, jaarlijks) en de Aflossingswijze (annuïteit, constant kapitaal, bullet). De motor rolt het resterende aflossingsschema uit, kapitaal en interest, vanaf de maand na de afsluiting N-1. Het totaal van de contracten van elk type moet gelijk zijn aan de rubriek van de balans N-1, anders wordt het aanmaken geweigerd; een schuld zonder gedetailleerd contract blijft bevroren op de balans, zonder aflossingsschema of interest.
- 4 · Activa in bezit — het blok Bestaande activa — resterende afschrijvingsduur: voor elke afschrijfbare rubriek die op de balans N-1 is ingevoerd, de Resterende duur (jaren). Het goed wordt lineair afgeschreven vanaf de eerste maand van boekjaar 1; zonder duur wordt het niet afgeschreven, en het scherm zegt dat.
Elke stap draagt zijn status: Te doen zolang de financiële schulden van de balans geen enkel uitgewerkt contract hebben, of zolang een afschrijfbaar goed geen duur heeft; daarna Klaar. Een vennootschap zonder financiële schuld of afschrijfbaar actief ziet “Geen financiële schuld op de balans” en “Geen afschrijfbaar actief op de balans”.
De stappen
- Klik in stap 3 · Leningen en leasings op Contract toevoegen.
- Vul het contract in; herhaal dat voor elke lening en elke leasing. Onder de contracten vergelijkt een regel per type het uitgewerkte totaal met de rubriek van de balans N-1.
- Vul in stap 4 · Activa in bezit de Resterende duur (jaren) in van elk afschrijfbaar goed.
Het cijfervoorbeeld · Boulangerie Dupont SRL
De bestaande bakkerij uit het vorige artikel geeft op:
- haar lening voor de oven: € 10.000,00 openstaand op 31 december 2026, tegen 4 %, laatste vervaldag in december 2029, constante maandelijkse afbetalingen — Fiplan bouwt er het aflossingsschema van op tot die datum. De controleregel wordt groen: “Leningen: € 10.000,00 gedetailleerd = € 10.000,00 op de balans N-1.”;
- haar oven, € 18.000,00 nettowaarde, nog af te schrijven over 4 jaar:
| Boekjaar | Afschrijving (630200) |
|---|---|
| 2027 | 4.500,00 |
| 2028 | 4.500,00 |
| 2029 | 4.500,00 |
Aan het einde van het plan blijft er € 4.500,00 af te schrijven: de vierde annuïteit valt na het laatste boekjaar.
Vóór die twee ingaven zei stap 3 “€ 10.000,00 financiële schulden op de balans · geen enkel contract uitgewerkt: de schuld zou vast blijven”, en wachtte stap 4 op de duur van 1 afschrijfbare rubriek.
De valkuilen
Wat het verandert · 2027
De bron
Conventie van Fiplan (contrats-en-cours.ts, biens-detenus.ts, creation-existante.ts): het aflossingsschema dat de motor opbouwt tot de laatste opgegeven vervaldag; de gelijkheid van het totaal van de contracten en de rubriek van de balans; de lineaire afschrijving van de nettowaarde over de resterende duur, vanaf de eerste maand van het plan; de status van de stappen.
Deze Nederlandse vertaling wordt nog nagelezen door een Nederlandstalige boekhouder. Ziet u iets dat niet klopt? Laat het ons weten via support@fiplan.be.